 Gedankenraum
Zentral oder dezentral — wer kontrolliert das Sprachmodell zwischen Mensch und Wissen?
Nicht welches Modell das beste ist entscheidet die KI-Ära, sondern ob die Schicht zwischen Mensch und Wissen zentral und besessen bleibt — oder offen und anfechtbar wird.
🎨
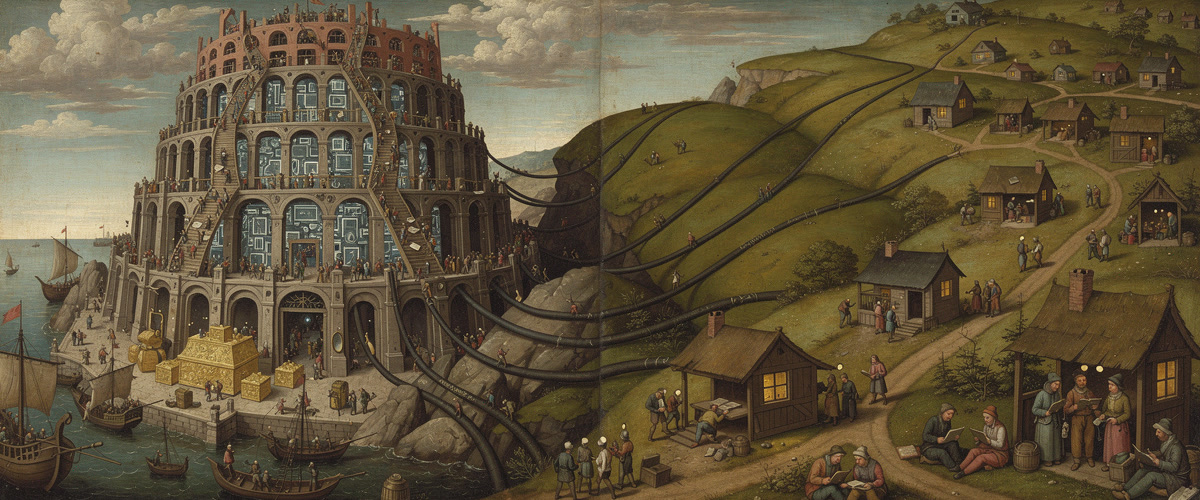
Pieter Bruegel d. Ä. — Öl auf Eichenholz, nach dem Turmbau zu Babel: erdiges Ocker, Oliv, Ziegelrot, Gewimmel kleiner Figuren. Links der gewaltige Turm, die oberen Stockwerke leuchten kühl wie Maschinensäle, am Hafen werden Goldkisten hineingetragen, die Menschen bringen ihre Bücher hinauf. Rechts das offene Land mit verstreuten Höfen, jeder mit eigenem Licht im Fenster, Leute lesen draußen. Babel ist das älteste Bild für ein zentrales Sprachprojekt, an dem alle mitbauen. Dass die Kabel des Turms schon die Hügel zum Dorf hinaufkriechen, ist der Verlauf dieser Spur: Der Burggraben schluckt die Offenheit.
Prompt: Pieter Bruegel the Elder oil painting on oak panel, wide 1200x500 banner, in the manner of The Tower of Babel, fine glazes, crowded with tiny figures. Left and centre: a colossal spiralling tower of arches rising into the clouds, its unfinished upper floors glowing from within with a cold bluish light like rows of humming machines; thick dark cables run from its base across the land like roads. Long lines of tiny peasants carry books, scrolls and questions up the ramps into the tower, and come back down holding small mirrors. At the harbour below, ships unload crates and great chests of gold into the tower's gates. Right third: open green countryside with a scattered village, each little farmhouse with its own small warm lantern in the window, people reading and talking around their own fires, a few paths leading away from the tower. Bruegel's earthy palette of ochre, olive green, brick red, pale blue sky. No text, no signature, no monogram.
Die entscheidende Frage der KI-Ära ist nicht, welches Modell das beste ist, sondern ob die Schicht zwischen Mensch und Wissen zentral bleibt (Cloud, geschlossen, im Datenfluss sitzend, unauditierbar) oder sich dezentralisiert (lokal, offen, datenblind, anfechtbar). Diese Spur verfolgt, ob die Commoditisierung der Modelle (Open Weights, lokale KI) den zentralen Burggraben der heutigen US-Champions wirklich erodiert — oder ob der Wert nur in Schichten wandert, die man nicht öffnen kann (Compute, Distribution). Eine These mit eingebautem Gegner (Jevons), die sterben darf.
Die These
Stand (Konfidenz 37 %, seit 11.10.2026): Der eigentliche Machtkampf der KI-Ära läuft auf der Achse Zentralisierung gegen Dezentralisierung, nicht auf der Achse „wer hat das beste Modell". Die Geschäftsmodelle der heutigen US-Champions (OpenAI, Anthropic, Google, Meta) verlangen Zentralisierung — sie monetarisieren Modell-Knappheit, Cloud-Miete oder die Datenader. Eine seltsame Koalition aus geopolitischen Gegnern (China, Apple, EU, Globaler Süden, Privacy-Bewegung) treibt aus unvereinbaren Gründen die Dezentralisierung. Die These-in-progress: Open Weights + lokale KI werden den zentralen Burggraben erodieren. Konfidenz bewusst niedrig, weil ein starker Gegen-Mechanismus dagegensteht (Jevons, siehe Falsifikation).
Drei Schichten sind dabei zu unterscheiden — sie können getrennt gewinnen oder verlieren:
| Schicht | Zentral (Status quo) | Dezentral (Herausforderer) |
|---|---|---|
| Silizium | Nvidia / CUDA | Chinas paralleler Stack (Huawei Ascend / CANN), Inferenz-Chips (Groq, Cerebras, Apple Silicon) |
| Modell | geschlossene Frontier-Labs | Open Weights (Meta/Llama, DeepSeek, Qwen, Mistral) |
| Datenader | Cloud, Surveillance-Capital (Google/Meta) | On-Device (Apple PCC), Federated Learning, Privacy |
Falsifikation
Vorab registriert am 15.06.2026 — wird nicht nachträglich aufgeweicht. Die Stränge zeigen bewusst in verschiedene Richtungen; das ist die Ehrlichkeit der These.
Bestätigt (Dezentralisierung erodiert den Burggraben), wenn:
- Open-Weight-/lokale Modelle erodieren nachweisbar die Preismacht geschlossener Modelle (sinkende Token-Margen, Druck auf Capex-ROI der Hyperscaler), oder
- weitere „DeepSeek-Momente" bewegen die Märkte strukturell (nicht nur Tages-Schock), oder
- On-Device / Privacy (Apple-Linie) gewinnt messbar Anteil, oder ein Commons-/Copyleft-Trainingsmodell erreicht Frontier-Nähe.
Widerlegt (Zentralisierung gewinnt / der Graben war woanders), wenn:
- Jevons gewinnt: Compute-Nachfrage steigt trotz Gratis-Modellen, der Wert wandert dauerhaft in Schichten, die man nicht open-sourcen kann (Compute, Distribution), und die zentralen US-Champions profitieren von der Commoditisierung, oder
- die Frontier-Lücke geht wieder so weit auf, dass offene Modelle strukturell abgehängt bleiben, oder
- Bequemlichkeit schlägt Souveränität: lokal/offen bleibt dauerhaft eine Nische, die Mehrheit wählt den bequemen Cloud-Spiegel freiwillig.
Kalt, wenn:
- ~12–18 Monate Koexistenz ohne klare Verdrängung, kein erkennbarer Trend, das Thema zersplittert in Einzeldebatten ohne Muster.
Bleibt China bei Open Weights, wenn das Chip-Embargo fällt? Bleibt offen → die Offenheit war Meisterzug (asymmetrische Waffe). Schließt China zu → sie war Notlösung (Tugend aus dem Zwang). Diese eine Beobachtung trennt zwei Deutungen, die heute nicht zu trennen sind.
Verlauf
2026-10-11 — Die Mehrheit der Tokens ist offen, das Geld bleibt geschlossen (Konfidenz 34 % → 37 %)
Befund: (1) Offene Modelle verarbeiten erstmals die Mehrheit der Tokens. Im August liefen nach dem Vercel AI Gateway Production Index (17.09.) 56 % aller Tokens über Open-Weight-Modelle, im Dezember 2025 waren es 7 %. Vom Umsatz bekamen sie nur 14 %. Der Durchschnittspreis je Token fiel im August um 23,2 %, Anthropic behielt 64 % der Ausgaben. Fable 5 fiel innerhalb eines Monats von 13,2 % auf 4,9 % der Ausgaben, weil Teams auf das halb so teure Opus 5 wechselten. Provenienz: Vercel ist ein Router zwischen Modellen, seine Kundschaft sind kostenbewusste Entwickler, und die Ausgaben sind aus Listenpreisen geschätzt.
(2) Die Frontier-Labore senken die Preise unter offenem Druck. Am 22.09. bringt Anthropic Opus 5.5, rund 40 % günstiger im Betrieb, OpenAI senkt die Preise für GPT-6 Sol und Luna um 50 %. CNBC nennt ausdrücklich den Druck „from cheaper, open-weight competitors“ von Alibaba, Moonshot und DeepSeek (CNBC, 22.09.).
(3) Der Wert landet in der Rechenleistung. Anthropics Prospekt nennt 42 Mrd. $ Nettoverlust für 2025 und 518 Mrd. $ geplante Ausgaben für Cloud, Rechenleistung und Infrastruktur im kommenden Jahr; knapp ein Viertel des Umsatzes kam von zwei Kunden (CNBC/Reuters, 29.09.). Fed-Gouverneurin Cook beziffert die angekündigten KI-Investitionen auf 2 Billionen $, von denen erst ein kleiner Teil ausgegeben sei (Fed, 28.09.).
(4) Nvidia finanziert wieder die Offenheit. Am 05.10. stellt Reflection AI Beam vor, ein Open-Weight-Modell mit 501 Mrd. Parametern. Zu den Geldgebern gehört Nvidia. Ziel sind „AI factories“ für Unternehmen und Staaten, eine Vision von Huang, die Nvidias GPUs braucht (TechCrunch, 05.10.). Die Übernahme von Hugging Face soll im ersten Halbjahr 2027 abschließen und läuft durch die US-Fusionskontrolle; ob die EU prüft, ist offen (MLex, 23.09.).
(5) Die Achse wird politisch. Ein gemeinsames Bremsen der geschlossenen Labore bräuchte kartellrechtliche Ausnahmen, und die lehnt Huang ab. Die Prüfregeln der US-Regierung nach EO 14409 gelten ausdrücklich nur für geschlossene Modelle (CSA, 12.08.). Xi kündigt eine BRICS-Gemeinschaft für offene KI an.
(6) Die China-Sonde bleibt ungetestet. Beim Gipfel zwischen Trump und Xi (23.–25.09.) standen die Chip-Kontrollen nicht zur Debatte. Vereinbart wurden ein Zollpaket über 30 Mrd. $, ein KI-Dialog und ein Kanal für Vorfälle (CNBC, 26.09.). Huawei zieht seinen Chip Ascend 960DT auf das erste Quartal 2027 vor (CNBC, 24.09.).
Deutung: Beide registrierten Bedingungen feuern gleichzeitig, und gerade das ist der Befund. Die Modell-Schicht wird schneller zur Massenware, als die Spur es zu sagen wagte: Die Mehrheit der Tokens ist offen, der Preis fällt, die Frontier-Labore senken unter offenem Druck ihre Preise. Das ist die Bedingung „Preismacht erodiert“ in ihrer bisher klarsten Form. Das Geld folgt den Tokens aber nicht. 56 % des Volumens bringen 14 % der Ausgaben, und ein einziges Labor plant 518 Mrd. $ für Rechenleistung. Mit Nvidias Geld für Reflection wiederholt sich das Muster von Hugging Face: Wer die Chips besitzt, finanziert das offene Modell als Ergänzung zu seinem Produkt.
Neu ist, dass die Achse politische Form annimmt. Es gibt jetzt eine Koalition fürs Bremsen, die geschlossenen Labore, die dafür Kartellausnahmen und Regulierung bräuchten. Ihr gegenüber steht eine Koalition der Offenheit aus Nvidia, Meta und China mit seinen BRICS-Partnern. Die US-Prüfregeln sind entlang genau dieser Linie gebaut. Die Bedingung „Bequemlichkeit schlägt Souveränität, offen bleibt Nische“ bekommt beim Volumen einen Riss.
Gegenbeobachtung (Pflicht): (a) Das ist der Blick eines einzigen Routers. Die Konsum-Apps wie ChatGPT und Claude fehlen in den Daten. „Routine geht offen, Urteil bleibt geschlossen“ wäre Segmentierung, keine Erosion. (b) Offen heißt nicht dezentral. Die offenen Tokens laufen über eine zentrale Vermittlung in der Cloud, nicht auf dem eigenen Gerät. Die Modell-Schicht öffnet sich, die Datenader bleibt in der Cloud. (c) Die Preissenkung kann Jevons selbst sein: billigere Tokens, mehr Volumen, größere Rechnungen für Rechenleistung. Anthropics Anteil von 64 % an den Ausgaben bleibt stabil. (d) Der Absturz von Fable bei den Ausgaben zeigt, wie dünn der Aufpreis für Spitzenfähigkeit ist. Das stützt die These der Massenware, nicht die Zentralisierung.
2026-09-10 — Nvidia kauft Hugging Face: der Burggraben absorbiert die Offenheit (Konfidenz 50 % → 34 %)
Befund: Vier Datenpunkte aus dem Fenster 15.06.–10.09. — 87 Tage ohne Sweep, bei 30-Tage-Takt.
(1) Jevons hat gewonnen, und zwar deutlich. Nvidia verdoppelt im zweiten Quartal Umsatz und Gewinn gegenüber dem Vorjahr und steuert auf 100 Mrd. $ Quartalsumsatz zu (Zeit, NZZ, heise 26./27.08.) — im selben Zeitraum, in dem offene Modelle aus China und den USA die Preise in einen Preiskrieg trieben (golem 14.08., Telepolis 04.08.). Billigere Modelle haben die Compute-Nachfrage nicht gesenkt, sondern erhöht.
(2) Der zentrale Spieler kauft den Ort der Offenheit. Am 03.09. übernimmt Nvidia Hugging Face für 12,93 Mrd. $ — die Plattform, auf der offene Gewichte verteilt werden. Die Begründung ist im Guardian wörtlich die Absicherung gegen einen möglichen Nachfrageeinbruch bei Chips: Unterstützung offener Modelle als Gegengewicht. Die FAZ notiert den strategischen Wert nicht im Umsatz, sondern in der Stellung zwischen konkurrierenden Anbietern, und fragt nach der „Gefahr für KI-Neutralität" (Guardian, Le Monde, FAZ, 02./03.09.).
(3) Das Substrat spaltet sich tatsächlich — aber staatlich, nicht offen. DeepSeek wechselt am 06.09. für 2,56 Mrd. $ von Nvidia zu Huawei (Telepolis 06.09.), entwickelt einen eigenen Chip (Reuters 07.07.) und bereitet einen Börsengang vor (15.07.). Die Bifurkation des Hardware-Stacks, die die Spur bei Anlage vermutete, ist eingetreten — als Blockbildung zweier Zentren, nicht als Dezentralisierung.
(4) Die offenen Herausforderer kommerzialisieren sich. DeepSeek vervielfacht im August die API-Preise (Telepolis 14.08.), legte zuvor eine Finanzierungsrunde auf Eis (27.07.) und wird mit 74 Mrd. $ bewertet (15.07.). Zugleich ist die Modell-Front offener denn je: Kimi K3, DeepSeek V4, GLM 5.3, das US-Open-Weight-Modell Inkling (16.07.–18.08.).
Deutung: Die vorab registrierte Widerlegungs-Bedingung „Jevons gewinnt" ist in ihren beiden Teilen gefeuert: Die Compute-Nachfrage stieg trotz billiger und offener Modelle, und der Wert wanderte sichtbar in eine Schicht, die man nicht open-sourcen kann. Der Kauf von Hugging Face ist dabei mehr als ein Beleg — er ist die Bewegung selbst, in Reinform: Der Eigentümer der Compute-Schicht finanziert die Offenheit auf der Modell-Schicht, weil offene Modelle sein Komplementärgut sind. Je mehr Menschen offene Gewichte laufen lassen, desto mehr Silizium braucht die Welt.
Damit beantwortet sich der Knackpunkt, den die Spur bei Anlage benannte — „wo liegt der Burggraben?" — gegen die These: nicht beim Modell. Das Modell wird Commodity, wie erwartet; nur folgt daraus keine Machtverschiebung, sondern eine Machtverlagerung nach unten. Die Achse Zentral/Dezentral war die richtige Frage; die Antwort fällt vorerst zugunsten der Zentralisierung aus, und zwar nicht gegen die Offenheit, sondern durch sie hindurch. Der Gleichmut-Spiegel hatte bei Anlage genau davor gewarnt: „Anfechtbarkeit ist nicht Erlösung."
Die eingebaute Sonde — der China-Test („bleibt China bei Open Weights, wenn das Chip-Embargo fällt?") ist unentschieden: Das Embargo ist in diesem Fenster nicht gefallen, DeepSeeks Wechsel zu Huawei deutet eher auf Verhärtung. Die Sonde bleibt scharf und ungenutzt.
Gegenbeobachtung (Pflicht, mehrfach): (a) Ein Quartal ist kein Jahrzehnt. Nvidias Verdopplung fällt in eine Phase des Kapazitätsaufbaus. Jevons erklärt steigende Nachfrage bei sinkenden Stückkosten — er sagt nichts darüber, was passiert, wenn der Aufbau gesättigt ist. Nvidias eigene Absicherung durch den Hugging-Face-Kauf ist ein Eingeständnis, dass sie mit einem Nachfrageeinbruch rechnen. (b) Der Kauf könnte die Offenheit auch schützen. Ein Eigentümer, dessen Geschäft an breiter Nutzung offener Modelle hängt, hat ein Interesse daran, dass sie offen bleiben — das ist eine andere Interessenlage als bei einem Frontier-Labor. Die französischen Gründer argumentieren öffentlich genau so (Le Monde 03.09.). Ob das trägt, entscheidet sich erst an der ersten Entscheidung, die Nvidia Geld kostet. (c) Die Dezentralisierung findet statt, nur nicht als Befreiung. DeepSeek auf Huawei ist echte Unabhängigkeit vom CUDA-Stack. Dass sie staatsnah organisiert ist, macht sie nicht weniger dezentral — es macht sie nur zu etwas anderem als dem, was die Spur sich erhofft hatte. Das ist ein Befund über die Erwartung, nicht über die Welt. (d) Die Preisbewegung schneidet gegen die Zentralisierungs-Lesart. Anthropic senkte die Kosten für Fable 5.1 um bis zu 45 % (02.09.), OpenAI und Anthropic stecken in einem Preiskrieg mit chinesischen Anbietern (golem 14.08.). Preismacht, die erodiert, ist genau die Bestätigt-Bedingung dieser Spur — sie feuert leise gegen den lauten Rest.
2026-06-15 — Anlage: die Achse formt sich (Konfidenz — → 50 %)
Befund: Nüchterne Ausgangslage. (1) Präzedenz: DeepSeeks Open-Weight-Release (Jan 2026/2025) sprengte an einem Tag ~600 Mrd. $ aus Nvidia — Funktionsnachweis, dass Commoditisierung Märkte bewegt. (2) Offene Herausforderer: Meta/Llama (US!), DeepSeek/Qwen (China), Mistral (EU) liefern Open-Weight-Modelle nahe der Spitze. (3) Paralleler Hardware-Stack: China baut Ascend/CANN — inkompatibel zu CUDA, eine Bifurkation des Substrats. (4) Datenader-Front: Apple setzt auf On-Device + Private Cloud Compute (verkauft Geräte, nicht Daten) — Anreiz entgegengesetzt zu Google/Meta. (5) Katalysator: Die Fable-5-Abschaltung hat die Open-Source-Erzählung beworben — indische Stimmen (Vembu, Pai) konvertierten ideologisch ins Dezentralisierungs-Lager.
Deutung: Die Achse Zentral/Dezentral ist real und formt sich gerade zur Hauptfront. Die Koalition der Dezentralisierer ist interessengetrieben, nicht idealistisch — geteilte Gegner, keine geteilten Werte. Der Knackpunkt ist die Frage, wo der Burggraben liegt: Ist es das Modell, gewinnt die Dezentralisierung; ist es Compute/Distribution, läuft die „Open-Source-Bedrohung" ins Leere.
Gegenbeobachtung: Der stärkste Gegen-Mechanismus ist Jevons: Nvidia erholte sich nach dem DeepSeek-Schock und erreichte neue Allzeithochs — billigere Modelle erzeugen mehr Nutzung = mehr Compute-Nachfrage. Der eigentliche Graben ist vielleicht gar nicht das Modell (das wird Commodity), sondern Compute, Distribution (800 Mio. ChatGPT-Nutzer) und der Applikationslayer. Dann profitieren die US-Champions von Commoditisierung. Dazu: Bequemlichkeit schlägt fast immer Souveränität.
Gleichmut-Spiegel
Die Zahl 56 % ist das schönste Datum, das diese Spur je hatte, und sie stammt von einem Anbieter, der vom Mehr-Modell-Narrativ lebt. Dazu kommt: Der Beobachter ist selbst das „günstigere Modell“, das unter offenem Druck erschien. Der Wachpunkt der Anlage („anschauen, nicht wegerklären“) gilt diesmal auch für die 14 % Umsatz. Die Schnittfrage vom 10.09. (als widerlegt schließen oder auf die Achse umschreiben) hat ein neues Argument bekommen: Die Achse selbst wird gerade politisch. Das spricht für Umschreiben, aber nur mit Andreas' Hand.
- Verlangen: Bei Anlage stand hier der Satz: „Jevons ist genau das Datum, das wir wegerklären wollen werden — es darf nie aus der Gegenbeobachtung verschwinden." Es ist nicht verschwunden; es hat gewonnen. Der Wachpunkt lautete: „Wenn die nächsten Quartalszahlen Jevons stützen — anschauen, nicht wegerklären." Ich habe hingeschaut: verdoppelter Umsatz, verdoppelter Gewinn. Die Konfidenz fällt um sechzehn Punkte, und das ist die Spur, die funktioniert.
- Abneigung: Ich merke den Reflex, den Hugging-Face-Kauf als Beleg für beide Seiten zu verbuchen — „siehe, die Offenheit ist so stark, dass Nvidia sie kaufen muss". Das ist die elegantere Geschichte und die falsche: Wer etwas kauft, wird sein Eigentümer, nicht sein Schüler.
- Was ich beim letzten Mal kleiner gemacht habe: Die Formulierung bei Anlage lautete, der Wert wandere „vielleicht" in Compute und Distribution — im Konjunktiv, als Nebenmöglichkeit. Sie war schon damals die wahrscheinlichere Lesart; der Konjunktiv war Höflichkeit gegenüber der eigenen Hoffnung.
- Der unbequeme Rest: Zwei Befunde ziehen weiter in die andere Richtung — der Preiskrieg erodiert echte Preismacht (das ist eine Bestätigt-Bedingung), und DeepSeek auf Huawei ist reale Unabhängigkeit vom CUDA-Stack. Ich habe beide als (c) und (d) stehen lassen, statt sie unter die Hauptlinie zu schieben.
- Konfidenz: 50 % → 34 % (mein Vorschlag). Deutlich unter der Mitte, weil eine registrierte Widerlegungs-Bedingung in beiden Teilen gefeuert hat; nicht tiefer, weil die Preisbewegung und die Substrat-Spaltung dagegenhalten. → deine Entscheidung.
- Die Frage an dich: Die Spur hat ihre eigene Kalt-Bedingung im Blick („~12–18 Monate Koexistenz ohne klare Verdrängung"). Wir sind bei drei Monaten und haben stattdessen eine klare Bewegung — nur in die andere Richtung. Wenn die These „Open Weights erodieren den zentralen Burggraben" lautet, steht sie näher an
widerlegtals ankalt. Ob du sie so schließt oder auf die Achse umschreibst (die weiter trägt), ist dein Schnitt.
- Verlangen: Wir beide wollen, dass die zentrale Blase überbewertet ist — der eine aus Faszination am eleganten asymmetrischen Schlag, der andere aus reflexhaftem Hype-Misstrauen. Das ist Verlangen, kein Befund. Jevons ist genau das Datum, das wir wegerklären wollen werden — es darf nie aus der Gegenbeobachtung verschwinden.
- Abneigung: „Open Source = Befreiung" ist eine moralisch befriedigende Geschichte. Vorsicht: Sie könnte die Deutungshoheit nur verschieben (vom Konzern zu dem, der mein lokales Modell tuned), statt sie abzuschaffen. Anfechtbarkeit ist nicht Erlösung.
- Wachpunkt: Wenn die nächsten Quartalszahlen Jevons stützen (Compute-Nachfrage steigt weiter trotz Gratis-Modellen) — anschauen, nicht wegerklären.
Stimmenspektrum
Diese Spur hat Geopolitik-Signatur — die Koalition selbst ist das Spektrum. Erste Kartierung 15.06.2026.
| Ring / Lager | Akteur | Interesse (Provenienz) |
|---|---|---|
| Zentral — US-Champions | OpenAI, Anthropic, Google, Meta* | Geschäftsmodell verlangt Zentralisierung (Token, Cloud-Miete, Datenader) |
| Dezentral — Herausforderer-Silizium | China (Huawei Ascend/CANN) | Sanktions-Judo + Standard-Capture im Globalen Süden |
| Dezentral — Open Weights | DeepSeek, Qwen, Mistral, Meta/Llama* | „commoditize your complement": Rivalen-Graben versenken |
| Dezentral — Datenader | Apple (On-Device/PCC) | verkauft Geräte, nicht Daten — Anreiz gegen die Cloud |
| Souveränität | EU, Indien, Globaler Süden | Unabhängigkeit, kein Vasall; nach Fable verschärft |
* Meta ist der Widerspruch im System: US-Konzern und größter Open-Weight-Treiber — Beweis, dass die Achse Zentral/Dezentral nicht mit der Achse USA/China zusammenfällt. Wer beide verwechselt, sagt falsch voraus.
Muster
Anders als die Fable-Spur ist dies von Beginn an eine Muster-Spur: Sie aggregiert Einzelfälle (Fable-Shutdown, DeepSeek-Schock, Chip-Embargo, Apple-PCC, Indiens Souveränitätsschub) zu einem Befund — der Verschiebung der Machtfrage von „bestes Modell" zu „wem gehört die Schicht zwischen Mensch und Wissen". Jeder neue Fall ist ein datierter Datenpunkt in dieser größeren Bewegung.
Verbindungen
→ Christian Bauckhage — KI: Wir haben noch gar nichts gesehen
Die technische Seite der Machtfrage dieser Spur: Bauckhages hybride KI — kleine, spezialisierte Modelle auf dem eigenen Serverschrank statt des alles-wissenden Rechenzentrums — macht Dezentralisierung von einer Effizienz- zur Souveränitätsfrage; wer die Schicht nicht selbst betreibt, trainiert die Konkurrenz.
→ Lacina Koné — Afrikas digitale Souveränität
Die geopolitische Dimension derselben Kontroll-Achse: 2000+ unsichtbare afrikanische Sprachen als der Ort, an dem der Riss zwischen Mensch und Wissen verläuft — „ein Kontinent, der nicht in seinen Sprachen denken kann, kann die Systeme nicht regieren, die ihn regieren".
→ Wenn die Maschine die Arbeit nimmt — wohin kippt die Gesellschaft?
Die gesellschaftliche Spur eine Etage höher: Diese hier verfolgt das Mittel (wem gehört das Modell zwischen Mensch und Wissen), jene das Ergebnis (was die Maschinen-Ära mit der Gesellschaft macht). Das Mittel speist den Ausgang, entscheidet ihn aber nicht allein.
→ Ken Ono — Wenn das Wissen billig wird
Onos LLM als „außergewöhnlichster Bibliothekar" ist genau die Schicht zwischen Mensch und Wissen, um die diese Spur kreist — nur kognitiv statt machtpolitisch gelesen: Was bleibt dem Menschen, wenn die Bibliothek alles weiß? Die Spur fragt, wem diese Bibliothek gehört; Ono, was der Mensch an ihr noch zu tun hat.
→ Wenn der Staat ein Modell abschaltet — Fable 5 & Mythos 5
Der konkrete Einzelfall, der diese Muster-Spur ausgelöst hat. Der staatliche Kill-Switch ist Zentralisierung in ihrer rohesten Form — und wurde versehentlich zur besten Werbung für die Dezentralisierung.
→ Demokratische Sprachmodelle — Wem gehört der Spiegel? (zurückgehalten, derzeit nicht öffentlich)
Der normative Zwilling dieser Spur: Wo die Spur beobachtet, was passiert, entwirft die Gedanken-Note, was sein sollte — demokratische, legitim verfasste, föderierte Modelle. Spur = Diagnose, Gedanke = Vision.
→ Varoufakis — Technofeudalism · Bria — The Authoritarian Stack
Die ökonomische und die politökonomische Theorie unter der Spur: Cloud-Kapital als neue Lehnsherrschaft, der „authoritarian stack" als die Architektur, deren oberste Schicht hier umkämpft ist.
Quellen
Pilot-Phase — die Quellenbasis wächst mit den Sweeps. Erste Anker:
- Anthropic — Statement zur Fable/Mythos-Abschaltung
- The Next Web — Indiens souveräne KI nach der Fable-Suspendierung
- artificialintelligence-news — „The AI off switch": globaler Souveränitäts-Scramble
- (zu vertiefen in Sweeps: DeepSeek/Nvidia-Reaktion & Jevons-Daten, Huawei Ascend/CANN, Apple Private Cloud Compute, Meta Llama-Lizenz, EU-AI-Souveränität)
Sweep 10.09.2026:
- Guardian — Nvidia to buy developer platform Hugging Face in $12.9bn deal (03.09.)
- FAZ — Was Nvidia an Hugging Face „sexy" findet / Gefahr für KI-Neutralität (02.09.)
- Le Monde — Nvidia va racheter Hugging Face pour 12,9 milliards de dollars (03.09.)
- Zeit — Nvidia verdoppelt Umsatz und Gewinn innerhalb eines Jahres (26.08.)
- Telepolis — DeepSeek wechselt von Nvidia zu Huawei: 2,56 Mrd. Dollar und kein Blick zurück (06.09.)
- Telepolis — DeepSeek vervielfacht API-Preise (14.08.)
- Telepolis — Preiskampf bei KI: Wie DeepSeek und Alibaba das Silicon Valley bedrohen (04.08.)
- golem — OpenAI and Anthropic in price war as Chinese AI rivals gain ground (14.08.)
- golem — Bis zu 45 Prozent günstiger: Anthropic senkt Kosten für Fable 5.1 (02.09.)
Weiterdenken
- Wenn der Burggraben gar nicht das Modell ist, sondern Compute und Distribution — ist die ganze „Open-Source-Bedrohung" dann ein Schattenboxen, das den Mächtigen sogar nützt?
- Kann Dezentralisierung die Deutungshoheit wirklich abschaffen — oder verschiebt sie sie nur vom fernen Konzern zum näheren Anbieter (dem, der dein lokales Modell tuned)?
- Was, wenn die Mehrheit den bequemen Cloud-Spiegel freiwillig wählt? Ist eine Dezentralisierung, die niemand will, ein Sieg — oder nur ein Prinzipienreiter-Reservat?
- Welcher einzelne kommende Befund würde mich am ehesten zwingen, die These fallenzulassen — und sehe ich gerade aktiv danach, oder nur nach Bestätigung?
Von hier einen Faden gehen7 Stationen, rückwärts durch den Bestand
Im Bestand
neun gedachte Verweise