Algorithmen, die zocken
Die Systeme wissen nicht, was der Handel erreichen soll, aber sie machen es schrecklich schnell. Ein Podium von 2014 über Börsenalgorithmen, Wissensvorsprünge und eine Wirtschaft, die niemand ganz versteht.
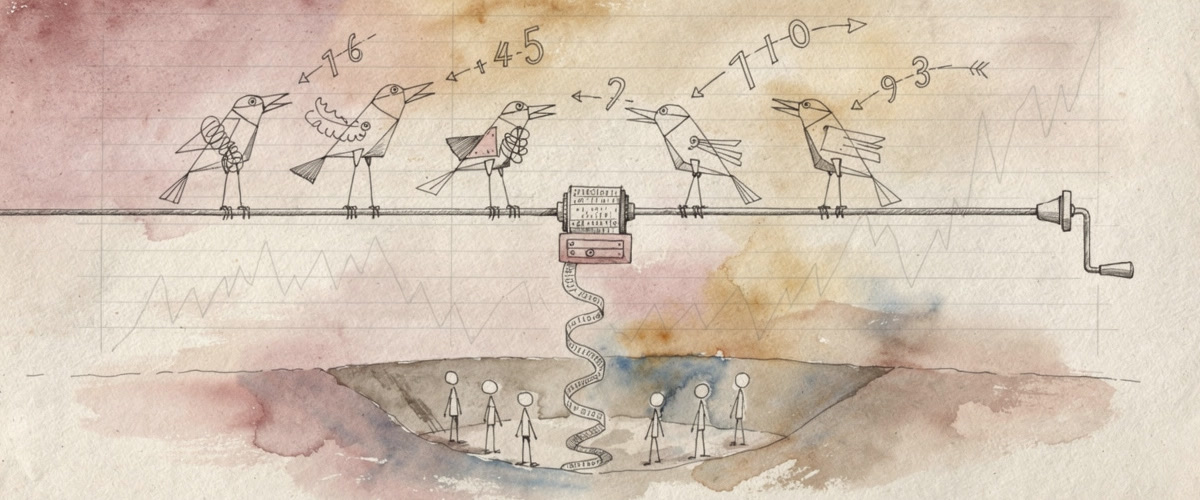
Künstlerhand: Paul Klee, nach dem Motiv seiner Zwitscher-Maschine (1922): Feder über dünnem Aquarell, verspielt und unheimlich zugleich.
Warum: Constanze Kurz erzählt von Twitter-Datenströmen, die in Handelsprogramme fließen, von computergeschriebenen Nachrichten und von Algorithmen, die sich gegenseitig austesten: „Die reden also wieder quasi mit sich selbst." Klees zwitschernde Maschine ist dafür das genaue Bild, achtzig Jahre zu früh. Die Vögel rufen sich Zahlen zu, die Kurbel dreht keiner, und die Menschen stehen in der Grube darunter, zu langsam, um mitzuhalten.
Prompt: A wide 1200x500 banner in the manner of Paul Klee's Twittering Machine, delicate pen-and-ink lines over thin watercolor washes on warm grained paper, muted rose, ochre and dusty blue, playful and unsettling. A long thin hand-crank shaft runs across the whole width; perched on it sit a row of small spindly wire-and-line bird-machines with open beaks, each beak emitting a tiny arrow or a number, the arrows flying from one bird to the next so the machines seem to talk only to each other. Below them hangs a tiny old-fashioned stock ticker tape that curls down into a shallow pit where small faceless stick figures stand and look up, too slow to follow. At one end a little crank handle with no one turning it. Faint grid of a stock chart in the background like ruled notebook lines. No realistic faces, no legible words, no signature, no monogram.
Die Systeme wissen nicht, was der Handel erreichen soll, aber sie machen es schrecklich schnell. So fasst der Informatiker Wolfgang Coy im Januar 2014 auf einem Dortmunder Podium zusammen, was mit der Börse geschehen ist, seit Rechner dort mehr handeln als Menschen. Vier Blicke kommen zusammen: der Künstler Francis Hunger über die Herkunft des Computers aus dem Büro, Coy über Risiko und die Grenzen der Vorhersage, das Pariser Kollektiv RYBN über die Esoterik der Finanzwelt und den Krieg der Algorithmen, Constanze Kurz vom Chaos Computer Club über Datenhandel, Twitter-Crashs und ein Machtgefälle aus Wissensvorsprung. Wir haben das Podium zwölf Jahre später aufgenommen, zwei Tage nach dem KI-Kurssturz vom 5. November 2026.
Quelle: Algorithmen, die zocken: Algo-Trading und elektronische Medien an der Börse — Podiumsdiskussion bei der Konferenz New Industries: Geld und Schulden in der postindustriellen Welt, HMKV im Dortmunder U, 16.–19. Januar 2014 (Kanal: Kunsthalle Dortmund, Video: David Figura), 93 Min. Abschrift mit Whisper neu erstellt, der englische RYBN-Vortrag gesondert.
Wolfgang Coy: emeritierter Professor für Informatik an der Humboldt-Universität zu Berlin, dort Leiter des Lehrstuhls Informatik in Bildung und Gesellschaft, so die Vorstellung durch die Moderation16:43. Er forscht zu digitalen Medien, geistigem Eigentum und zur Sozial- und Kulturgeschichte der Informatik.
siehe DenkerVita
Constanze Kurz: Informatikerin, Sprecherin des Chaos Computer Clubs, 2014 Projektleiterin am Forschungszentrum Kultur und Informatik der HTW Berlin. Kurz zuvor hatte sie mit Frank Rieger das Buch Arbeitsfrei veröffentlicht, eine Reise zu den Maschinen, die uns ersetzen.
siehe DenkerVita
Francis Hunger: Künstler und Forscher aus Leipzig. Er war erkrankt und schickte seinen Beitrag als Video.
RYBN.ORG: ein Pariser Künstlerkollektiv, das einen eigenen Algorithmus an der Börse handeln lässt. Für RYBN spricht ein Mitglied, das die Moderation als Kevin Bartoli vorstellt (Schreibweise nach Gehör). Er spricht Englisch, wir zitieren in eigener Übersetzung. Übersetzt hat auf dem Podium der Kurator Fabian Saavedra-Lara.
Moderation: Judith Funke (HMKV).
Zwei Tage nach den US-Zwischenwahlen fiel der S&P 500 um 4,36 %, der Nasdaq Composite um 5,52 % (CNBC), der Chipindex der Börse Philadelphia um 12 % (WiWo). Auslöser war die Sorge, neue demokratische Mehrheiten könnten den Bau von KI-Rechenzentren bremsen oder stoppen. Wer dieses Podium von 2014 hört, erkennt die Fragen wieder: Wie schnell lesen Maschinen eine Nachricht, wer sieht sie zuerst, und wer zahlt, wenn alle zugleich aussteigen? Was sich seit 2014 geändert hat, steht in der Nachbesprechung.
Der Computer kommt aus dem Büro
4:07 — Francis Hunger beginnt bei einer Frage, die mit der Börse scheinbar nichts zu tun hat: Woher kommt der Computer? Die übliche Erzählung handelt von zwei Genies, John von Neumann und Alan Turing. Hunger setzt eine andere dagegen, die Herkunft aus den Statistikbüros und aus dem Management. Ende des 19. Jahrhunderts zerlegt Frederick Winslow Taylor die Arbeit in kleine Teilschritte, das Wissen der Arbeiter wandert ins Management. Dieselbe Methode findet Hunger in den Rechenbüros wieder, in denen Menschen, meist Frauen, als „Computer" arbeiteten. In New York zerlegte ab 1938 die Mathematikerin Gertrude Blanch mathematische Tabellen in so einfache Schritte, dass bis zu 450 Angestellte (so viele waren es 1940) sie wie am Fließband abarbeiten konnten6:28. Im Windkanal von Langley lasen Frauen Messwerte ab, für kaum mehr als die Hälfte des Lohns ihrer männlichen Kollegen8:51.
Als der elektronische Rechner kam, verloren die gering Qualifizierten ihre Arbeit, die höher Qualifizierten durften die Maschine programmieren. Hunger zitiert Frank Schirrmacher aus der FAZ vom April 2013 (den Artikel haben wir nicht gefunden), es handle sich „fast immer um eine weitere Formalisierung von bisher unentdeckten Märkten durch Algorithmen"12:44. Am Ende verbindet er die „fast rauschhaften Ausweitungen der Computeralgorithmen" mit dem Zwang zur Produktivitätssteigerung, den die Konkurrenz im Kapitalismus erzeugt15:55.
Für eine Runde über Börsenalgorithmen ist das ein ungewöhnlicher Auftakt, und ein kluger. Er nimmt dem Algorithmus den Anschein des Naturereignisses. Bevor es Maschinen gab, die Aufträge zerlegen, gab es Menschen, deren Arbeit zerlegt wurde. Der Hochfrequenzhandel steht in einer langen Reihe von Versuchen, menschliches Urteil in Teilschritte zu zerlegen, die schneller und billiger laufen. Hunger selbst nennt seine Thesen „experimentell oder auch vorläufig"3:15, und manche Linie, die er zieht, bleibt Behauptung.
Der Markt weiß alles? Dann gäbe es keine Wissenschaft
18:31 — Wolfgang Coy erzählt die Geschichte nüchterner. In den Sechzigern kamen die IBM-Rechner in die Banken, und sie machten dort Buchhaltung, „seit 1494 weiß man, dass man das über doppelte Buchhaltung macht". Im Investmentbanking geht es um etwas anderes, um Risiko: das Schiff, das mit Pfeffer zurückkommen soll oder untergeht. Banken schätzen dieses Risiko über Fundamentaldaten, Geschäftsberichte und Nachrichten ab. Dann kommt Coy zu einer Lehre, die er Ideologie nennt:
„Als Ideologie gibt es eine Gruppe, zumindest eine Gruppe von Ökonomen, die sagen, der Markt weiß alles. Die Gesamtheit derjenigen, die investieren, weiß insgesamt alles. Das ist für mich eine absurde Vorstellung." 21:41
Im Gespräch — 21:41
Seine Begründung ist die eines Forschers: Wenn der Markt schon alles wüsste, „dann hätte ich nie Wissenschaftler werden dürfen", denn dann gäbe es nichts mehr zu entdecken22:27. Der Satz ist als Spitze gegen die Ökonomen gemeint und trifft sie nur halb. Die Theorie effizienter Märkte behauptet nicht, dass irgendwer alles weiß. Sie behauptet, dass Preise das verfügbare Wissen schneller aufnehmen, als ein Einzelner es ausnutzen kann. Coys Einwand bleibt trotzdem stark an einer Stelle: Das Neue, das niemand kennt, kann auch der Preis nicht kennen. Genau dort, beim Unbekannten, setzt sein Hauptgedanke an.
Vier Felder des Nichtwissens
23:13 — Coy ordnet das Risiko in vier Felder. Die known knowns sind das sichere Geschäft, der Beamte, der ein Häuschen finanziert. Die known unknowns sind abschätzbares Risiko: Von zehn Schiffen kommen zwei zurück, also muss der Zins hoch sein. Dazu gehört die billigste aller Prognosen, „morgen wird es genauso sein wie heute", die beim Wetter in etwa 85 % der Fälle stimmt23:59. Wie trügerisch Kurven sind, zeigt er an drei Funktionen, die innerhalb eines Kastens fast gleich aussehen wie eine Sinuskurve und außerhalb in entgegengesetzte Richtungen schießen25:38. Wer im Kurs nur den Ausschnitt sieht, kann ein Unternehmen mit derselben Rechnung in den Himmel oder in die Pleite fortschreiben.
Das dritte Feld, die unknown knowns, ist das Wissen, das irgendwo liegt und nicht abgerufen wird, die Hoffnung der Expertensysteme der Achtziger: „wenn Siemens wüsste, was Siemens alles weiß"27:19. Auf die Expertensysteme folgten Data Mining und Big Data. Coy hält wenig davon: Hätte Galilei nur Messdaten betrachtet, hätte er viele fallende Gegenstände vorhersagen können, „aber das Fallgesetz hätte er so nicht gefunden"30:22. Das vierte Feld sind die unknown unknowns, auf seiner Folie steht dafür nur das Wort Überraschung: Fukushima, der Internethandel, der Versandhäuser wegfegte, das Smartphone31:15.
Drei der vier Felder stammen aus einem berühmt gewordenen Satz des US-Verteidigungsministers Donald Rumsfeld von 2002, über den die Presse sich lustig machte; das vierte, das Wissen, von dem man nicht weiß, dass man es hat, setzt Coy dazu. Über Rumsfeld sagt er: „Der Mann hatte Recht." Für die Börse ist das vierte Feld das entscheidende. Algorithmen sind stark im zweiten Feld, sie rechnen Wahrscheinlichkeiten aus Vergangenem. Gegen das vierte Feld helfen sie nicht, sie reagieren nur schneller darauf. Die Erwartung vom 5. November 2026, neue Mehrheiten könnten den Bau von Rechenzentren bremsen, stand in keiner Zeitreihe.
Wenn Algorithmen nur aus Vergangenem rechnen können, das Entscheidende an der Börse aber die Überraschung ist: Wofür genau sind sie dann so schnell?
Fremdes Geld und wackelige Wissenschaft
34:16 — Coy rät niemandem, Geld in das Feld der unbekannten Überraschungen zu stecken, „aber manche mögen das und tun das". Die Dotcom-Blase nennt er ein Beispiel für Firmen, deren Geschäftsmodell völlig unbekannt war. Das eigentliche Problem sieht er in der Arbeitsteilung: Die Leute, die entscheiden, haben keine Ahnung von den Computern, die Leute, die sie bedienen, sind heute meist Physiker. Daraus macht er eine Regel:
„Wenn Sie sich einen Rat geben lassen im Investmentbanking, dann fragen Sie den Menschen, ob er sein eigenes Geld dafür festlegen würde. [...] Die Leute spekulieren mit fremdem Geld und spekulieren mit sogenannten wissenschaftlichen Erkenntnissen, die, wenn man sie aus der Nähe betrachtet, außerordentlich wackelig sind." 35:02
Im Gespräch — 35:02
In der Diskussion schärft er den Satz noch nach. Es gehe nicht darum, ob jemand sein Geld anlegen würde, sondern ob er es tut, „das ist ein großer Unterschied, und dann kriegen Sie natürlich auch keine Antwort"83:14. Die Regel ist alt, Nassim Taleb hat sie später als Skin in the Game zum Buchtitel gemacht. Sie trifft einen wunden Punkt des Finanzsystems: Wer mit fremdem Geld wettet, gewinnt mit, verliert aber selten im selben Maß. Dass Coy die Wissenschaft dahinter „wackelig" nennt, ist ein starkes Wort aus dem Mund eines Informatikers, der die Modelle von innen kennt.
Von der Astrologie zum Krieg der Algorithmen
37:31 — Der Vertreter von RYBN beginnt mit zwei Sätzen, die er von den Vorrednern übernimmt: Es gibt keine neutrale Technik, und Ökonomie ist eine Ideologie. Dann zeigt er, was vor den Rechnern war. Die Chartisten lesen Muster aus Kurven, eine „primitive, menschliche Form des Data Mining", „ein bisschen wie eine Religion". Der Händler W. D. Gann arbeitete mit Rastern, die an ein Horoskop erinnern41:47. Louis Bacheliers Doktorarbeit von 1900 übertrug die Physik der Zufallsbewegung auf die Börse, wurde vergessen und in den Sechzigern zu einer Art Bibel der Finanzmathematik42:34. Wann immer die rationalen Techniken versagen, sagt er, kehren die Leute zu den alten zurück.
Mit den Neunzigern beginnt eine neue Zeit. Händler wie Josh Levine schreiben die ersten Programme, und bald werden Wettbewerbe für Handelsprogramme ausgeschrieben. Das berühmteste, Sniper, gewann, indem es wartete, bis die anderen einen Preis gefunden hatten, und dann im letzten Moment zuschlug. RYBN erzählt es als Jäger, der Programme aufspürt, die große Aufträge in kleine Stücke zerlegen, damit niemand sie bemerkt49:43 (das vermischt zwei Dinge siehe Faktencheck). Daraus entsteht, was er „eine Art Krieg oder Wettrennen" nennt, wer der schnellste ist51:16. Die Zahl der Aufträge explodiert, die meisten dienen „als Tarnung" oder als Falle für die großen Algorithmen52:51. Und kaum jemand weiß, wie sie gebaut sind: Sie sind Black Boxes, ihr Code ein Geschäftsgeheimnis, für dessen Weitergabe Leute ins Gefängnis kommen können.
Den Flash Crash vom Mai 2010 deutet er als Rückkopplung zwischen Algorithmen, „das Ergebnis dieser Art Kriegsführung"54:38. Er zählt weitere Vorfälle auf: den Börsengang der Handelsplattform BATS im März 2012, dessen Aktie in Sekunden fast auf null fiel, den Tag, an dem die Firma Knight Capital mit fehlerhaften Aufträgen in 45 Minuten mehr als 460 Millionen Dollar verlor, und den gefälschten Tweet über eine Explosion im Weißen Haus. Das seien nur die großen; Forscher hätten 18.500 solcher Blitzereignisse gezählt (genau 18.520 Stürze und Sprünge), die kürzer als 1.500 Millisekunden dauern58:38.
Ein Labor außerhalb des Labors
59:23 — RYBN schließt mit zwei Gedanken. Der erste stammt vom Kybernetiker Norbert Wiener: In God and Golem, Inc. (1964) folge das ökonomische Spiel Regeln, die niemand ganz versteht, so gibt RYBN ihn wieder, ausdrücklich als „Übersetzung von Übersetzungen", wie das Krocketspiel der Königin in Alice im Wunderland. Daraus zieht der Sprecher seinen eigenen Schluss:
„Wir wissen nicht wirklich, wie die Ökonomie funktioniert, und schon gar nicht die Märkte. Sie so zu automatisieren, ist wie ein Experiment. Es ist das Labor außerhalb des Labors." 60:57 (unsere Übersetzung)
Im Gespräch — 60:57
Der zweite Gedanke kommt von der Rechtsphilosophin Antoinette Rouvroy und ihrem Begriff der algorithmischen Gouvernementalität. Diese Art zu regieren sei „eher vorbeugend als vorhersagend": Es gehe nicht darum, die Ursachen eines Phänomens zu verstehen, sondern darum, zu verhindern, dass bestimmte Dinge geschehen, indem man die Umgebung so verändert, dass sie nicht mehr geschehen können62:29.
Der Vortrag ist sprunghaft, er selbst entschuldigt sich, „ein bisschen unorganisiert" zu sein. Manches, was er im Vorbeigehen erzählt, hält einer Prüfung nicht stand (siehe Faktencheck). Sein Gedanke vom Labor außerhalb des Labors aber ist der stärkste des Abends. Ein Experiment braucht einen geschützten Raum, in dem ein Fehlschlag niemandem schadet. Ein automatisierter Markt hat diesen Raum nicht. Er probiert mit den Ersparnissen und Renten wirklicher Menschen aus, was passiert.
Wenn ein automatisierter Markt ein Labor ohne Schutzraum ist: Wer müsste zustimmen, bevor ein neues Handelsprogramm an echtem Geld ausprobiert wird, und wer haftet, wenn das Experiment misslingt?
Wer verdient am schnellen Handel?
64:11 — Constanze Kurz bringt die Runde auf den Boden. Bilder von schreienden Händlern auf dem Parkett hätten „nichts mehr mit der Realität zu tun", das gebe es seit zehn Jahren nicht mehr. Nach Zahlen des Zentrums für Europäische Wirtschaftsforschung (ZEW) sei der Anteil des Hochfrequenzhandels in fünf Jahren von 50 auf gut 60 % gestiegen, und 68 % der befragten Finanzmarktexperten sähen seinen Einfluss auf die Stabilität der Märkte negativ65:45. Erst der Flash Crash von 2010, als in 25 Minuten über 860 Milliarden Dollar Börsenwert verschwanden, habe die öffentliche Debatte ausgelöst66:31. Seither hätten sich die Algorithmen verändert: Sie haben eingebaute Grenzen und steigen bei bestimmten Signalen selbst aus, ziehen also Liquidität aus dem Markt, „oder zumindest behaupten das diejenigen, die die Algorithmen benutzen"68:12.
Dann fragt sie, wer an alledem verdient. Ihre erste Antwort sind die Börsen selbst. Jeder Auftrag bringt Gebühren, ob er zu einem Geschäft führt oder nicht. Die Börsen vermieten Rechenplätze direkt neben ihren Servern, bei der New York Stock Exchange eine Fläche so groß wie ein Fußballfeld, denn ein paar hundert Meter Abstand können über Bruchteile von Millisekunden entscheiden69:14. Und sie verkaufen Datenströme mit den Aufträgen an die Hochfrequenzhändler, angeblich anonymisiert:
„Die Daten, die aus dem Börsenplatz selbst anfallen, werden gleichzeitig wieder vertickt an die untereinander handelnden Algorithmen. Sozusagen der Modus, wie er heute üblich ist an den großen Börsenplätzen." 70:56
Im Gespräch — 70:56
Hier liegt der Kern dessen, was am Ende des Abends „Asymmetrie" heißen wird. Die Börse ist ein Marktplatz, aber sie verkauft einigen Besuchern einen früheren Blick auf die Stände. Wer dafür zahlen kann, sieht mehr und früher, und das ist kein Missbrauch des Systems, das ist sein Geschäftsmodell.
Wenn ein Tweet die Börse bewegt
73:14 — Kurz interessiert sich, wie sie sagt, „eigentlich nicht besonders für die Börsen, sondern für die Technik". Seit 2010 verkauft Twitter seinen gesamten Datenstrom über Partnerfirmen, und zu den ersten Kunden gehörten Händler, die damit ihre Algorithmen füttern. Was das bedeutet, zeigte der April 2013. Jemand kaperte das Twitter-Konto der Nachrichtenagentur AP und meldete eine Explosion im Weißen Haus, Obama sei verletzt. Es folgte eine „Verkaufsorgie", algorithmisch ausgelöst, ohne jeden menschlichen Einfluss:
„Der Dow Jones hat in diesen zwei Minuten 140 Punkte verloren. [...] Also ein Bereich, wo die meisten Menschen diesen Fake-Tweet von AP noch gar nicht gesehen hatten." 76:20
Im Gespräch — 76:20
Auf der anderen Seite entstehen Wirtschaftsnachrichten, die Computer schreiben, Kurz nennt die Firma Narrative Science. „Die reden also wieder quasi mit sich selbst"77:53. Und die Händler-Programme testen einander mit Angeboten, die nie zu Geschäften werden sollen, Forscher nennen sie Spambots. Ihre Forderung zum Schluss ist bescheiden, und erfüllt ist sie bis heute nur zur Hälfte, denn die Aufsicht darf seit MiFID II Beschreibungen der Algorithmen verlangen, die Öffentlichkeit sieht sie nicht: Wer reguliert, sollte die Betreiber zwingen, ihre Algorithmen überhaupt offenzulegen, damit es eine Möglichkeit gibt, „in diesen sehr geheimnisvollen Bereich" hineinzusehen80:12.
Der Tweet von 2013 ist das genaue Vorbild des 5. November 2026. Damals eine falsche Nachricht, diesmal eine echte, in beiden Fällen lasen Maschinen schneller als Menschen. Der Unterschied: 2013 war der Spuk nach Minuten vorbei, weil sich die Meldung als falsch herausstellte. 2026 ging es um eine echte Wahl und um Erwartungen daran, und der Kurs fiel über den ganzen Tag. Wie viel davon Maschinen beschleunigt haben, weiß man noch nicht.
Publikumsfragen
Die Moderatorin Judith Funke eröffnet die Runde mit einer eigenen Frage, danach kommen zwei Wortmeldungen aus dem Saal.
Wer trägt die Verantwortung, wenn kein Mensch mehr entscheidet? 81:42 — Funke fragt, wie es um die Verantwortung steht, wenn der Mensch aus der Entscheidung schon physisch herausfällt. Kurz antwortet, die Frage stelle sich wie bei allen Systemen, in denen Algorithmen entscheiden, vom Handelsprogramm bis zur autonomen Waffe: Haftet der Auftraggeber, der Programmierer, der Anwender? Gewöhnlich lösen Gesellschaften das über Versicherungen. Sie glaubt nicht, dass die Frage sich lösen lässt, denn die Leute, die diese Algorithmen einsetzen, verstünden die Technik oft selbst nicht mehr; es gehe zunehmend um Wahrscheinlichkeiten statt um klare Antworten82:28. Coy ergänzt, schnelles Handeln mit Computern sei an sich richtig, er habe kein Heimweh nach den Menschen, die sich auf dem Parkett anschreien. Das Problem liege woanders:
„Wenn ich weiß, wo ich hin will, ist es gut, wenn ich schnell dahin komme unter Umständen. Wenn ich gar nicht weiß, wo ich hin will, ist es wurscht, wie schnell ich bin. [...] Wir wissen gar nicht, was der Handel erreichen soll, also die Systeme wissen es nicht, aber sie machen es schrecklich schnell und dann kommen diese Crashes." 84:48
Im Gespräch — 84:48
Crashs habe es aber auch ohne Maschinen gegeben, 1929 und 1987, als der Dow Jones in zwei Tagen um fast 30 % gefallen sei. „Börse ist ein solches Geschäft, und wir werden es nicht verhindern können." Gefährlich werde es, wenn wir die Rechner loslassen „und nicht mehr wissen, was da eigentlich geschieht"85:35.
Ein Gleichgewicht des Schreckens? 86:20 — Ein Zuhörer fragt Kurz, ob sich die Algorithmen nicht gegenseitig die Gewinne wegnehmen und so neutralisieren, wie die Abschreckung im Kalten Krieg; dann könnte die Menschheit das Steuer vielleicht wieder selbst übernehmen. Kurz hält das Bild für unpassend. Sie sieht eher Boxer in einem Ring, die wie wild in die Luft schlagen und sich sehr selten treffen, Schattenboxen. Verlierer seien andere: Privatanleger mit Stop-Loss-Grenzen in ihren Depots, deren Verkaufsschwellen die Algorithmen gezielt austesten. Und dann sagt sie den Satz, der den Abend zusammenfasst:
„Der Unterschied zu den Börsen-Crashes früher ist aus meiner Sicht nicht nur, dass es eine enorme Beschleunigung gibt, sondern dass es eine Asymmetrie der Macht gibt in Bezug auf Wissensvorsprünge." 88:42
Im Gespräch — 88:42
Manche Teilnehmer verarbeiten 20.000 bis 50.000 Nachrichten pro Stunde und haben dadurch einen strukturellen Vorteil gegenüber allen, deren Parameter sie austesten89:33.
Wer hat die Maschinen gebaut? 90:20 — Eine Zuhörerin erinnert an Harun Farockis Film Nicht löschbares Feuer (1969) über die Ingenieure, die arbeitsteilig an Napalm arbeiteten. Wer davon spreche, dass Maschinen „für sich arbeiten", vergesse: Menschen haben sie gebaut, Menschen haben die Programme geschrieben und die Finanzprodukte erfunden. Ihr fehle heute die Kritik und künstlerische Reflexion, die genau dort ansetzt. Die Moderatorin nimmt das als Schlusswort.
Kurz sieht das Neue in der Asymmetrie des Wissens, Coy in der Ziellosigkeit der Geschwindigkeit. Wenn beide recht haben, was wäre gefährlicher: ein schneller Markt, den alle gleich gut sehen, oder ein langsamer, in dem wenige mehr wissen?
Nachbesprechung
Zwölf Jahre nach dem Dortmunder Abend: was aus den Forderungen wurde, und wer das Wettrennen um Geschwindigkeit bezahlt.
Was seit 2014 geschah
Als Constanze Kurz von einem „Gesetzesentwurf" sprach, galt das deutsche Hochfrequenzhandelsgesetz schon seit Mai 2013: Erlaubnispflicht für Hochfrequenzhändler, eine Obergrenze für das Verhältnis von Aufträgen zu Geschäften und die Pflicht, algorithmisch erzeugte Aufträge zu kennzeichnen (BGBl. I S. 1162). Seit dem 3. Januar 2018 gilt in der ganzen EU die Finanzmarktrichtlinie MiFID II. Sie verlangt belastbare Systeme und Notbremsen, Handelsunterbrechungen bei starken Kursbewegungen, Kolokation „transparent, gerecht und nichtdiskriminierend" und Mindest-Tickgrößen; die Aufsicht kann sich jede Handelsstrategie beschreiben lassen (Richtlinie 2014/65/EU, Art. 17, 48, 49). Was Kurz eigentlich wollte, die öffentliche Offenlegung der Algorithmen, verlangt die Richtlinie nicht. Die Finanztransaktionssteuer, die auf dem Podium als „Debatte der Zukunft" galt, ist es geblieben: Zehn Staaten verhandelten seit 2013 über eine verstärkte Zusammenarbeit, das Europaparlament führt das Vorhaben heute als blockiert, und im Arbeitsprogramm 2026 kündigt die Kommission seinen Rückzug an (Europäisches Parlament, Legislative Train). In den USA erhielt 2016 eine Börse die Zulassung, deren Geschäftsidee die Langsamkeit ist: IEX verzögert jede Nachricht um 350 Mikrosekunden, über 38 Meilen aufgerollte Glasfaser (CNBC, 17.06.2016).
Die Blitzstürze hörten nicht auf, sie wanderten. Am 24. August 2015 stoppten in den USA 1.278 automatische Handelspausen den Handel, mehr als 1.000 davon in börsengehandelten Fonds (SEC, Dezember 2015). Am 7. Oktober 2016 fiel das britische Pfund in rund 40 Sekunden um fast 10 % (Bank of England, Bank Underground); die Bank für Internationalen Zahlungsausgleich nannte das einen weiteren Datenpunkt in einer Reihe von Blitzereignissen in immer mehr Märkten (BIS 2017). Im Februar 2018 trieben die automatischen Absicherungsgeschäfte von Volatilitätsprodukten einen Tag, an dem der S&P 500 um 4 % fiel und ein solches Produkt 84 % verlor (BIS, März 2018). Und im Mai 2022 tippte ein Citigroup-Händler in London statt 58 Millionen Dollar 444 Milliarden ein; ein Handelsalgorithmus verkaufte daraufhin für 1,4 Milliarden Dollar Aktien, und europäische Indizes fielen für einige Minuten deutlich. Die britische Finanzaufsicht verhängte fast 28 Millionen Pfund Strafe (FCA, 22.05.2024). Es war ein Mensch, der sich vertippte, und eine Maschine, die gehorchte.
Wie groß der Anteil des Hochfrequenzhandels heute ist, weiß niemand genau. Die letzte amtliche Messung der EU-Wertpapieraufsicht kam mit Daten von 2013 auf 24 bis 43 % des gehandelten Aktienwerts, je nach Methode (ESMA 2014, Zusammenfassung CMS); die oft genannten „60 bis 70 %" finden sich in keiner Primärquelle. Und am 5. November 2026? Der Stratege Viraj Patel von Vanda Research sprach von einem „Käuferstreik" der Institutionellen und von „erzwungenen Verkäufen durch systematische und gehebelte Anlagestrategien" (Yahoo Finance, 05.11.2026). Gemeint sind vor allem Trendfolger, Programme, die über Tage und Wochen handeln, keine Hochfrequenzhändler. Wie viel des Absturzes auf Maschinen und wie viel auf Menschen fiel, zeigen die Daten bisher nicht.
Coys Satz vom Handel, der „schrecklich schnell" ist und nicht weiß, wohin, ist damit nicht widerlegt, aber eingehegt: Es gibt Notbremsen, Kennzeichnungen und Aufsicht. Die Frage, die Kurz stellte, wer was zuerst sieht, haben die Regeln kaum berührt.
siehe Weiter im Panorama: Wer trägt Verantwortung, wenn die Maschine handelt?, mit Dietmar Dath, Madeleine Clare Elish und der „moralischen Knautschzone", in die der Citigroup-Fall genau passt.
Wer zahlt für das Wettrennen?
Kurz sprach von einer „Asymmetrie der Macht in Bezug auf Wissensvorsprünge". Inzwischen lässt sich dieser Vorsprung in Geld messen. Die Ökonomen Eric Budish, Peter Cramton und John Shim zeigten 2015, dass das Wettrennen in der Bauweise der Börse selbst steckt: Im fortlaufenden Orderbuch lohnt es sich, einen Wimpernschlag schneller zu sein als alle anderen, und weil jeder das weiß, rüsten alle auf, ein Gefangenendilemma, dessen Kosten die Anleger über breitere Spannen tragen. Ihr Gegenvorschlag sind Sammelauktionen in kurzen Abständen, etwa jede Sekunde, in denen Geschwindigkeit nichts mehr bringt (Budish u. a. 2015, Einzelstudie mit Modell).
Wie groß der Betrag ist, haben Matteo Aquilina, Budish und Peter O'Neill mit Nachrichtendaten der Londoner Börse ausgerechnet. Je Aktie gibt es etwa ein solches Rennen pro Minute, meist nur 5 bis 10 Millionstelsekunden lang, zusammen rund 20 % des Handelsvolumens. Die sechs größten Firmen gewinnen und verlieren über 80 % aller Rennen. Das Wettrennen macht rund ein Drittel der Kosten aus, die Anleger für Liquidität zahlen, eine Art Steuer von etwa 0,5 Basispunkten auf jedes Geschäft; ohne sie wären diese Kosten 17 % niedriger. Hochgerechnet auf die Aktienmärkte der Welt geht es um rund 5 Milliarden Dollar im Jahr (Aquilina u. a. 2022, Einzelstudie). Die Gewinne konzentrieren sich bei den Schnellsten (Baron u. a. 2019, Einzelstudie), und die Börsen verdienen mit: Weil die Handelsgebühren im Wettbewerb gedrückt sind, holen sie ihre Rente aus dem Verkauf von Kolokation und schnellen Datenleitungen, und gerade das hält die alte Bauweise stabil (Budish u. a. 2024, theoretisches Modell). Kurz' Satz von den Börsen als erstem Profiteur hat damit eine wissenschaftliche Fassung bekommen.
Die andere Seite ist ebenso belegt. Seit Maschinen Kurse stellen, sind die Spannen zwischen Kauf- und Verkaufskurs deutlich enger geworden (Hendershott u. a. 2011, Einzelstudie); fast jede messbare Größe der Marktqualität hat sich seit den Neunzigern verbessert (Angel u. a. 2015, Übersicht). Mit kanadischen Orderdaten zeigt sich, wer davon profitiert: Kleine Aufträge wurden billiger, große, informierte Aufträge teurer (Korajczyk & Murphy 2019, Einzelstudie). Der Privatanleger mit dem Sparplan zahlt also eher weniger, der Pensionsfonds, in dem er ebenfalls spart, eher mehr. Unter Stress liefern Hochfrequenzhändler bei Extrembewegungen einzelner Aktien im Mittel Liquidität; bewegen sich viele Aktien zugleich, wie an einem Tag wie dem 5. November, fragen sie selbst Liquidität nach (Brogaard u. a. 2018, Einzelstudie).
Fließt also Geld von vielen zu wenigen? Ja, messbar, und es sind nicht viele, die es empfangen. Je 1.000 Euro Umsatz sind 0,5 Basispunkte fünf Cent; für den Einzelnen unsichtbar, zusammen Milliarden für eine Handvoll Firmen. Zugleich hat die Automatisierung den Handel für alle billiger gemacht, als er je war. Die ehrlichste Zusammenfassung ist eine doppelte: billiger als früher, teurer als nötig. Wie viel davon bei deutschen Privatanlegern hängen bleibt, hat noch niemand gemessen.
siehe Ein Panorama zur Frage, wer an der Börse die Kosten trägt, gibt es noch nicht; das Thema steht im Register der Nachbesprechungen.
Faktencheck
Hunger: Das Mathematical Tables Project in New York arbeitete ab 1938 mit bis zu 450 Beschäftigten, die mathematische Leiterin war Gertrude Blanch. Laut NIST lief das Projekt von 1938 bis 1947 und war 1940 mit 450 Beschäftigten die größte Recheneinrichtung der Welt; die 450 sind also der Höchststand, nicht die Größe zum Start. Quelle: NIST: The Human Touch Behind Some of Our Earliest Calculations
Hunger: Die Rechnerinnen bei der NACA bekamen meist 50 % weniger als ihre männlichen Kollegen. Nach NASA-Angaben verdiente eine Junior Computer in den 1940ern 1.440 Dollar im Jahr, ein gleich qualifizierter Mann als Junior Engineer 2.600 Dollar, beim Einstieg rund 45 % weniger. Die Größenordnung stimmt. Quelle: NASA History: When the Computer Wore a Skirt
Hunger zitiert Frank Schirrmacher (FAZ, April 2013) mit der „weiteren Formalisierung von bisher unentdeckten Märkten durch Algorithmen“. Weder den Wortlaut noch den Artikel haben wir gefunden. Keine unabhängige Quelle gefunden.
Coy sagt32:45, Amazon habe seit seiner Gründung nur ein einziges Jahr mit Gewinn abgeschlossen. Laut den SEC-Daten hatte Amazon Jahresüberschüsse 2007 (476 Mio. Dollar), 2008 (645), 2009 (902), 2010 (1.152), 2011 (631) und 2013 (274); nur 2012 war ein Verlust (−39). Bis Januar 2014 waren es allein seit 2007 sechs Gewinnjahre. Die verbreitete Legende vom ewig defizitären Amazon passt gut zu seiner Pointe, Investmentbanker interessierten sich nicht für Gewinne, trägt sie aber nicht. Quelle: SEC EDGAR, XBRL-Daten Amazon.com (NetIncomeLoss)
Coy: Der Dow Jones fiel 1987 „um fast 30 % innerhalb von zwei Tagen“. Am 19. Oktober 1987 fiel der Dow um 508 Punkte (22,6 %), am Freitag davor um 108 Punkte, zusammen gut ein Viertel. „Fast 30 %“ ist großzügig gerundet, sein Argument ändert das nicht. Quelle: Federal Reserve History: Stock Market Crash of 1987
RYBN42:34: Poincaré habe Bacheliers Doktorarbeit von 1900 abgelehnt, als unwissenschaftlich. Tatsächlich schrieb Poincaré das Gutachten selbst, und es zeigt, dass er die Arbeit hoch schätzte; die Note „honorable“ war für eine Arbeit, die im Wesentlichen außerhalb der Mathematik lag, wohl die höchste mögliche, und sie erschien in der angesehensten Zeitschrift der Zeit. Quelle: Courtault u. a. 2000, Mathematical Finance (mit Poincarés Gutachten im Anhang)
RYBN45:49: Bei der Dartboard-Aktion des Wall Street Journal nach Malkiels Idee seien die „blinden Affen“ meist ziemlich gut gewesen. Die Auswertung der Kolumne zeigt das Gegenteil: Die Experten schlugen die Darts deutlich, gegenüber fünf Marktindizes lagen sie vorn, aber nicht statistisch signifikant. Quelle: Atkins & Sundali 1997, Applied Economics Letters (Einzelstudie, Abstract über IDEAS)
RYBN: Sniper sei aus Wettbewerben für Handelsprogramme hervorgegangen und jage Algorithmen, die große Aufträge zerlegen. Der berühmte Sniper gewann das Santa Fe Double Auction Tournament (1990) als Parasit: Er wartete, bis andere einen stabilen Preis gefunden hatten, und schlug erst im letzten Moment zu. Mit der Jagd auf zerlegte Großaufträge hatte er nichts zu tun; RYBN vermischt hier zwei Dinge. Quelle: Stone u. a. 2003, JAIR: Related and Future Work
RYBN: Forscher hätten 18.500 Blitzcrashs gezählt. Die Studie findet 18.520 solcher Ereignisse, die kürzer als 1.500 Millisekunden dauern (Januar 2006 bis Februar 2011), Stürze und Sprünge nach oben, jeweils mindestens zehn Ticks in eine Richtung und mehr als 0,8 % Kursänderung. RYBN sagt „mindestens 1.500 ms“, das ist verdreht. Quelle: Johnson u. a. 2013, Scientific Reports (Einzelstudie)
BATS zog seinen Börsengang am 23.03.2012 nach technischen Problemen zurück (BATS-Mitteilung). Knight Capital schickte am 01.08.2012 in 45 Minuten mehr als 4 Millionen Orders in den Markt, um 212 Kundenaufträge auszuführen, und verlor über 460 Millionen Dollar. Zugrunde ging die Firma daran nicht: Im Oktober 2013 zahlte Knight Capital Americas noch selbst 12 Millionen Dollar an die SEC. Quelle: SEC Press Release 2013-222
Kurz: April 2013, gekapertes AP-Konto, „Explosion im Weißen Haus“, der Dow verliert in zwei Minuten 140 Punkte. NBC meldet ein Minus von 143 Punkten gegen 13 Uhr, von 14.699 auf 14.555. RYBN legt den „Hash Crash“ auf 2014, richtig ist der 23. April 2013. Quelle: NBC News, 24.04.2013: Dow Jones plunges but recovers after fake AP tweet
Kurz: Börsen vermieten Rechenplätze direkt neben ihren Servern und verkaufen Datenströme vorab an Hochfrequenzhändler. 2012 verhängte die SEC gegen die NYSE ihre erste Geldbuße überhaupt gegen eine Börse (5 Millionen Dollar): Die NYSE hatte seit 2008 Daten über zwei eigene Feeds verschickt, bevor sie im öffentlichen Gesamt-Feed standen. In Mahwah verkaufte die NYSE in der ersten Ausbaustufe mindestens 40.000 Quadratfuß Kolokationsfläche, geplant waren 100.000, die Größenordnung eines Fußballfelds (Data Center Knowledge). Quelle: SEC Press Release 2012-189
Kurz: Der Anteil des Hochfrequenzhandels sei laut ZEW in fünf Jahren von 50 auf gut 60 % gestiegen, 68 % der Finanzmarktexperten sähen einen negativen Einfluss auf die Stabilität, 65 % hielten die Regulierung für unzureichend. Eine ZEW-Sonderfrage mit diesen Werten haben wir nicht gefunden. Keine unabhängige Quelle gefunden.
Kurz79:27: Die Bundesregierung habe in der alten Legislaturperiode „versucht“, mit einem Gesetzesentwurf Grenzen zu setzen. Das Hochfrequenzhandelsgesetz war seit Mai 2013 in Kraft, im Januar 2014 also schon geltendes Recht, mit Zulassungspflicht für Hochfrequenzhändler und Eingriffsrechten für Börsenaufsicht und BaFin. Seit MiFID II kann die Aufsicht von jeder Firma mit algorithmischem Handel eine Beschreibung der Strategien, Parameter und Risikokontrollen verlangen (Art. 17, EUR-Lex). Gegenüber der Aufsicht ist Kurz' Forderung damit weitgehend erfüllt, gegenüber der Öffentlichkeit nicht. Quelle: Bundesregierung: Extreme Börsen-Szenarien verhindern
Weiterführende Quellen
Aus der Video-Beschreibung:
- HMKV Hartware MedienKunstVerein — Veranstalter, Konferenz New Industries: Geld und Schulden in der postindustriellen Welt, 16.–19.01.2014
- kulturfilm.eu — Video: David Figura
Im Podium erwähnt:
- RYBN.ORG: ADM8 — der Handelsroboter des Kollektivs
- Norbert Wiener: God and Golem, Inc. (1964) — 60:10
- Constanze Kurz, Frank Rieger: Arbeitsfrei. Eine Entdeckungsreise zu den Maschinen, die uns ersetzen — 63:24
- Burton Malkiel: A Random Walk Down Wall Street — 45:49
- Harun Farocki: Nicht löschbares Feuer (1969) — 90:20
Zum Weiterlesen:
- Budish, Cramton & Shim 2015, Quarterly Journal of Economics — das Wettrennen um Geschwindigkeit als Konstruktionsfehler des Markts, mit Gegenvorschlag (Batch-Auktionen)
- Rouvroy & Berns 2013, Réseaux — der Text zur algorithmischen Gouvernementalität, den RYBN zitiert
- CFTC/SEC: Findings Regarding the Market Events of May 6, 2010 — der amtliche Bericht zum Flash Crash
Verbindungen
siehe Luc — Der leere Turm
Lucs Gedanke unterscheidet den Markt, der noch menschliche Urteile bündelt, von einem System, das das Urteilen selbst übernimmt. Das Podium beschreibt diesen Übergang: Coy warnt vor Rechnern, die man loslässt, Kurz sagt, die Anwender verstünden die Technik oft selbst nicht mehr. Der Citigroup-Fall aus der Nachbesprechung, ein Mensch vertippt sich und die Maschine gehorcht, ist das Scharnier zwischen Last und Urteil in Reinform.
siehe Anna-Verena Nosthoff — Kybernetik und die Macht der Tech-Eliten
Wieners Flugabwehr-Prädiktor sagte aus vergangenem Verhalten künftiges voraus, genau Coys zweites Feld, das abschätzbare Risiko. RYBN schließt mit Wiener und beginnt mit dem Satz, den Nosthoff stark macht: Technik ist nicht neutral. Ihre Frage, was dabei herausfällt, ist Coys viertes Feld, die Überraschung.
siehe Walther Ziegler — Popper in 60 Minuten
Coys Satz, aus Messdaten allein hätte Galilei das Fallgesetz nicht gefunden, ist Poppers Kritik der Kübeltheorie, angewandt auf Data Mining. Poppers schwarzer Schwan ist Coys Feld der Überraschung.
siehe Kurz und Görlitz — Palantir und die deutsche Polizei
Dieselbe Forderung, zwölf Jahre später. 2014 will Kurz Handelsalgorithmen offengelegt sehen, 2026 sagt sie über die Polizeisoftware: „Den Code haben wir beide nicht gesehen." In beiden Fällen ist die Forderung gegenüber der Aufsicht teils erfüllt, gegenüber der Öffentlichkeit nicht.
siehe Yanis Varoufakis — Technofeudalism
Ein Prüffall, die Übertragung ist unsere: Börsen holen ihre Rente aus dem Verkauf von Kolokation und schnellen Datenleitungen, Varoufakis' Tribut für Zugang, nur dass er von Plattformen spricht. Zugleich widerspricht der Befund seiner Verelendungslogik, denn die Spannen wurden enger. Tribut und Effizienz bestehen hier nebeneinander.
siehe Catrin Misselhorn — Grundfragen der Maschinenethik
Misselhorn beantwortet das Dilemma des autonomen Fahrens mit Infrastruktur, eigenen Spuren, damit die Situation nicht entsteht. Dieselbe Logik haben Budishs Sammelauktionen und die Verzögerung der Börse IEX. Die Reibung: RYBN nennt mit Rouvroy genau diese Umgebungsgestaltung eine Regierungsform, die verhindert, statt zu verstehen.
siehe Tom Ockers — Schattenmacht BlackRock
Derselbe Flash Crash, gesehen vom größten Vermögensverwalter aus: ETFs als Weg, auf dem der Ausverkauf lief.
Weiterdenken
- Coy sagt, die Systeme wüssten nicht, was der Handel erreichen soll. Wissen es die Menschen? Und wenn nicht, ist die Maschine dann nur ein Spiegel dieser Ziellosigkeit?
- Kurz verlangt, Algorithmen offenzulegen. Würde Transparenz die Asymmetrie verringern, oder bekämen dann einfach die nächsten Schnellen einen neuen Vorsprung?
- Hunger erzählt den Computer als Fortsetzung des Fließbands. Wenn der Hochfrequenzhandel Taylorismus mit anderen Mitteln ist, wessen Arbeit wird hier zerlegt, und wer bekommt das Wissen, das dabei frei wird?
- Das stärkste Gegenargument zum Abend: Algorithmischer Handel hat die Spannen zwischen Kauf- und Verkaufskurs verengt, und Studien finden kleine Aufträge billiger, große eher teurer (Korajczyk & Murphy 2019, Einzelstudie). Kann ein System zugleich den Kleinanleger billiger handeln lassen und ihn strukturell unterlegen machen, und zahlt am Ende der Pensionsfonds, in dem dieselben Kleinanleger sparen?
Ein Fehler, ein holpriger Satz, etwas fehlt? Anfassen erlaubt: Jeden Abschnitt kannst du neu fassen.
Von hier einen Faden gehen7 Stationen, rückwärts durch den Bestand
Im Bestand
zehn gedachte Verweise · eine geteilte Quelle, die noch niemand verlinkt hat