Steuern Gefühle den Finanzmarkt?
Der Markt rechnet mit Zahlen, aber er bewegt sich mit Hoffnung und Angst. Ein Film über Tulpen, Dopamin und Herden und darüber, warum auch Maschinen das Gefühl nicht aus der Börse bekommen.
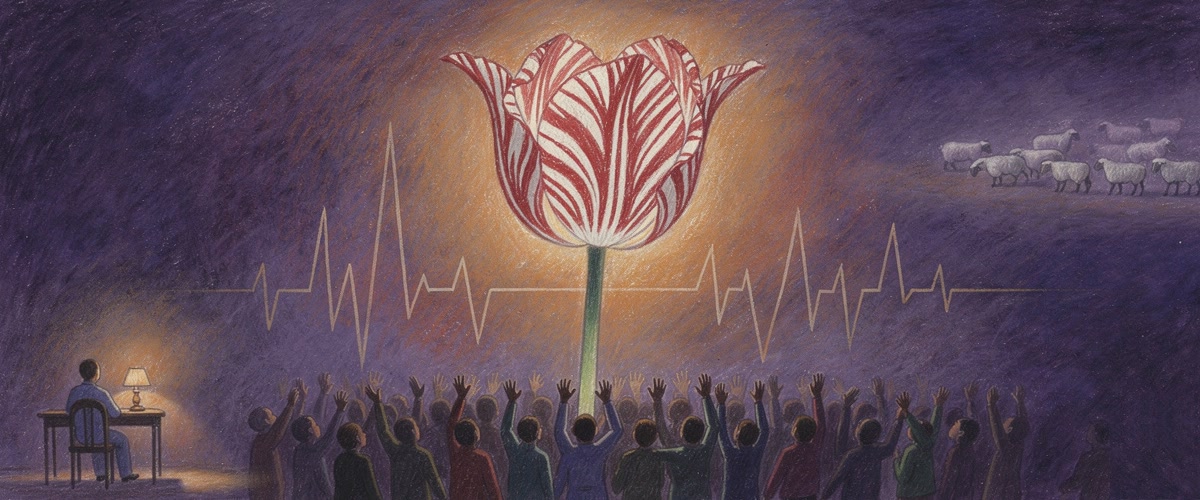
Künstlerhand: Odilon Redon, späte Pastelle: leuchtende Kreide auf getöntem Papier, Traumlicht.
Warum: Redon malte Blumen, die mehr wie Erscheinungen als wie Pflanzen aussehen, und genau das war die Semper Augustus 1637: ein Ding, dessen Wert nur noch im Kopf der Käufer lebte. Der Stiel wächst nicht aus der Erde, er ist die Pulslinie des Markts, mit der der Film beginnt. Unten die Menge, die nach dem Wunder greift, rechts die Herde aus Becks Satz, links einer, der sich an seine Regeln hält und nicht hinsieht.
Prompt: A wide 1200x500 banner in the style of Odilon Redon's late pastels, soft luminous chalk pastel on toned paper, visible pastel grain, dreamlike glow, no photorealism. In the centre a single enormous tulip, petals flamed crimson and white like a Semper Augustus, floating above the scene like a moon or a balloon, glowing from within. Its long green stem does not grow from the ground: it descends as a thin jagged line that rises and falls like a heartbeat on a monitor, ending in the outstretched hands of a dense dark crowd of tiny simplified figures below, all reaching upward at once. On the left edge a small calm figure sits at a desk with a lamp, turned away; on the right a faint flock of sheep drifts in the same direction as the crowd. Deep violet and indigo background, warm orange and gold halo around the flower. Quiet, uncanny, beautiful. No text, no realistic faces, no signature, no monogram.
Der Markt rechnet mit Zahlen, aber er bewegt sich mit Hoffnung und Angst. Der ARTE-Film aus der Reihe „42" geht dem in 26 Minuten nach, von der holländischen Tulpe über das Belohnungssystem im Gehirn bis zum Flash Crash von 2010. Eine Händlerin aus New York, ein Ökonom und eine Neuroökonomin kommen zu einem Schluss, der unbequemer ist, als er klingt: Gefühle lassen sich vom Geschäft nicht trennen, und Maschinen lösen das Problem nicht, sie beschleunigen es. Wir haben den Film zwei Tage nach dem KI-Kurssturz vom 5. November 2026 aufgenommen.
Quelle: Steuern Gefühle den Finanzmarkt? | 42 – Die Antwort auf fast alles | ARTE — Dokumentationsreihe, Deutschland 2025, 26 Min., auf YouTube seit 20.02.2026, verfügbar bis 21.02.2029 (Mediathek)
„42 – Die Antwort auf fast alles" ist das Wissenschaftsmagazin von ARTE. Diese Folge folgt drei Stimmen:
Kathy Lien: Devisenstrategin bei BK Asset Management in New York, begann am Devisenhandelstisch von JPMorgan (Profil). Sie spricht Englisch, wir zitieren die deutsche Fassung.
Hanno Beck: Professor für Volkswirtschaftslehre an der Hochschule Pforzheim, zuvor acht Jahre in der Wirtschaftsredaktion der FAZ, forscht unter anderem zur Verhaltensökonomik (Profil). Er trägt den historischen Teil, von der Tulpenmanie bis zur Dotcom-Blase.
Elise Payzan-LeNestour: Finanzprofessorin an der UNSW Business School in Sydney; sie verbindet Neurowissenschaft, experimentelle Ökonomik und Finanzforschung (Profil). Auch sie zitieren wir in der deutschen Fassung.
Die Sprecher haben wir über Standbilder zugeordnet. Wo ein Satz über Archivbildern fällt und keine Stimme eindeutig zu sehen ist, schreiben wir ihn dem Film zu.
Zwei Tage nach den US-Zwischenwahlen fiel der S&P 500 um 4,36 %, der Nasdaq Composite um 5,52 % (CNBC). Der Nasdaq 100 verlor 6,4 %, der Chipindex der Börse Philadelphia 12 %; in Seoul fiel der Kospi um 8,8 % (WiWo). Am Tag davor hatte der Dow noch seinen größten Gewinn nach einer Zwischenwahl seit 1982 gemacht (CNN). Dazwischen lag eine Nachricht: Die Demokraten hatten gewonnen, und manche ihrer neuen Gouverneure wollen den Bau von KI-Rechenzentren stoppen. Ein Tag Euphorie, ein Tag Angst, an derselben Börse und über dieselbe Wahl. Genau davon handelt dieser Film.
Die Tulpe und der größere Idiot
0:46 — Der Film beginnt mit einer Blume. Im 17. Jahrhundert wird die Tulpe in den Niederlanden zum Spekulationsobjekt, und Beck nennt die Tulpenmanie „die Mutter aller Spekulationsblasen". Die Zwiebeln werden „von Tag zu Tag" teurer, bis sie wirken wie eine Gelddruckmaschine. Eine seltene Sorte wie die Semper Augustus kostet auf dem Höhepunkt, in heutige Kaufkraft umgerechnet, gut eine halbe Million Euro1:31 (eine Umrechnung ohne festen Beleg, gesichert sind 1.000 Gulden im Jahr 1623 siehe Faktencheck). Der Film springt von dort ohne Umweg zu Bitcoin und zu NFTs, den digitalen Besitzurkunden für verpixelte Katzen, und eine Stimme fasst das Prinzip zusammen:
„Ich kann alles kaufen, auch wenn es noch so idiotisch ist, zu einem idiotischen Preis. Hauptsache, ich finde noch einen größeren Idioten als mich, der mir das Ding noch zu einem größeren Preis abkauft." 2:16
Im Gespräch — 2:16
Wer niemanden mehr findet, merkt in diesem Moment, dass er selbst der größte Idiot ist. Die Theorie vom größeren Idioten erklärt eine Blase ohne jede Rechnung über den Wert der Sache, denn der Preis hängt nur noch an der Erwartung, dass ein anderer mehr zahlt. Daraus folgt etwas Unangenehmes. Eine solche Blase platzt nicht, wenn jemand den wahren Wert entdeckt. Sie platzt, wenn die Käufer ausgehen. Und wann das passiert, sagt keine Bilanz voraus.
Ein Modell ohne Puls
3:48 — Viele ökonomische Modelle rechnen mit dem Homo oeconomicus, einem Menschen, der alle Daten kennt und kühl abwägt. Der Film zeichnet ihn als Figur, die bei Sturmwarnung „exakt 0,83 Dosen schwarze Bohnen pro Person" kauft, weil sie Kalorienbedarf und Haltbarkeit gegeneinander gerechnet hat. Dagegen stehen Kathy Lien und ihr Arbeitsplatz:
„Am Trading Desk herrscht ständig Geschrei. Die Sales-Leute brüllen den Market Makern Preisanfragen zu, die Market Maker schreien Preise zurück." 4:34
Im Gespräch — 4:34
Computer piepsen, jemand will zehn Millionen statt fünfzehn. In diesem Lärm, sagt der Film, regieren zwei Grundgefühle: die Hoffnung auf Gewinn und die Angst vor dem Verlust. Das Bild ist gut gewählt, weil es den Kern des Problems zeigt. Die Theorie kennt den ruhigen Rechner, die Praxis kennt den Menschen unter Druck, der in Sekunden entscheidet. Beide reden über denselben Markt. Das Modell ist dabei nicht falsch, es ist unvollständig: Es beschreibt den Markt an einem ruhigen Dienstag gut und den Markt an einem Tag wie dem 5. November schlecht.
Gier ist ein schlechtes Wort
5:19 — Hanno Beck nennt die beiden Gefühle beim Namen und nimmt ihnen gleich den moralischen Beiklang:
„Die beiden wichtigsten Emotionen an Finanzmärkten sind vermutlich schon Gier und Angst. Was jetzt erstmal sehr negativ klingt, ist aber eigentlich gar nicht, weil Emotionen sehr wichtige Denkmechanismen sind." 5:19
Im Gespräch — 5:19
Elise Payzan-LeNestour geht einen Schritt weiter und verwendet das Wort gar nicht. Gier habe eine „sehr psychologisierende, moralisierende und eher abwertende Konnotation"6:04. Nüchtern betrachtet sei sie eine emotionale Motivation, die es leichter macht, Risiken einzugehen. Sie spricht lieber vom Craving, einem Hunger nach Geld, den jeder in sich trage. Im Gehirn sei das eine Ausschüttung von Dopamin in einem tiefen Kern namens VTA (dem ventralen tegmentalen Areal), ein Signal der Vorfreude auf mehr6:50.
Die Verschiebung ist mehr als Wortwahl. Wer von Gier spricht, sucht Schuldige, gierige Banker, gierige Anleger. Wer von einer Verwundbarkeit spricht, die alle teilen, sucht nach Strukturen, die diese Verwundbarkeit abfangen oder ausnutzen. Die zweite Sicht ist unbequemer, weil sie niemanden ausnimmt, auch den nicht, der vom Sofa aus über die Spekulanten urteilt.
Wenn der Hunger nach Geld eine Verwundbarkeit ist, die alle teilen, wer trägt dann Verantwortung, wenn ein Markt sie ausnutzt: der Einzelne, der kauft, oder der, der das System so baut, dass es den Hunger füttert?
Panik ist schneller als Nachdenken
7:37 — Niemand hat alle Daten. Darum entscheiden wir mit Faustregeln und hängen uns an Zahlen, an Kaufkurse und Verkaufsgrenzen, die mit dem Wert eines Unternehmens wenig zu tun haben müssen. Lien beschreibt, wie sich das anfühlt: Ein Gewinn schmilzt von plus zehn auf fünf auf null auf minus eins, und schon kommt die Angst, daraus könnten minus zwanzig werden. Wie stark diese Angst einen ganzen Markt erfassen kann, zeigt der Film am Frühjahr 2020: Zwischen dem 19. Februar und dem 18. März verlor der DAX 39,6 %8:23.
Beck hält fest, wann Gefühle am stärksten wirken, nämlich in den Übertreibungen, nach oben wie nach unten:
„Die Emotionen triggern praktisch ein Verhalten. Sie umgehen praktisch das Nachdenken und sorgen dafür, dass man schnell entscheidet. Und das heißt dann Panik." 9:09
Im Gespräch — 9:09
Lien ergänzt das Sprichwort vom Parkett: „Anleger verkaufen zuerst und stellen hinterher Fragen."9:09 Laut einer Studie von 2024 erklären Emotionen in extremen Marktphasen bis zu 67 % der Unsicherheit am Markt9:56 (die Studie misst Gefühlswörter in der Finanzpresse und findet einen Zusammenhang, keine Ursache siehe Faktencheck). Um die Gefühle messbar zu machen, gibt es den Fear and Greed Index, eine Skala von 0 (größte Angst) bis 100 (größte Gier). In der Corona-Panik fiel er auf 2, im September 2008 nach der Lehman-Pleite auf 12 (nachträglich berechnet, den Index gibt es erst seit 2012), obwohl die Finanzkrise die Märkte viel länger belastet hat10:41. Daran sieht man, was der Index misst: die Stimmung des Augenblicks, nicht den Schaden.
Der CEO und das Pawlowsche System
12:13 — Payzan-LeNestour erklärt Entscheidungen als Zusammenarbeit zweier Systeme. Der präfrontale Kortex ist „quasi der CEO des Gehirns": Er urteilt, rechnet, plant. Daneben arbeitet das Pawlowsche System, ein Überbleibsel aus Zeiten, in denen schnelle Reaktionen über Leben und Tod entschieden. Es meldet dem CEO, ob Freude oder Schmerz zu erwarten ist. Kann man es abschalten?
„Einfache Antwort: Nein. Das ist eine Illusion. Man kann keine rationale Entscheidung ohne die Pawlowschen Emotionen treffen." 12:59
Im Gespräch — 12:59
Meistens arbeiten beide Systeme gut zusammen. Manchmal übernimmt das alte System. Payzan-LeNestour erzählt dazu von einer Straße, die man gut kennt, weil dort ein Restaurant mit einem sehr guten Milchshake liegt. Heute steht ein Schild da, die Straße ist gesperrt. Der CEO weiß, dass es zwecklos ist, und trotzdem fährt man weiter14:32.
Das Bild ist alltäglich, und gerade darum trägt es. Es geht hier nicht um Dummheit, das Wissen ist ja da. Es verliert nur gegen einen Reiz, der stärker ist. Für die Theorie effizienter Märkte, in der Preise alle verfügbaren Informationen spiegeln, ist das ein schwieriger Befund: Die Information kann vorhanden sein und trotzdem nicht ankommen.
Wenn das Wissen da ist und trotzdem gegen den Reiz verliert, hilft dann mehr Aufklärung überhaupt, oder braucht es Sperren, die nicht vom eigenen Urteil abhängen, so wie die Schranke vor der gesperrten Straße?
Die Herde, die etwas zu wissen scheint
15:18 — Das zweite große Beispiel ist die Dotcom-Blase. Der Nasdaq stieg zwischen 1995 und März 2000 um über 500 %, die Gewinne der Unternehmen nicht unbedingt. Beck erzählt vom Frankfurt des Jahres 2000 und einer „unglaublich ansteckenden Atmosphäre": Jeder glaubte, in wenigen Monaten reich zu werden, als seien die Straßen mit Gold gepflastert16:03. Den Herdentrieb hält er trotzdem nicht für blanke Unvernunft:
„Herdentrieb ist auch was Rationales, solange du vermutest, dass in diesem Herdentrieb eine Information steckt, die du nicht hast." 16:03
Im Gespräch — 16:03
Wer mitläuft, rechnet also auch: Die anderen wissen vielleicht etwas. Das geht eine Weile gut. Gefährlich wird es, wenn alle so rechnen und am Ende niemand mehr die Information hat, auf die alle sich verlassen. Dann läuft die Herde ihrem eigenen Laufen hinterher. Lien zieht daraus den Schluss, dass ein „realistischer Preis" schwer zu bestimmen ist:
„Es gibt keinen Markt, der sich ausschließlich auf aktuelle Bewertungen stützt." 17:33
Im Gespräch — 17:33
Preise spiegeln Erwartungen an Gewinne, an Wirtschaft und Nachfrage, und Erwartungen hängen an Faktoren, die niemand berechnen kann. Das trifft den Kern der Frage nach dem „unrealistischen" Marktwert. Ein Kurs kann übertrieben sein, aber woran misst man das, wenn der Maßstab selbst eine Erwartung ist? Payzan-LeNestour beschreibt eine Folge davon, das „paradoxe Festhalten": Selbst sehr intelligente Menschen klammern sich an eine Anlage, obwohl sie wissen, dass es absurd ist17:33.
Regeln gegen den Reiz
19:05 — Was hilft? Lien antwortet mit einer Haltung, die eher an Askese erinnert als an Finanzmathematik:
„Klar, ich bin auch nur ein Mensch. Wenn der Markt einen großen Sprung macht, bin ich manchmal schon versucht einzusteigen, aber ich habe Regeln und die rufe ich mir ganz bewusst ins Gedächtnis." 19:05
Im Gespräch — 19:05
Payzan-LeNestour zeigt die Kehrseite. Sie beschreibt eine Anlage, die wiederholt kleine Verluste bringt und irgendwann den großen Gewinn. Der CEO im Kopf hat den Erwartungswert berechnet und weiß, dass Durchhalten die beste Strategie wäre. Viele halten trotzdem nicht durch, weil sich nach wiederholten Verlusten eine Art Angstreflex aufbaut, „und der führt dazu, dass wir uns suboptimal verhalten"19:50.
Hier berührt der Film eine Frage, die über die Börse hinausreicht. Die Regel, die man sich in ruhigen Zeiten gibt, ist eine Abmachung mit dem eigenen künftigen Ich, das unter Druck stehen wird. Odysseus ließ sich an den Mast binden, um die Sirenen hören zu können, ohne ihnen zu folgen. Lien macht dasselbe mit einer Liste. Für Privatanleger heißt das schlicht: Der Sparplan, der an einem schwarzen Donnerstag weiterläuft, ist klüger als der Mensch, der ihn stoppen möchte.
Maschinen ohne Gefühl, Herzinfarkt inklusive
20:35 — Wenn Gefühle das Problem sind, warum entscheidet dann nicht eine Maschine? Algorithmischer Handel ist alt, besonders bei Banken und Hedgefonds, und im Hochfrequenzhandel werden Wertpapiere in Milli- und Mikrosekunden gekauft und verkauft. Der Film vergleicht das mit Blitzschach, bei dem der Gegner zehn Züge weiter ist, bevor man den Kaffee abgestellt hat. Doch was passiert, wenn alle blitzschnell die falsche Entscheidung treffen? Der Film erzählt den 6. Mai 2010: Der Dow Jones stürzt „knapp 9 % in nur 5 Minuten" ab (9 % war der Tiefpunkt des ganzen Tages, in den fünf Minuten waren es etwa 6 %). Ein großer Fonds will automatisiert verkaufen, der Algorithmus hört nicht auf, andere Systeme springen an22:08 (das Programm verkaufte nach Volumen, und das Volumen stieg siehe Faktencheck).
„Die Verkaufsentscheidung der einen Maschine führte zur Verkaufsentscheidung der nächsten." 22:08
Im Gespräch — 22:08
Manche Aktien fallen um mehr als 60 %, rund 860 Milliarden Dollar Börsenwert verschwinden. Innerhalb einer Stunde, sagt der Film, ist das meiste wieder aufgeholt (laut SEC sogar nach etwa 20 Minuten), doch er zieht den Schluss, „ein so hochgradig automatisiertes System ist nicht stabil"22:54. Seither gibt es zusätzlich Handelspausen für einzelne Aktien (marktweite Circuit Breakers gab es schon seit 1988 siehe Faktencheck). Der Film räumt ein, dass KI-gestützte Systeme „in vielen Fällen" inzwischen zuverlässig und schnell funktionieren. Und dann wendet er das Argument: Auch Maschinen stoßen an das Unvorhersehbare, an Krieg, Pandemie, eine Erfindung, die alles ändert. Darauf habe uns die Evolution mit Gefühlen vorbereitet, die in Sekundenbruchteilen reagieren. Der Film schließt mit einem Satz, der beruhigt und beunruhigt zugleich: „Finanzmärkte werden immer wild und unberechenbar sein."23:39
Was die Maschinen am 5. November 2026 genau taten, wissen wir nicht. Sicher ist nur, dass eine politische Nachricht, über deren Folgen Menschen erschraken, an einem einzigen Tag Billionen bewegte, wie heute fast jeder große Kurssturz mit Hilfe von Programmen, die Nachrichten schneller lesen als wir. Der Film legt nahe, dass sich das Gefühl nicht aus der Börse entfernen lässt, man kann es nur schneller machen. Am Ende nennt er den Markt „das womöglich ehrlichste Porträt unserer Welt"25:09. Das ist schön gesagt. Ein Porträt zeigt aber nur, wer davorsitzt, und an der Börse sitzen nicht alle gleich groß davor. Der Film nennt die „Größe ihrer Brieftaschen" in einem Halbsatz24:24, verfolgt die Frage aber nicht.
Wenn Maschinen den menschlichen Schreck nur schneller in Kurse übersetzen, wessen Schreck übersetzen sie dann: den aller Anleger, oder den der wenigen, deren Modelle am schnellsten reagieren?
Faktencheck
Einen Preissprung gab es in den 1630er-Jahren wirklich, und Anfang Februar 1637 brach der Markt zusammen. Die Legende vom Massenwahn und vom Ruin des Landes stammt aber vor allem von Charles Mackay (1841), der sich auf Flugschriften von 1637 stützte. Die Historikerin Anne Goldgar hat die Archive ausgewertet: Gehandelt hat ein kleiner, wohlhabender Kreis, und der Zusammenbruch „did not destroy the economy, or even the livelihoods of most participants" (Goldgar 2007, Monografie aus Archivquellen). Der Ökonom Earl Thompson hält die Spitzenpreise sogar für ein Artefakt umgewandelter Terminkontrakte (Thompson 2006, Public Choice, Einzelstudie). Als Lehrstück für den Mechanismus trägt das Beispiel, als Beleg für große wirtschaftliche Schäden nicht. Quelle: Anne Goldgar: Tulipmania, Einleitung (University of Chicago Press)
Belegt ist der Preis von 1623: 1.000 Gulden für eine Zwiebel, so der Chronist Nicolaes van Wassenaer. Spätere Preise sind unsicher: 5.500 Gulden (1633) sind nur „said to have sold", 10.000 Gulden waren ein geforderter Preis. Der höchste verlässlich belegte Preis betraf eine andere Sorte, 5.200 Gulden für eine Admirael van Enkhuizen (Alkmaar, 5. Februar 1637); ein Meisterzimmermann verdiente rund 438 Gulden im Jahr. Die Euro-Umrechnung findet sich auf der von ARTE angegebenen Museumsseite nicht, und das Amsterdamer IISG hat seinen Gulden-Euro-Rechner zurückgezogen, weil solche Umrechnungen „ein zu vereinfachtes Bild" ergeben. Quelle: Encyclopaedia Romana: Semper Augustus, IISG: Value of the Guilder versus Euro
Der Coinbase-Kurs lag im Januar 2015 bei rund 289 Dollar und im Januar 2025 bei rund 97.000 Dollar, ein Plus von gut 33.000 %. Die Angabe des Films ist eher vorsichtig. Quelle: FRED (Federal Reserve Bank of St. Louis): Coinbase Bitcoin
Der DAX schloss am 19. Februar 2020 bei 13.789 Punkten und am 18. März bei 8.442 Punkten, ein Minus von knapp 39 %. Die −39,6 % des Films liegen innerhalb eines Prozentpunkts. Quelle: Yahoo Finance: Tageskurse DAX
Die Zahl steht im Abstract der Studie von Taffler, Agarwal und Obring, aber dort heißt es „associated with", nicht „erklären". Gemessen wurden auch nicht die Gefühle der Anleger, sondern Gefühlswörter in der Finanzpresse während dreier Krisen (Dotcom, Finanzkrise, Covid). Es ist ein Zusammenhang, kein Nachweis einer Ursache (Taffler u. a. 2024, Journal of Behavioral Finance, Einzelstudie mit Textanalyse). Quelle: Abstract über OpenAlex
Den Tiefstwert 2 am 12. März 2020 nennt CNN selbst. Den Index gibt es aber erst seit Mai 2012, entwickelt von Journalisten bei CNNMoney, nicht von Ökonomen, wie der Film sagt. Der Wert von 2008 ist nachträglich berechnet; die 12 vom 17. September 2008 fand sich nur in einer Sekundärquelle. Der Vergleich trägt, doch 2008 hat niemand diese Zahl gesehen. Quelle: CNN, 01.06.2020, Talking Biz News, 24.05.2012: CNNMoney launches Fear & Greed Index
Der Nasdaq Composite stieg von 743,58 Punkten am 3. Januar 1995 auf 5.048,62 Punkte am 10. März 2000, ein Plus von rund 580 %. Quelle: FRED (Federal Reserve Bank of St. Louis): NASDAQCOM
Die 9 % sind der gesamte Tagesverlust des Dow am Tiefpunkt, rund 9,2 % unter dem Vortagesschluss; schon vor dem Sturz lagen die Indizes über 4 % im Minus. In den eigentlichen fünf Minuten fielen sie um mehr als 5 %, der Dow um etwa 600 Punkte. Ein Fondshaus wollte 75.000 E-Mini-Terminkontrakte (rund 4,1 Milliarden Dollar) zur Absicherung verkaufen; das Programm sollte 9 % des Volumens der jeweils letzten Minute verkaufen, „without regard to price or time". Weil das Volumen stieg, auch durch das Hin und Her der Hochfrequenzhändler, verkaufte es immer schneller und war nach rund 20 Minuten fertig; für denselben Umfang hatte die Firma zuvor über fünf Stunden gebraucht. Die Hochfrequenzhändler lösten den Sturz nach den Handelsdaten nicht aus, verstärkten ihn aber (Kirilenko u. a. 2017, Journal of Finance, Einzelstudie mit Handelsdaten). Ganz geklärt ist die Ursache nicht: 2016 bekannte sich der britische Händler Navinder Sarao des Spoofings schuldig, also des Platzierens von Scheinaufträgen, auch im Zusammenhang mit diesem Tag. Quelle: SEC/CFTC: Findings Regarding the Market Events of May 6, 2010, US-Justizministerium, 09.11.2016
Über 20.000 Geschäfte in mehr als 300 Wertpapieren liefen zu Preisen, die mehr als 60 % von den Kursen kurz zuvor abwichen, manche zu einem Cent, andere zu 100.000 Dollar; sie wurden großteils annulliert. Die Erholung kam schneller als in „einer Stunde": Nach etwa 20 Minuten lagen die Kurse weitgehend wieder auf ihrem Niveau, der Dow schloss 3,2 % im Minus. Quelle: SEC/CFTC: Preliminary Findings, Mai 2010
Die Größenordnung stimmt, die Zahl ist nicht amtlich. Der SEC/CFTC-Bericht nennt keinen Dollarbetrag; die von ARTE verlinkte Arbeit (Rose 2011) nennt im Abstract 800 Milliarden. Eine Primärquelle für 860 Milliarden fand sich nicht. Quelle: Chris Rose: The Flash Crash of May 2010 — Accident or Market Manipulation? (Abstract)
Marktweite Circuit Breakers gibt es in den USA seit 1988, als Folge des Crashs von 1987; am 6. Mai 2010 griff keiner, weil die Schwellen nicht erreicht wurden. Neu kamen danach Sperren für einzelne Aktien: Seit Juni 2010 wird der Handel in einer Aktie fünf Minuten ausgesetzt, wenn sie binnen fünf Minuten um 10 % schwankt. Quelle: SEC/CFTC: Findings Regarding the Market Events of May 6, 2010
Becks Satz deckt sich mit der klassischen Theorie der Informationskaskaden: Für den Einzelnen kann es klug sein, den Vorgängern zu folgen und die eigene Information zu übergehen, und genau darum ist solches Massenverhalten zerbrechlich (Bikhchandani, Hirshleifer & Welch 1992, Journal of Political Economy, theoretische Grundlagenarbeit).
Menschen greifen zu einer Anlage, die wiederholt Gewinn brachte, auch dann noch, wenn ihr Erwartungswert negativ ist; im Labor verhielten sich Teilnehmer so, im echten Handel fand sie eine passende Preisanomalie. Der Befund ist noch nicht unabhängig wiederholt (Payzan-LeNestour & Doran 2024, Science Advances, Einzelstudie aus Modell, Experiment und Marktdaten). Quelle: Abstract über OpenAlex
Weiterführende Quellen
Aus der Video-Beschreibung (von ARTE selbst belegt):
- Semper Augustus — Encyclopaedia Romana — zur begehrtesten Tulpe der Manie
- National Gallery of Art: Dutch Painting, S. 92 — Zwiebelpreis 1623: 1.000 Gulden
- Charles Mackay: Extraordinary Popular Delusions (Project Gutenberg) — die klassische, heute umstrittene Erzählung der Tulpenmanie
- Amsterdam Tulip Museum: Tulipmania — Umrechnung in heutige Kaufkraft
- Süddeutsche Zeitung: Psychologie der Börse — allzu menschlich — zu Kostolanys „10 % Fakten, 90 % Emotionen"
- André Kostolany: Die Kunst, über Geld nachzudenken (Ullstein)
- Verhaltensökonomie (Springer) — Lehrbuch zum Feld
- Studie 2024: Emotionen in extremen Marktphasen (Journal of Behavioral Finance)
- „Pawlowsches Fehlverhalten" (PDF, Semantic Scholar)
- Payzan-LeNestour & Doran 2024: Craving money? (Science Advances) — die Studie hinter dem „Pawlowschen Bias"
- The Guardian: How the 2010 flash crash unfolded (2015)
- SEC/CFTC: Findings Regarding the Market Events of May 6, 2010 — der amtliche Bericht zum Flash Crash
- Chris Rose: The Flash Crash of May 2010 — Accident or Market Manipulation? — von ARTE für die 860 Milliarden Dollar genannt (das Abstract nennt 800 Milliarden)
- Circuit Breakers (ScienceDirect)
Zum Anlass:
Verbindungen
siehe Wolfram Schultz — Dopamin, mehr als ein Glückshormon
Payzan-LeNestour nennt das Dopaminsignal eine „Vorfreude auf mehr". Schultz zeigt, dass Dopamin die Differenz zwischen Erwartetem und Erhaltenem meldet, ein Lernsignal, kein Glücksgefühl. So wird der „Pawlowsche Bias" als Lernregel lesbar, und Schultz' Satz, ein positiver Fehler hebe den Maßstab, beschreibt eine Blase von innen: Jedes Plus muss größer sein als das letzte, um noch zu überraschen.
siehe Ulrike Herrmann — Technisch möglich, ökonomisch unbezahlbar
Beck nennt den Herdentrieb rational, solange man in ihm eine Information vermutet; Herrmann sagt, er werde „ganz lange belohnt". Zusammen erklären beide, warum die Herde lange nicht dumm aussieht. Gegen die Aufregung des 5. November setzt Herrmann eine nüchterne Unterscheidung: Ein Aktiencrash sei vergleichsweise harmlos, gefährlich seien Immobiliencrashs. Ob der 5. November der Anfang der Blase war, die sie erwartet, ist offen.
siehe Rebecca Böhme — So trickst du dein Gehirn aus
Der Film zeigt das „paradoxe Festhalten": Das Wissen ist da und verliert trotzdem. Böhme erklärt, warum eine tausendfach bestätigte Erwartung Gegenevidenz so schwach gewichtet, dass sie kaum durchkommt, und ihre emotionale Ansteckung ist der Weg, auf dem sich eine Herde ausbreitet.
siehe Panorama: Wie weit darf der Staat lenken?
Die erste Inline-Frage dieser Note ist die Frage des Panoramas, übertragen auf die Börse: der Einzelne, der kauft, oder wer das System baut, das den Hunger füttert? Liens Regeln sind die private Fassung des Mastes, an den Odysseus sich binden ließ, Handelspausen bei Kurssprüngen die staatliche.
siehe DW Reporter — Widerstand gegen die KI-Rechenzentren in den USA
Der Anlass dieser Note, von unten gesehen. Sieben von zehn Amerikanern lehnen ein Rechenzentrum in ihrer Nähe ab, im November 2026 war es eine Wahlkampffrage; zwei Tage nach der Wahl las die Börse diesen Widerstand als Risiko. Den Halbsatz des Films über die „Größe ihrer Brieftaschen" beantwortet die Reportage mit einer Adresse: Das Land trägt, die Metropole bucht.
siehe Neue Akropolis — Der Mensch ist besser als sein Ruf
Zwei Angriffe auf dieselbe Figur: Neue Akropolis zerlegt den Homo oeconomicus als Egoisten, der ARTE-Film als kühlen Rechner. Beim Wort „Gier" reiben sie sich. Dort ist sie eine falsche Leitdoktrin, hier nimmt Beck ihr den moralischen Beiklang, und Payzan-LeNestour streicht das Wort ganz.
siehe Tom Ockers — Schattenmacht BlackRock
Wer die Gefühle der Anleger bündelt: Vermögensverwalter wie BlackRock, deren Indexfonds im Flash Crash eine Rolle spielten.
Weiterdenken
- Der Film sagt, Gefühle ließen sich vom Markt nicht trennen. Wenn das stimmt, ist dann ein Kurs überhaupt eine Aussage über ein Unternehmen, oder eher eine Aussage über uns?
- Beck nennt den Herdentrieb rational, solange man eine Information in ihm vermutet. Woran merkt man, dass die Herde nur noch sich selbst folgt, bevor es zu spät ist?
- Lien schützt sich mit Regeln, Payzan-LeNestour zeigt, wie Angst nach Verlusten die besten Regeln aushebelt. Was hält Regeln aufrecht, wenn das Gefühl stärker ist als der Vorsatz?
- Das stärkste Gegenargument zum Film: Vielleicht sind Gefühle gar nicht das Problem, sondern ungleiche Mittel, also wer warten kann und wer verkaufen muss. Würde ein Markt voller vollkommen rationaler Menschen weniger schwanken, wenn sie unterschiedlich viel Geld und Zeit haben?
Ein Fehler, ein holpriger Satz, etwas fehlt? Anfassen erlaubt: Jeden Abschnitt kannst du neu fassen.
Von hier einen Faden gehen7 Stationen, rückwärts durch den Bestand
Im Bestand
sieben gedachte Verweise · eine geteilte Quelle, die noch niemand verlinkt hat