Martin Oetting — Die Erbschaftsteuer, Katherina Reiche und das ZDF
Wer als Neffe eine Million in Aktien erbt, zahlt knapp 290.000 Euro, wer eine Million in einer Firma erbt, oft nichts. Martin Oetting rechnet nach — und hört genau hin, wie eine Ministerin darüber redet.
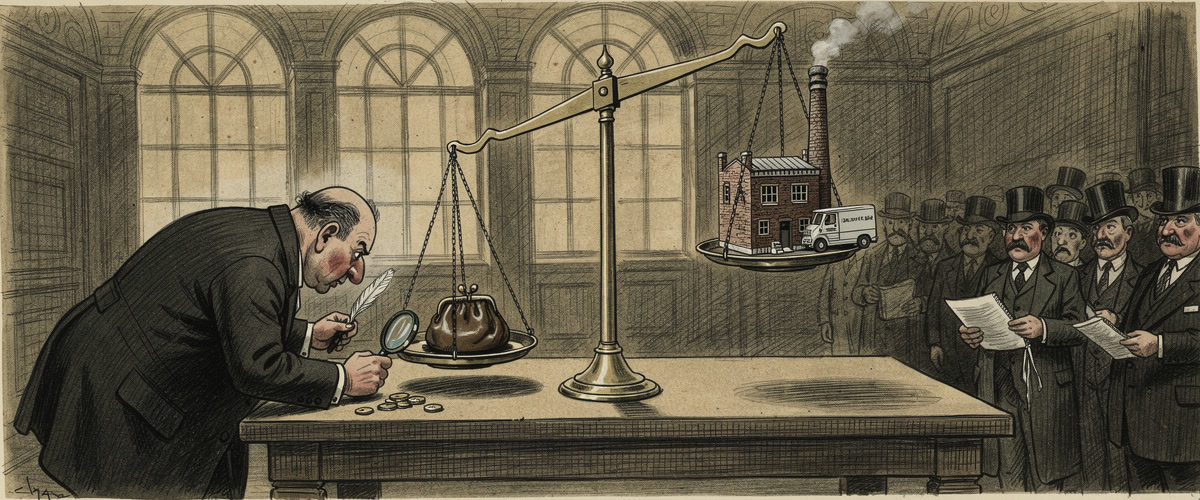
Honoré Daumier — Kreide auf dem Lithostein, wie in seinen Blättern über Richter, Minister und Zeitungsleute der Julimonarchie. Eine Balkenwaage im Steueramt: Links sinkt ein kleiner Lederbeutel mit ein paar Münzen tief, und ein Beamter beugt sich mit Lupe und Feder über ihn. Rechts schwebt eine ganze Fabrik samt Lieferwagen hoch oben, als wöge sie nichts. Am Rand schaut die Presse im Zylinder zu, die Notizblöcke in der Hand. Daumier zeigte die Macht beim Wiegen, ohne sie anzuschreien: Die Waage selbst ist der Witz. Die Vita trägt Rivera, die Note Daumier.
Prompt: Wide 1200x500 panoramic banner in the style of a 19th-century Honoré Daumier lithograph: black crayon on cream paper, loose expressive lines, cross-hatching, deep shadows, faint sepia wash. A dim, grand tax office with tall arched windows. In the exact center stands a tall classical two-pan beam balance with a long horizontal beam and two hanging pans on chains, strongly tilted: the LEFT pan hangs low, almost touching the table, holding a small plain leather purse and a few coins; the RIGHT pan is lifted high in the air and carries a whole small brick factory with a smoking chimney and a tiny delivery van — the heavy factory absurdly weighs nothing. Two portly clerks in frock coats with anonymous caricatured faces bend low over the sinking left pan with magnifying glasses and quills, scrutinising the little purse, their backs turned to the floating factory. In the shadowy background a crowd of men in top hats with notebooks watches. Quiet satirical ink drama. The purse is completely plain leather without any marks. Absolutely no text, no letters, no numbers, no signature, no monogram, no writing of any kind anywhere in the image.
Angelehnt an George Orwell — ein Versuch in dieser Tonlage. Geliehen: kurze Wörter, aktive Verben, konkrete Zahlen, die Sprache der Macht beim Wort nehmen. Beim Schreiben still gewählt am 28.10.2026.
Keine Nachahmung, nur eine Anlehnung — die Gedanken sind die von Martin Oetting, die Erzählstimme ist unsere.
Wer als Neffe eine Million Euro in Aktien erbt, zahlt knapp 290.000 Euro Steuer. Wer eine Million in einer Firma erbt, zahlt oft nichts. Gegen diesen Unterschied klagt ein Neffe vor dem Bundesverfassungsgericht, und Martin Oetting, selbst Unternehmer und Mitunterzeichner eines Aufrufs für eine gerechtere Erbschaftsteuer, rechnet in 25 Minuten nach, warum die Begründung dafür wackelt: Die Steuer schuldet der Erbe, nicht die Firma. Danach nimmt er sich eine Pressekonferenz vom 8. Oktober 2026 vor, in der Wirtschaftsministerin Katherina Reiche auf die Frage eines ZDF-Journalisten von Neid spricht, vom Handwerk und von Familienunternehmen. Seine Rechnung trägt weit. Sein Urteil über die beiden Menschen am Mikrofon geht weiter, als das Gesagte hergibt.
Quelle: Katharina Reiche, der ZDF-Redakteur, die Erbschaftssteuer und das Bundesverfassungsgericht (Martin Oetting, 27.10.2026, 25 Min.) — der kommentierte Ausschnitt stammt aus der Pressekonferenz zur Herbstprojektion 2026 (phoenix, ab 44:40).
Martin Oetting (Dr.) — Marktforscher, Unternehmer und politischer Essayist. Promoviert über Mundpropaganda, zehn Jahre Mitinhaber und Forschungschef der Word-of-Mouth-Plattform trnd, heute Autor des Newsletters Wirtschaft21 und Mitgründer der Initiative System Delta, die Wirtschaft als gestaltbares System begreift. In diesem Video spricht er als Partei, und er sagt es: Er hat den Unternehmer-Aufruf für eine gerechtere Erbschaftsteuer mitunterzeichnet9:06.
siehe DenkerVita
Ein Neffe klagt in Karlsruhe
0:45 — Der Fall, an dem Oetting alles aufhängt, ist unscheinbar. Ein Mann hat von seiner Tante ein Wertpapierdepot und Immobilien geerbt und soll darauf Erbschaftsteuer zahlen. Dagegen hat er nichts. Er hat etwas dagegen, dass ein anderer, der von seiner Tante eine Firma erbt, unter Umständen gar nichts zahlt. Er verlangt keine Abschaffung, er verlangt Gleichbehandlung. Darin liegt die Stärke des Falls: Wer gegen ihn argumentiert, muss die Ausnahme verteidigen. Die Steuer selbst stellt hier niemand in Frage.
Oetting erinnert daran, dass Karlsruhe nicht zum ersten Mal über diese Frage verhandelt2:15. Das Gericht hat die Erbschaftsteuer 1995, 2006 und 2014 beanstandet, und die Geschichte ist verschlungener, als er sie erzählt: Beim ersten Mal verlangte es selbst, fortgeführte Betriebe zu schonen, beim letzten Mal fand es die Schonung für große Unternehmen zu weit. Die Antwort des Gesetzgebers von 2016 steht nun wieder auf dem Prüfstand (siehe Faktencheck).
„Im Grunde haben wir an der Stelle eine Art andauernde Wunde unserer Demokratie.“ 2:15
Im Gespräch — 2:15
Das Wort „Wunde“ ist groß, aber es trifft etwas Wirkliches. Ein Steuerrecht, das über Jahrzehnte nur unter dem Druck eines Gerichts korrigiert wird und danach wieder Schlupflöcher öffnet, beschädigt das Vertrauen in den Gesetzgeber auch dann, wenn jede einzelne Fassung verfassungsgemäß wäre. Verhandelt wurde am 13. Oktober 2026, ein Urteil steht aus (BVerfG, Pressemitteilung 49/2026).
Eine Million, zweimal geerbt
1:30 — Oetting rechnet. Der Neffe erbt Wertpapiere und Immobilien im Wert von einer Million Euro. Als Neffe fällt er in eine ungünstige Steuerklasse, zahlt knapp 290.000 Euro und behält gut 710.000. Eine zweite Person erbt von ihrer Tante eine Firma, die ebenfalls eine Million wert ist. Bei ihr zieht das Gesetz zunächst 85 Prozent als begünstigtes Betriebsvermögen ab. Von den verbleibenden 150.000 Euro geht ein zusätzlicher Abzugsbetrag weg, und was zu versteuern bleibt, ist null.
„Und das ist keine theoretische Sondersache, das findet tatsächlich so statt, überall in Deutschland immer wieder.“ 1:30
Im Gespräch — 1:30
Bis zu 26 Millionen Euro, sagt Oetting, lässt sich die Steuer mit etwas Mühe auf null setzen2:15. Die Grenze gilt dabei je Erwerb und Erwerber, nicht je Firma: Wird ein Unternehmen auf mehrere Kinder verteilt, kann jedes für sich darunter bleiben. Die Rechnung ist schlicht und darum wirksam. Zwei Menschen, gleiches Erbe, gleicher Wert auf dem Papier, und der Unterschied in der Steuer ist so groß wie ein Einfamilienhaus. Was die Rechnung nicht zeigt, sind die Bedingungen, an die die Verschonung geknüpft ist: Wer sie bekommt, muss den Betrieb fünf Jahre halten und, ab sechs Beschäftigten, eine Lohnsumme einhalten, sonst wird nachversteuert. Oetting erwähnt das nicht. Ändern würde es an seinem Punkt wenig, denn die Bedingungen sind für einen Betrieb, der ohnehin weiterläuft, keine große Hürde. Aber sie gehören dazu, wenn man die Verteidiger der Regel ernst nimmt.
Wer die Steuer eigentlich schuldet
5:18 — Das Herzstück des Videos ist eine Unterscheidung, die Oetting für die am häufigsten verwischte der ganzen Debatte hält. Begründet wird die Verschonung mit der Sorge, Erben müssten ihre Firmen auspressen, Maschinen verkaufen, Arbeitsplätze streichen. Oetting setzt dagegen:
„Die Steuerschuld, die der erbende Mensch hat, ist eine private Steuerschuld. Das Unternehmen ist davon überhaupt nicht betroffen.“ 5:18
Im Gespräch — 5:18
Er spielt es an einem Beispiel durch. Seine Beispielfirma, ein Elektroinstallationsbetrieb mit acht bis zwölf Leuten, macht verlässlich rund 73.000 Euro Gewinn im Jahr; mal 13,75 genommen, dem gesetzlichen Faktor im vereinfachten Ertragswertverfahren, ergibt das den Wert von einer Million4:33. Muss die Erbin 290.000 Euro zahlen, kann sie anderes Vermögen nehmen, einen Kredit aufnehmen und aus den Ausschüttungen tilgen oder beim Finanzamt stunden lassen. Dann malt er die Szene aus, in der die neue Eigentümerin von der Geschäftsführung Geld verlangt, den Lieferwagen verkaufen lässt, nach Steuern 9.000 Euro herausbekommt und am Ende den Laden schließt8:20. „In welcher Welt hätte das Sinn?“
Rechtlich hat er recht: Steuerschuldner ist der Erwerber, nicht der Betrieb. Wirtschaftlich ist die Grenze weniger scharf. Wer eine kleine Firma erbt und sonst wenig besitzt, zahlt die Steuer am Ende aus dem Gewinn dieser Firma, und dieser Gewinn wird bei der Ausschüttung noch einmal besteuert. Bei 73.000 Euro im Jahr ist eine Schuld von 290.000 Euro mehrere volle Jahresgewinne, die dann nicht im Betrieb bleiben. Oettings Wort „bequem“6:03 ist zu leicht. Daraus folgt aber ein Betrieb, der ein paar Jahre weniger zurücklegt, und keine Pleite. Das ist genau die Abwägung, die eine ehrliche Debatte führen müsste, statt sie in ein Schreckbild von geschlossenen Werkstätten zu verwandeln.
Wenn die Steuer rechtlich den Erben trifft, wirtschaftlich aber aus dem Gewinn des Betriebs bezahlt wird: Wo genau verläuft die Grenze, ab der eine Verschonung den Betrieb schützt und nicht mehr nur die Familie, der er gehört?
Die Stundung, die niemand braucht
6:49 — Der schönste Fund des Videos ist ein Nebensatz auf einer Steuerberater-Seite. Das Gesetz sieht für Erben von Betriebsvermögen ausdrücklich eine Stundung vor, damit sie die Steuer über Jahre verteilt zahlen können, ohne den Betrieb zu gefährden. Oetting spricht von zehn Jahren zinslos; seit 2016 sind es höchstens sieben, nur bei Erbschaften, und ab dem zweiten Jahr fallen sechs Prozent Zinsen an (siehe Faktencheck). Dann zitiert er:
„Jedoch wird die Stundungsregelung in diesem Bereich praktisch kaum in Anspruch genommen, da gemäß geltender Bestimmungen in §§ 13a und 13b ErbStG die Erbschaftssteuer unter bestimmten Bedingungen ohnehin vollständig entfällt.“ — ARPS Steuerberater, zitiert bei 6:49
Im Gespräch — 6:49
Der Satz ist unauffällig und darum stark. Er stammt aus der Beratungspraxis, von Leuten, die mit dem Gesetz ihr Geld verdienen, und er beschreibt einen Staat, der für das angebliche Problem eine passende Lösung gebaut hat und sie dann nicht braucht, weil er die Steuer gleich ganz erlässt. Eine Zahl ist das allerdings nicht, und dieselbe Seite schildert die Stundung noch nach dem Recht vor 2016. Oetting fragt nach dem Grund und antwortet: „Man weiß es nicht“7:35. Es gibt mehrere Antworten. Die schlichteste: Eine Stundung verschiebt die Zahlung und kostet heute Zinsen, ein Erlass hebt sie auf. Wer Einfluss auf das Gesetz hat, nimmt lieber das Zweite. Die andere kommt aus Karlsruhe selbst: 2014 befand das Gericht, die Stundung sei kein „gleich wirksames milderes Mittel“, und ließ die Verschonung im Grundsatz zu. Oettings Lösung hat das Gericht also schon einmal gewogen und für zu leicht befunden.
Oberhalb von 26 Millionen
9:51 — Man könnte erwarten, dass die Großzügigkeit bei den kleinen Firmen endet. Bei 26 Millionen endet sie auch, aber nur die erste Stufe. Darüber beginnt die Verschonungsbedarfsprüfung:
„Eine Art Bedürftigkeitsprüfung, Achtung, für Überreiche.“ 9:51
Im Gespräch — 9:51
Wer ein Unternehmen jenseits dieser Grenze erbt, kann sich die Steuer erlassen lassen, soweit er sie nicht aus seinem übrigen Vermögen zahlen kann; daneben gibt es einen Abschlag, der mit der Größe abschmilzt. Die Prüfung ist die Antwort des Gesetzgebers auf Karlsruhe, das 2014 für Großunternehmen eine „Bedürfnisprüfung“ verlangt hatte. Der Erlass, den Oetting angreift, wurde gebaut, um das Gericht zufriedenzustellen. Oetting sagt, Familienkonzerne ließen ihre Erben mit Steuer- und Anwaltsberatung „auf kunstvolle Weise für den Stichtag arm rechnen“, sodass auch Erbschaften in dreistelliger Millionen- oder Milliardenhöhe steuerfrei bleiben10:37. Er vereinfacht dabei: Das Gesetz fragt nicht nur nach freiem Bargeld, es zieht die Hälfte des gesamten übrigen Privatvermögens heran. Die Firma selbst und ihre künftigen Gewinne zählen nicht mit. Die Richtung stimmt trotzdem. 2025 erließen die Finanzämter in 34 Fällen 3,7 Milliarden Euro, im Schnitt rund 109 Millionen Steuer je Fall. 28 dieser Fälle waren Schenkungen, und bei einer Schenkung lässt sich der Stichtag wählen und ein Empfänger, der sonst nichts besitzt (siehe Faktencheck). Das Armrechnen braucht dann keine Kunst. Das Wort vom Armrechnen benutzt Marlene Engelhorn fast gleich, die selbst aus einer solchen Familie stammt (Studio Bonn).
Die Erzählung von der bedrohten Firma
11:23 — Hier wechselt Oetting das Thema, von der Steuer zur Öffentlichkeit, und behauptet, dort liege das eigentliche Problem. Eine Lobby der Eigentümer großer Firmen, versammelt in der Stiftung Familienunternehmen und Organisationen wie der INSM (die allerdings von den Metall-Arbeitgebern finanziert wird), habe die Geschichte von den bedrohten Betrieben so weit verbreitet, dass im Zusammenhang mit der Erbschaftsteuer über nichts anderes mehr geredet werde.
„Und man erlebt fast nie, dass ein Journalist mal nachfragt oder ein Loch in diese mitunter absurden Behauptungen bohrt.“ 11:23
Im Gespräch — 11:23
Die Beobachtung ist alt und hat Substanz: Die Stiftung Familienunternehmen spricht im Namen von Familienunternehmen, vernetzt nach eigener Angabe im Lobbyregister aber „große, global aktive“ Firmen und nennt dort als Ziel die „Abschaffung der Erbschaftsteuer“, und das Bild des Handwerksmeisters, der um seine Werkstatt bangt, ist in der Debatte allgegenwärtig, auch wenn es um Erbschaften geht, die tausendmal größer sind als seine Werkstatt. Bei „Lügen“ wird es schwieriger. Dass eine Steuer auf Firmenübergaben Investitionen drücken kann, ist kein Märchen. In Griechenland ist es gemessen worden, für das alte deutsche Recht fand eine Studie keine gefährdeten Betriebe (siehe Faktencheck). Die These, die Debatte sei einseitig gerahmt, trägt. Die These, die Gegenseite lüge, braucht mehr Belege, als das Video liefert.
Eine Frage in der Pressekonferenz
12:54 — Dann der Ausschnitt, der dem Video den Titel gibt. In der Pressekonferenz zur Herbstprojektion am 8. Oktober fragt ein Journalist des ZDF die Ministerin nach der Erbschaftsteuer: Aus ihrer Partei gebe es Stimmen, die höhere Vermögen aus Gerechtigkeitsgründen stärker besteuern wollen.
„Wie sehen Sie das? Teilen Sie die Meinung oder sehen Sie das eher als generelles Gift für die Wirtschaft?“ 13:40
Im Gespräch — 13:40
Oetting nimmt die Frage Wort für Wort auseinander. Dass der Fall „viele Unternehmen beschäftigt“, bezweifelt er, weil Firmen nur einmal in einer Generation vererbt werden und die Steuer ohnehin keine Firma betreffe (einmal je Generation sind bei so vielen Firmen rund 37.000 Übergaben im Jahr siehe Faktencheck). Am meisten stört ihn der Schluss: „generelles Gift“ sei eine bedrohliche Metapher, die der Ministerin „den Steigbügel hinhält“14:25. Er schlägt eine bessere Frage vor: Einige in Ihrer Partei wollen große Erbschaften stärker besteuern, die Lobby und die Parteispitze sagen, das schade der Wirtschaft, wo stehen Sie?15:10
Seine Frage ist tatsächlich besser. Sie nennt beide Lager und wer hinter ihnen steht. Und seine Begründung, dass Wortwahl Wahrnehmung macht, ist ein Satz, den Orwell unterschrieben hätte. Trotzdem tut er dem Journalisten Unrecht. Die gestellte Frage bietet der Ministerin zwei Positionen an, die der Gerechtigkeitsstimmen in ihrer Partei zuerst. Das „Gift“ ist das Gegenargument in einer zugespitzten Form, wie man es in Pressekonferenzen oft hört, um eine Antwort zu erzwingen. Nachfragen sind dort selten möglich; hier gibt der Moderator sofort weiter, vier Fragesteller warten noch. Und die Frage war tagesaktuell: Am selben Tag hatte CDA-Chef Dennis Radtke in der Rheinischen Post verlangt, die Schlupflöcher bei großen Erbschaften zu schließen (siehe Faktencheck). Aus einer schiefen Formulierung „der Mann tut seine Arbeit nicht“ zu machen und ihn am Ende „erbärmlich wie inkompetent“ zu nennen23:31, sagt mehr über Oettings Zorn als über diesen Journalisten.
Oetting verlangt von Journalisten, dass sie neutral fragen, und ist selbst Unterzeichner eines Aufrufs. Wie neutral muss eine Frage sein, damit sie gut ist — und ist eine zugespitzte Frage, die eine klare Antwort erzwingt, schlechter als eine ausgewogene, die ausweichen lässt?
Neid, Handwerk, Familienunternehmen
15:55 — Reiche antwortet in vier Schritten, und Oetting kommentiert jeden. Zuerst eine Zahl: Die Finanzverwaltung habe für 2025 Erbschaft- und Schenkungsteuer in Höhe von 21 Milliarden Euro festgesetzt, ein Plus von 60,8 Prozent.
„Mir scheint, dass die heutige Gesetzeslage nicht dazu führt, dass Vermögen verschwindet.“ 15:55
Im Gespräch — 15:55
Oetting fragt: „Wer hat danach gefragt?“16:40. Hier ist er zu schnell. Die Zahl ist ein Argument, sie sagt: Die Steuer bringt viel, das System funktioniert. Man muss es prüfen statt es wegzuwischen. Die Zahl stimmt. Den Anstieg tragen vor allem Übertragungen ab 20 Millionen Euro, eingenommen haben die Länder 2025 15,4 Milliarden, und dieselbe Pressemitteilung weist außerhalb der 21 Milliarden 3,7 Milliarden aus, die wegen Verschonungsbedarf erlassen wurden (siehe Faktencheck). Reiche nennt die Zahl, die ihr nützt, und lässt die daneben weg.
Dann der zweite Schritt: Man unterscheide nicht zwischen betriebsgebundenem und freiem Kapital, und solange das so sei, stecke man „in einer unguten Neiddebatte“17:25. Oetting schließt, sie kenne die Klage nicht, denn die handle doch gerade von diesem Unterschied. Das ist die schwächste Stelle seiner Kritik. Reiche bezieht sich auf eine Bundestagsdebatte vom selben Tag, nicht auf die Klage, und sie verteidigt den Unterschied, den der Kläger angreift. Der Streit geht nicht darum, ob es ihn gibt, sondern ob er die Verschonung rechtfertigt. Ihr Satz ist ein Plädoyer für die bestehende Regel, kein Zeichen von Unkenntnis.
Beim Neid trifft er dagegen.
„Wer bei einer Diskussion um Gerechtigkeit und Steuern auf das Thema Neid umschwenkt, macht einen hinterhältigen Lobbyistentrick.“ 18:58
Im Gespräch — 18:58
Der Mechanismus, den er beschreibt, ist präzise: Aus einer Frage nach Regeln wird eine Frage nach dem Charakter dessen, der sie stellt, und der muss nun erst beteuern, dass er kein schlechter Mensch ist. Ob „hinterhältig“ zutrifft oder Reiche das Wort einfach aus Gewohnheit benutzt, kann niemand von außen sagen.
Im dritten und vierten Schritt spricht Reiche vom Handwerk und vom Mittelstand, denen man eine Perspektive bieten müsse, und von den Familienunternehmen als Stärke, die Deutschland mit Italien und Österreich „fast einzigartig“ mache (20:30, 21:15) (Familienunternehmen sind in ganz Europa die Mehrheit siehe Faktencheck). Oetting bemerkt zu Recht, dass sie nach großen Vermögen gefragt wurde und vom kleinen Laden an der Ecke antwortet. Den Einstieg „egal, was das Bundesverfassungsgericht entscheidet“ liest er als Missachtung der Gewaltenteilung. Im Zusammenhang ist es ein politischer Satz: Was immer Karlsruhe vorgibt, die Regierung will danach den Betrieben eine Perspektive geben. Dazwischen sagt sie „warten wir gespannt“, und sie schließt mit der Hoffnung, das Gericht möge die Familienunternehmen „in einem möglichen Urteil“ bedenken22:00. Sie wirbt beim Gericht um ein Urteil, das ihr passt. Dagegen ist in einer Demokratie wenig zu sagen.
Wer erbt, wer gründet
22:46 — Am Ende dreht Oetting das Standortargument um. Die Verschonung soll das Unternehmertum schützen, schwächt es nach seiner Ansicht aber, weil sie das Vermögen derer schont, die schon besitzen, und nicht derer, die anfangen wollen:
„Innovation, neue Ideen, radikales Andersdenken kommt üblicherweise nicht von denen, die bereits große Konzerne besitzen.“ 22:46
Im Gespräch — 22:46
Der Gedanke ist der interessanteste des Videos, und er bekommt am wenigsten Zeit. Er verschiebt die Frage von der Gerechtigkeit zur Wirtschaftspolitik: Eine Steuer, die ererbtes Vermögen schont, ist auch eine Entscheidung darüber, wessen Kapital im Land arbeitet. Für die gegenteilige Seite spräche, dass Familienunternehmen langfristiger planen als Investoren und gerade deshalb geschätzt werden; auch das gehört zur Abwägung. Oetting lässt ihn liegen und endet mit dem Zorn: Ministerin inkompetent, Journalist erbärmlich, „das, was ich in diesem Video mache, wäre die Aufgabe des ZDF gewesen“23:31. Für die Rechnung in der ersten Hälfte stimmt der Satz. Für die zweite Hälfte bräuchte das ZDF einen Kommentator, der beiden Seiten zuhört.
Wenn die Verschonung tatsächlich das Kapital der Besitzenden schützt und nicht das der Gründer: Wer würde eine Erbschaftsteuer ohne Ausnahmen am lautesten verteidigen — die Gründerin, die nie erben wird, oder der Familienbetrieb, der seit vier Generationen besteht?
Nachbesprechung
Oetting stellt zwei Fragen in den Raum, die das Video nicht ausführt: was an die Stelle der Ausnahmen träte, und was das Wort „Neid“ in diesem Streit eigentlich leistet.
Was, wenn die Ausnahmen fallen?
Oetting will die Verschonung loswerden und die Stundung an ihre Stelle setzen. Damit steht er weniger allein, als sein Zorn nahelegt. Der Wissenschaftliche Beirat beim Bundesfinanzministerium empfahl schon 2012, die Sonderregeln für Betriebsvermögen aufzuheben, die Sätze zu senken und ein Recht auf Stundung einzuführen; die Verschonung koste Effizienz (Haufe zum Beiratsgutachten). Der Sachverständigenrat will im Jahresgutachten 2025/26 den Abschlag unter 26 Millionen „erheblich“ senken und die Verschonungsbedarfsprüfung darüber abschaffen oder stark beschneiden, dazu großzügig stunden (SVR, Kapitel 5). Das DIW rechnet: Privilegien weg, Stundung und Verrentung dafür, ergibt langfristig 7,8 Milliarden Euro mehr im Jahr, fast nur aus den obersten Vermögensgruppen; mit einer Million Lebensfreibetrag und weniger Tarifstufen blieben 2,3 Milliarden, und die Zahl der Steuerpflichtigen halbierte sich (DIW Wochenbericht 4/2026). Die SPD hat im Januar 2026 ein Konzept mit einer Million Lebensfreibetrag, fünf Millionen zusätzlich für Betriebsvermögen und bis zu zwanzig Jahren Stundung vorgelegt (KPMG-Übersicht).
Auch das ifo-Institut will alle Vermögensarten gleich behandeln, mit einem flachen Satz um zehn Prozent und hohen Freibeträgen, aufkommensneutral. Clemens Fuest gibt dabei Reiche ein Stück recht: Die Sonderregeln ohne niedrigeren Satz abzuschaffen, wäre „existenzbedrohend für viele mittelständische Unternehmen“ (ifo, 22.01.2026). Vom Beirat bis zur SPD sind sich also alle einig, dass die Stundung die Verschonung ersetzen soll. Gestritten wird über den Satz, und damit über Oettings eigentliche Rechnung: Bei 30 Prozent auf eine Million wird die Stundung zur Last, bei zehn Prozent kaum.
Was Ausnahmen anrichten, lässt sich im Ausland besichtigen. Frankreichs Pacte Dutreil erlässt drei Viertel des Werts bei Firmenübergaben. Der Rechnungshof fand im November 2025, dass er über 5,5 Milliarden Euro im Jahr kostet, angesetzt waren 800 Millionen, und dass 65 Prozent der Ersparnis an ein Prozent der Begünstigten gehen. In zwanzig Jahren war er nie evaluiert worden. Die Auswertung dazu gibt beiden Seiten etwas: Unter dem Pacte bleiben Firmen öfter in Familienhand und werden seltener aufgelöst, Investitionen und Beschäftigung unterscheiden sich nicht (Cour des comptes, Synthese). Die Ausnahme schützt also die Familie, nicht messbar den Betrieb. Schweden zeigt das Ende dieses Wegs: Steuersenkungen für Familienfirmen und Ausweichwege der Reichen, während Mittelschichtserben mehr zahlten, untergruben die Legitimität der Steuer, bis sie 2004 abgeschafft wurde (Henrekson & Waldenström 2016, wirtschaftshistorische Studie).
Und dann die Schweiz, die Oetting zur Vorsicht mahnen könnte. Am 30. November 2025 lehnten 78,3 Prozent eine Steuer von 50 Prozent auf Erbschaften über 50 Millionen Franken ab. Die Debatte drehte sich, als Unternehmer mit Wegzug drohten und die Steuer als „Bedrohung für bodenständige Schweizer Familienunternehmen gelesen“ wurde (SRF). Die Erzählung von der bedrohten Firma ist kein deutsches Medienversagen, sie überzeugt Wähler. Ein deutsches Experiment zeigt warum: Befragte setzen für Familienunternehmen und das eigene Haus von sich aus niedrigere „faire“ Sätze an, und der faire Satz steigt mit der Höhe des Erbes (Groß, Lorek & Richter 2017, Einzelstudie). Reiches Intuition ist auch die vieler Bürger. Nur endet sie dort, wo das Gesetz am großzügigsten ist, bei den sehr großen Erbschaften.
siehe Weiter im Panorama: Was darf man erben?, mit Linartas, Kühnert, Deißner, Engelhorn, Grimm und Merkel.
Ist Neid ein Argument?
Reiche spricht von einer „unguten Neiddebatte“, Oetting nennt den Schwenk zum Neid einen Lobbyistentrick. Beide behaupten etwas über die Motive der anderen Seite, und dazu gibt es Forschung. Sie gibt keinem ganz recht.
In vier Ländern fanden Sznycer und Kollegen, dass Zustimmung zu Umverteilung vor allem aus Mitgefühl kommt, dann aus Eigeninteresse, und zu einem kleineren, aber messbaren Teil aus Neid; ein Gerechtigkeitssinn sagte sie nicht voraus (Sznycer et al. 2017, Einzelstudie). Eine Replikation bestätigt das Bild, nur der „bösartige“ Neid, der dem anderen etwas nehmen will, wirkt, und auch er schwach (Lin & Bates 2020). Neid ist also ein echter Antrieb, Reiche liegt nicht völlig falsch. Eine neue Studie verschiebt die Gewichte: Was die Unterstützung vorhersagt, ist das Urteil, ob Reichtum verdient ist; hält man ihn im Experiment für verdient, sinkt sie (Neerdaels, Blatz & Crusius 2026, drei Umfragen und ein Experiment, über 4.000 Befragte). Genau dieses Urteil verhandelt die Klage in Karlsruhe: Ist ein ererbter Betrieb anders verdient als ein ererbtes Depot?
Die Philosophie trennt hier seit Langem zwei Gefühle. Neid will, was der andere hat; Groll empfindet, wer eine Verteilung für ungerecht hält. Der Neidvorwurf lässt sich darum prüfen: Wer nur neidisch ist, müsste allein die Ungleichheiten bekämpfen, die ihm selbst schaden (Stanford Encyclopedia, „Envy“). Der Kläger in Karlsruhe will keine Firma, er will gleich besteuert werden. John Rawls dachte seine Gerechtigkeitstheorie für Menschen ohne Neid, fürchtete aber einen „entschuldbaren“ Neid, wenn Unterschiede so groß werden, dass sie die Selbstachtung verletzen (ebd.). Auch der Duden fasst „Neiddebatte“ über das Urteil, nicht über das Motiv: eine Debatte über die als „ungerecht empfundene Verteilung“ (Duden).
Auch die Ablehnung der Steuer hat kein reines Motiv. In einem repräsentativen deutschen Experiment unterschätzten die Befragten die Freibeträge; wer aufgeklärt wurde, wechselte mehrheitlich von Abschaffung zu Zustimmung (Bellani et al. 2024, Working Paper). Viele lehnen die Erbschaftsteuer ab, weil sie fürchten, sie träfe das Haus der Eltern, das fast nie betroffen ist. Wenn man Motive aufrechnen will, steht falsch eingeschätztes Eigeninteresse gegen ein wenig Neid. Weiter führt das Urteil, um das beide herumreden: Was ist an einem Erbe verdient?
siehe Weiter im Panorama: Ist Neid ein Argument?, mit Göpel, Hartmann, Mishra, Heinrich und der amerikanischen Hoffnung, selbst einmal reich zu sein.
Faktencheck
Oetting sagt, Erben von Betriebsvermögen könnten die Steuer zehn Jahre zinslos stunden lassen, „falls es für den Fortbestand der Firma nötig ist“6:49. Das war die Rechtslage bis zum 30.06.2016. Seit der Reform gilt: Stundung nur beim Erwerb von Todes wegen, höchstens sieben Jahre, nur das erste Jahr zinslos, danach Zinsen nach §§ 234, 238 AO (0,5 % im Monat, 6 % im Jahr). Zehn Jahre zinslos gibt es heute nur noch für Wohnimmobilien (§ 28 Abs. 3). Ein Kalkül ist nicht zu erkennen, Oetting hat die alte Rechtslage von der Steuerberater-Seite übernommen, die er zitiert und die wörtlich „bis zu zehn Jahre zinslos“ schreibt. Der Fehler macht die Stundung aber großzügiger, als sie ist, und das stützt sein Argument. Quelle: § 28 ErbStG (geltend), § 28 ErbStG a.F. bis 01.07.2016, § 238 AO
Steuerklasse II (§ 15), 20.000 € Freibetrag (§ 16), 15.000 € Erbfallkostenpauschale (§ 10 Abs. 5 Nr. 3), 30 % auf 965.000 € (§ 19) = 289.500 €. Vermietete Wohnimmobilien würden mit 90 % angesetzt (§ 13d) und senkten den Betrag etwas. Ein Kind zahlte auf dieselbe Million rund 88.000 €. Quelle: § 19 ErbStG, § 16 ErbStG, § 10 ErbStG
85 % Verschonungsabschlag (§ 13a Abs. 1), auf die verbleibenden 150.000 € greift der volle Abzugsbetrag von 150.000 € (§ 13a Abs. 2, einmal in zehn Jahren): Steuer null. Die Bedingungen: fünf Jahre Behaltensfrist, Mindestlohnsumme erst ab sechs Beschäftigten (400 % in fünf Jahren, gestaffelt 250 % bei 6–10 und 300 % bei 11–15), Entnahmebegrenzung, Verwaltungsvermögen nicht begünstigt, ab 90 % entfällt alles (§ 13b Abs. 2). Bis 26 Mio. € geht sogar 100 % Verschonung bei höchstens 20 % Verwaltungsvermögen, mit sieben Jahren und 700 % Lohnsumme (§ 13a Abs. 10). Oettings „mit etwas Mühe auf null“ ist gedeckt. Er übergeht noch eine weitere Begünstigung: Neffen und Nichten zahlen auf nicht verschontes Betriebsvermögen den Tarif der Klasse I (§ 19a). Quelle: § 13a ErbStG, § 13b ErbStG, § 19a ErbStG
Der Faktor im vereinfachten Ertragswertverfahren beträgt 13,75 (§ 203 Abs. 1 BewG); 73.000 € × 13,75 ≈ 1 Mio. €. Der „Jahresertrag“ ist dabei kein Bilanzgewinn: Das Betriebsergebnis wird pauschal um 30 % Ertragsteuern gemindert (§ 202 Abs. 3). Das Verfahren ist ein Wahlrecht und darf nicht zu offensichtlich unzutreffenden Ergebnissen führen (§ 199). Quelle: § 203 BewG, § 202 BewG
Er steht dort fast wörtlich. Zwei Einschränkungen: Die Seite stammt vom 25.02.2023 und beschreibt im selben Absatz die Stundung nach dem Recht vor 2016, und „kaum in Anspruch genommen“ ist eine Einschätzung aus der Praxis, keine Zahl. Dieselbe Seite nennt die Stundung für Wohnimmobilien einen „Papiertiger“, die Finanzverwaltung verfahre „sehr restriktiv“. Quelle: ARPS Steuerberater — Stundung der Erbschaftssteuer
Oetting nennt die Sorge um die Betriebe eine „fiktive Drohkulisse“ und spricht von „Lügen“11:23, seine Antwort auf die Sorge ist die Stundung. Genau diese Abwägung hat Karlsruhe 2014 schon getroffen, und gegen ihn: Die Stundung sei „nicht als gleich wirksames milderes Mittel“ anzusehen, für die Verschonung genüge eine „vertretbar und plausibel“ diagnostizierte Gefahr von Liquiditätsproblemen, ein empirischer Nachweis sei nicht nötig. Die Forschung ist gespalten: Für das deutsche Recht vor 2009 fanden Houben und Maiterth keine gefährdeten Betriebe, erst eine flache Steuer ohne Begünstigung könne „in some cases“ hohe Lasten bringen (Einzelstudie). Für Griechenland zeigt ein natürliches Experiment, dass eine Übertragungssteuer die Investitionen von Familienfirmen senkt (Tsoutsoura, Journal of Finance 2015, Einzelstudie). „Lüge“ hält nicht, „stark übertrieben, wo es um große Vermögen geht“ schon. Oetting spricht hier als Partei, als Unterzeichner des Unternehmer-Aufrufs. Quelle: BVerfG, Pressemitteilung 116/2014, Houben/Maiterth 2011, Tsoutsoura 2015
Herangezogen wird nicht das Bargeld, sondern 50 % des gesamten übrigen Vermögens, mitübertragen oder schon vorhanden, zum Stichtag (§ 28a Abs. 2). Betriebsvermögen und künftige Gewinne zählen nicht. Was binnen zehn Jahren weiter geschenkt oder vererbt wird, kann den Erlass teilweise rückgängig machen (Abs. 4 Nr. 3), Lohnsumme und Behaltensfrist laufen sieben Jahre. Die Richtung stimmt, Destatis belegt sie: 2025 gab es 34 Erlassfälle, erlassen wurden 3,70 von 3,95 Mrd. € Steuer auf das begünstigte Vermögen (94 %), im Schnitt rund 109 Mio. € Steuer je Fall; 2024 waren es 45 Fälle und 3,37 Mrd. €. Solche Beträge setzen Übertragungen im hohen dreistelligen Millionenbereich voraus. Aber 28 der 34 Fälle und 3,45 Mrd. € waren Schenkungen, keine Erbschaften. Dass ein einzelner Fall „ohne einen Cent“ ausging, lässt sich aus den Summen nicht ablesen. Quelle: § 28a ErbStG, Destatis — Steuererlasse nach § 28a ErbStG
Die Wiederholung stimmt: Karlsruhe beanstandete die Erbschaftsteuer 1995, 2006 und 2014; 2016 verpasste der Gesetzgeber die Frist zum 30. Juni und regelte erst im November neu, und diese Fassung wird jetzt geprüft. Die Geschichte ist aber nicht geradlinig. 1995 verlangte das Gericht selbst Schonung: Die Last müsse „so bemessen werden, daß die Fortführung des Betriebes steuerlich nicht gefährdet wird“. 2006 ging es um die Bewertung, Verschonung erlaubte es ausdrücklich als zweiten Schritt. Erst 2014 traf es die Verschonung selbst, weil für Großunternehmen eine Bedürfnisprüfung fehlte; die Verschonungsbedarfsprüfung von 2016 ist die Antwort darauf. Die drei früheren Verfahren waren Vorlagen des Bundesfinanzhofs, keine Verfassungsbeschwerden. Ob die Antwort von 2016 „halbherzig“ war, entscheidet Karlsruhe gerade. Quelle: BVerfGE 93, 165 (1995), BVerfG, PM 11/2007, BVerfG, PM 116/2014, BVerfG, PM 41/2016, BVerfG, PM 49/2026
Oetting zweifelt, dass die Frage „viele Unternehmen beschäftigt“, weil Firmen nur einmal je Generation übergehen12:54. Einmal je Generation ergibt bei so vielen Firmen viele Fälle: Das IfM Bonn schätzt 186.000 Übergaben von Familienunternehmen von 2026 bis 2030, rund 37.000 im Jahr, und beschäftigt ist jedes Unternehmen, dessen Eigentümer eine Übergabe plant. Dass die Steuer Personen trifft und keine Firmen, ist juristisch richtig; daraus folgt nicht, dass sie Firmen nicht „beschäftigt“. Quelle: IfM Bonn — Unternehmensübertragungen
Destatis: 21,4 Mrd. € für 2025 festgesetzt, +60,8 % zum Vorjahr; Reiche sagt korrekt „festgesetzt“. Kassenmäßig nahmen die Länder 2025 15,4 Mrd. € Erbschaftsteuer ein (+54,3 %). Den Anstieg tragen laut Destatis vor allem Übertragungen ab 20 Mio. € (+146,8 %). Die 3,7 Mrd. € aus der Verschonungsbedarfsprüfung sind in der Statistik ausdrücklich nicht enthalten, Destatis weist sie in derselben Pressemitteilung gesondert aus. Reiche nennt die Zahl, die ihr nützt, und nicht die daneben. Quelle: Destatis, PM 306 vom 26.08.2026, BMF-Monatsbericht Januar 2026
Im Lobbyregister beschreibt sich die Stiftung Familienunternehmen und Politik selbst: Sie „vernetzt große, global aktive deutsche und europäische Familienunternehmen“, als Regelungsvorhaben führt sie die „Abschaffung der Erbschaftsteuer“, Lobbyausgaben 2024: 2,2 Mio. €. LobbyControl zählt rund 600 umsatzstarke Firmen im Förderkreis. Die INSM passt weniger in Oettings Satz von der „Lobby von Eigentümern besonders großer Firmen“: Sie wird nach eigener Angabe allein von den Arbeitgeberverbänden der Metall- und Elektroindustrie (Gesamtmetall) finanziert. Quelle: Lobbyregister — Stiftung Familienunternehmen und Politik, INSM — Über uns, Lobbypedia — Stiftung Familienunternehmen
Die prominenteste ist CDA-Chef Dennis Radtke. Im Januar 2026: Wenn jemand tausend Wohneinheiten erbe, werde „wegen der Verschonungsbedarfsprüfung kein einziger Cent fällig“. Am 8. Oktober 2026, dem Tag der Pressekonferenz, legte er in der Rheinischen Post nach: keine höheren Sätze, aber Schlupflöcher schließen, für Härtefälle die Stundung, wie Oetting. Die ZDF-Frage war also tagesaktuell. Dass die Union die SPD-Pläne ablehnt, berichtet die Presse; ein „geschlossen“ der Parteispitze ist nicht an einer Primärquelle geprüft. Quelle: CDA — „Der Staat verschenkt willentlich Milliarden“, HalleON, 08.10.2026, Merkur, Januar 2026
Nach der EU-Kommission sind mehr als 60 % aller Unternehmen in Europa Familienunternehmen, ihre Expertenstudie nennt 70 bis 80 %; einzelne Länder liegen darüber. Ein hoher Anteil ist in Europa die Regel, kein deutsches Alleinstellungsmerkmal. Allenfalls die Zahl großer Familienkonzerne ließe sich als Besonderheit anführen, das sagt Reiche aber nicht. Der Satz dient dem Standortargument, nicht der Statistik. Quelle: EU-Kommission — Family business, EU-Kommission, Overview of Family Business Relevant Issues (2008)
Gegen den phoenix-Mitschnitt vom 08.10.2026 (44:40–47:23) gehalten: Frage und Antwort stehen ungekürzt und in der Reihenfolge des Originals. Reiches „Was nicht unterschieden wird“ bezieht sich auf eine Bundestagsdebatte vom selben Tag, nicht auf Gesetz oder Klage. Auf „egal, was das Bundesverfassungsgericht entscheidet, wir müssen […] eine Perspektive bieten“ folgen „warten wir gespannt, was das Bundesverfassungsgericht irgendwann als Urteil gibt“ und „ich hoffe, dass das Bundesverfassungsgericht das auch in einem möglichen Urteil bedenkt“. Danach gibt der Moderator sofort weiter (noch zehn Minuten, vier Fragesteller), eine Nachfrage war nicht vorgesehen. Quelle: phoenix — Vorstellung der Herbstprojektion 2026, ab 44:40
Weiterführende Quellen
Aus der Video-Beschreibung:
- Unternehmer-Aufruf zur Erbschaftsteuer — offener Brief an die Bundesregierung, von Oetting mitunterzeichnet
- ARPS Steuerberater — Stundung der Erbschaftsteuer — die Seite mit dem zitierten Satz zur kaum genutzten Stundung
- Pressekonferenz zur Herbstprojektion 2026 (phoenix) — der unkommentierte Ausschnitt ab 44:40
- Wirtschaft21 — Oettings Newsletter
- System Delta — Oettings Initiative für eine andere Wirtschaftslogik
Weitere Quellen (Sherlock):
- BVerfG, Pressemitteilung 116/2014 — das Urteil, auf das die heutige Regel antwortet, mit Sondervotum Gaier/Masing/Baer zum Sozialstaatsprinzip
- Destatis — Erlasse nach § 28a ErbStG, 2021–2025 — Fallzahlen und Erlassquoten je Jahr
- ZDF heute journal, 08.10.2026: Mehr Wirtschaftswachstum erwartet — der Bericht des ZDF zur Herbstprojektion vom selben Abend
Verbindungen
siehe Maurice Höfgen — Florian Bauer entlarvt Familienunternehmer-Lobby
Der Gegenfall im selben Format: Ein YouTuber kommentiert, wie ein öffentlich-rechtlicher Journalist eine Vertreterin der Familienunternehmer befragt. Höfgen lobt Florian Bauer für sein „Ganz konkret bitte“, Oetting verurteilt den ZDF-Fragesteller, weil er nicht nachhakt. Bauer hatte ein ganzes Interview Zeit, in der Pressekonferenz warteten vier Fragesteller. Höfgens eigene Einschätzung, das phoenix-Format begünstige den Punktgewinn strukturell, ist derselbe Einwand, den diese Note gegen Oettings Zorn erhebt.
siehe phoenixRunde — Arm und Reich in Deutschland
Reiches Satz, man unterscheide nicht zwischen betriebsgebundenem und freiem Kapital und stecke darum in einer „unguten Neiddebatte“, ist fast wörtlich David Deißners Kernargument: „Diese Verwischung dieser Grenze — die macht diese Debatte so toxisch.“ Dort ist die Familienunternehmer-Seite im O-Ton zu hören, mit den Haltefristen und Lohnsummen, die Oetting weglässt. Spiegelbildlich nennt Deißner die Ungleichheitsdebatte eine „Diskursindustrie“; jede Seite wirft der anderen vor, die Öffentlichkeit zu bewirtschaften.
siehe Kevin Kühnert — Lobbyist für die Zivilgesellschaft
Kühnert spielt dasselbe Gedankenexperiment durch: Tante Susanne vererbt Goldbarren, darauf „einen saftigen zweistelligen Prozentsatz“, auf das Milliarden-Firmenerbe „so gut wie gar nichts“. Gegen den Insolvenz-Mythos setzen beide die Stundung als gewöhnlichen Kredit. Kühnert spricht von bis zu zwanzig Jahren; geltendes Recht sind höchstens sieben, mit Zinsen ab dem zweiten Jahr, zwanzig Jahre stehen erst im SPD-Konzept von 2026 (siehe Faktencheck). Beide sprechen offen als Partei.
siehe Staiy — News Briefwahl, Femizid und Erbschaftssteuer (28.08.2026)
Was Oetting für die Firma behauptet, rechnet die Jirmann-Studie dort für Mietshäuser: Die Steuer lässt sich per Kredit aus den laufenden Erträgen tilgen, ohne Zwangsverkauf. Die Erzählung vom bedrohten Familienheim und die von der bedrohten Firma sind dieselbe Figur auf zwei Vermögensarten. Der Einwand, was in Toplagen trägt, trage auf dem Land nicht unbedingt, entspricht dem, was diese Note über die wirtschaftlich „weniger scharfe“ Grenze sagt.
siehe Thomas Laschyk — Vermögenssteuer gegen Fake News
Laschyk liefert den Fall zu Oettings „Armrechnen“: Döpfners Springer-Anteile gingen als Schenkung über. Das passt zum Befund im Faktencheck, dass 28 der 34 Erlassfälle 2025 Schenkungen waren, bei denen sich Stichtag und Empfänger wählen lassen. Laschyk verbindet die beiden Hälften, die Oetting nur nebeneinanderstellt, Steuerprivileg und Medienmacht.
siehe Uwe Krüger — Mainstream und die Aufgaben einer kritischen Journalistik
Krügers Indexing-Hypothese nach Bennett erklärt die ZDF-Frage besser als der Vorwurf der Inkompetenz: Medien bilden das Meinungsspektrum ab, das in Parlament und Regierung herrscht. Der Journalist bot der Ministerin genau die zwei Positionen an, die in ihrer Partei streiten, Radtkes Gerechtigkeitsstimmen und das „Gift“-Argument. Problematisch wird das nach Krüger erst, wenn der Elitendiskurs ein relevantes Argument nicht mehr enthält.
siehe Martin Oetting — Den Faschismus stoppen, indem man die Wahrheit sagt
Im Faschismus-Video beschreibt Oetting einen Taschenspielertrick: Aus Angst wird Wut, die Schuld wird nach unten umgeleitet. Den Schwenk zum Neid zerlegt er hier mit derselben Mechanik, aus einer Frage nach Regeln wird eine nach dem Charakter. Die Weiterdenken-Frage dort, wann das ehrliche Framing selbst zum Trick wird, beantwortet diese Note an Oetting selbst: Am Ende urteilt er über den Charakter des Journalisten statt über dessen Frage.
siehe Veronika Grimm — Der Preis als Signal (Jung & Naiv 612)
Oettings kürzester Gedanke, eine Steuer, die ererbtes Vermögen schont, entscheide darüber, wessen Kapital im Land arbeitet, trifft die Reibung aus Grimms Nachbesprechung: Grimm interessiert, wofür Kapital eingesetzt wird, nicht wo es liegt. Grimm vertritt Reiches Position mit besseren Argumenten, Erbschaftsteuer ja, Betriebe nicht gefährden, und beide Notes stützen sich auf dieselben Gegenstudien.
siehe Martin Oetting — Die Gen-Z kämpft für uns alle
Zwei Wochen später kehren die „Steuerlügen“ als Kurzform wieder, verbunden mit den Gen-Z-Protesten und zwei Unternehmern, die von Steuerstolz sprachen.
siehe Martin Oetting und Riwan Driouich — Braucht die Wirtschaft die Autoritären?
Dieselbe Frage im größeren Rahmen: wessen Kapital arbeitet, und was passiert mit einer Gesellschaft, deren Kuchen nicht mehr wächst.
Weiterdenken
- Wenn die Verschonung fällt und ein Erbe seine Firma tatsächlich verkaufen muss: Ist das ein Schaden für das Land oder nur für die Familie — und wer kauft sie dann?
- Oetting nennt den Neid-Vorwurf einen Trick, der aus einer Frage nach Regeln eine Frage nach dem Charakter macht. Gibt es eine ehrliche Art, über Neid zu sprechen, oder vergiftet das Wort jedes Gespräch, in dem es fällt?
- Ein Gesetz, das Karlsruhe mehrmals korrigiert und der Gesetzgeber jedes Mal neu verschont: Ist das eine Wunde der Demokratie, wie Oetting sagt, oder ist es die Demokratie, die genau so funktioniert, mit dem Gericht als Bremse?
- Oetting wirft dem ZDF vor, Lobbytexte nachzusprechen, und verlangt von einem einzelnen Fragesteller, was eine Recherche leisten müsste. Was kann eine Pressekonferenz überhaupt, und wo müsste der Journalismus stattdessen hinschauen?
Ein Fehler, ein holpriger Satz, etwas fehlt? Anfassen erlaubt: Jeden Abschnitt kannst du neu fassen.
Von hier einen Faden gehen7 Stationen, rückwärts durch den Bestand
Im Bestand
14 gedachte Verweise · eine geteilte Quelle, die noch niemand verlinkt hat