Wer zahlt für den Exportüberschuss?
Der Überschuss des einen ist das Defizit des anderen, das bestreitet niemand. Wer die Rechnung trägt, ist offen: die Nachbarn, die eigenen Beschäftigten oder die Sparer, deren Geld im Ausland schlecht angelegt wurde?
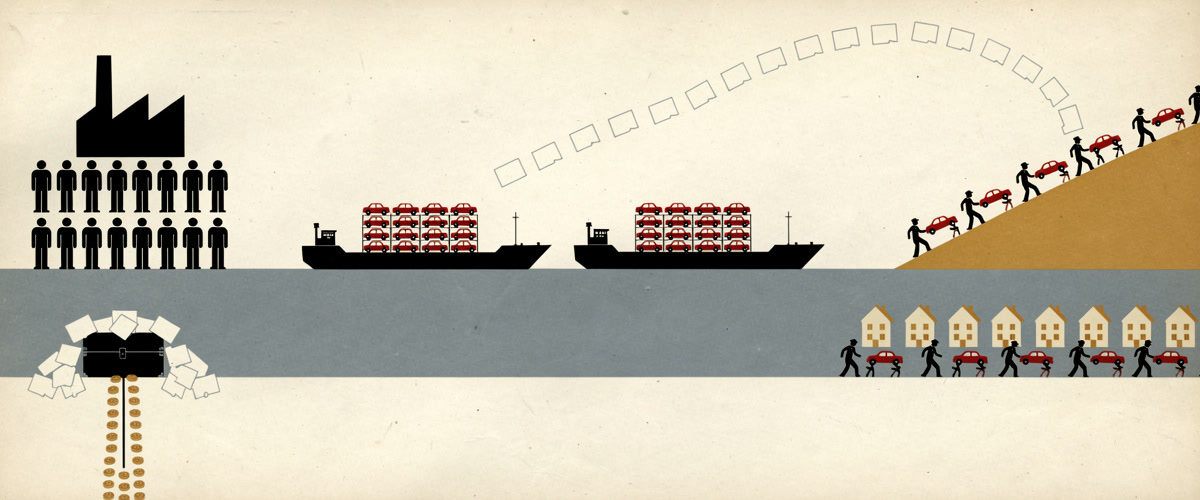
Gerd Arntz — Arntz zeichnete in den Dreißigern mit Otto Neurath die Wiener Bildstatistik: flache Silhouetten in Reihen, die Mengen sichtbar machen, ohne eine Zahl zu nennen. Eine Frage, die eigentlich eine Buchung ist, was hinausgeht, was zurückkommt, wo es liegen bleibt, will genau diese Sprache. Links stehen Reihen von Arbeitern vor der Fabrik, mit leeren Händen. In der Mitte fahren Schiffe voller roter Autos übers Wasser, rechts tragen Menschen sie den Hügel hinauf und in ihre Häuser. Zurück fliegt nur Papier, ein langer Bogen von Schuldscheinen, der links in einem schwarzen Tresor landet. Der quillt über, und unten rinnt aus einem Spalt ein dünner Faden Münzen ins Leere.
Prompt: Isotype pictogram chart in the manner of Gerd Arntz, Vienna method of picture statistics, 1930s: flat silhouettes in solid colour, no outlines, no shading, strict horizontal rows on a warm off-white paper ground, palette of black, brick red, ochre and slate blue only. A wide horizontal frieze read from left to right. Left: a squat factory with saw-tooth roof and one chimney, in front of it three neat rows of identical small black worker figures standing still, their hands empty. Middle: a calm band of slate-blue water with three identical flat cargo ships in a row, each loaded with small red car silhouettes, sailing to the right. Right: a row of small ochre houses on a hill with identical figures carrying the cars away. Above the water, from right to left, a long single file of small white paper slips flies back toward the factory side. Far left, under the factory, a black strongbox where the paper slips pile up, and from a crack in its bottom a thin stream of small ochre coins trickles out and falls away off the edge. Plain geometric shapes everywhere, generous empty space between rows. No text, no letters, no numbers, no labels, no legend, no arrows, no signature, no monogram.
Was ein Land mehr verkauft, als es kauft, muss ein anderes auf Kredit nehmen. Dass Deutschlands Überschuss irgendwo als Schuld steht, bestreitet niemand; gestritten wird über den Rest. Für Heiner Flassbeck hat Deutschland seine Löhne gedrückt und den Nachbarn die Schulden überlassen. Für Marcel Fratzscher zeigt der Überschuss vor allem, wie wenig im eigenen Land investiert wurde. Maurice Höfgen rechnet vor, dass er die Deutschen selbst ärmer macht, als sie glauben. Drei offene Fragen: woher der Überschuss kommt, wer ihn bezahlt, und wer die Schulden macht, wenn alle sparen wollen.
Die meisten Panoramen sind Momentaufnahmen. Dieses wächst: Wenn eine Note in ihrer Nachbesprechung eine dieser Fragen vertieft, kommt ihre Stimme hierher, und was sie an Forschung mitbringt, auch. Angelegt am 31.10.2026 aus der Nachbesprechung von Flassbecks „Krise und Rechtsruck“, in der die Frage bis dahin ohne Panorama stand.
Lohn oder Kapital — woher kommt der Überschuss?
Seit 2002 hat Deutschland jedes Jahr einen Leistungsbilanzüberschuss. Nach dem IWF lag er 2004 bei 4,3 Prozent der Wirtschaftsleistung, 2016 auf dem Höchstwert von 8,9 Prozent und 2025 bei 4,5 Prozent (IWF, WEO Oktober 2026). Die Europäische Kommission prüft ab sechs Prozent im Dreijahresschnitt genauer, bei Defiziten schon ab vier (MIP-Scoreboard). Ein Verfahren gegen Deutschland gab es nie.
Flassbecks Erklärung steht auf einer Kennzahl: den Lohnstückkosten, also den Löhnen im Verhältnis zur Produktivität. Nach dem gewerkschaftsnahen IMK stiegen sie in Deutschland seit 2000 im Schnitt um 1,6 Prozent im Jahr, langsamer als bei den anderen großen Euroländern, und lagen 2023 kumuliert knapp 13 Punkte unter dem Pfad, der zum Inflationsziel gepasst hätte (IMK Report 190). Die Forschung bestätigt den Mechanismus: In Ländern mit koordinierter Lohnfindung stiegen die Lohnstückkosten im ersten Euro-Jahrzehnt langsamer als das EZB-Ziel, in unkoordinierten schneller (Höpner & Lutter 2018). Wann die Zurückhaltung begann, ist strittiger. Dustmann und Kollegen sahen sie schon Mitte der Neunziger, aus der dezentralen Lohnfindung heraus und vor Hartz (Dustmann et al. 2014); den starken Rückgang der Lohnstückkosten in der Exportindustrie, auf den sie sich stützten, fand eine Replikation mit amtlichen Daten nicht (Albu, Joebges & Zwiener 2022).
Als alleinige Ursache trägt der Lohn nicht. Ein geschätztes Drei-Regionen-Modell findet mehrere Schocks nacheinander, eine höhere deutsche Sparquote, Nachfrage aus dem Rest der Welt, Arbeitsmarktreformen, und nennt monokausale Erklärungen „unzureichend“ (Kollmann et al. 2015). Die Lohnzurückhaltung hat die deutsche Leistungsbilanz deutlich bewegt, zu den Ungleichgewichten im Euroraum aber wenig beigetragen (Bettendorf & León-Ledesma 2019).
Die Gegenerklärung setzt beim Kapital an, und dabei nähern sich die beiden Lager. Weltweit finanzieren Unternehmen heute fast zwei Drittel der Investitionen aus eigener Ersparnis, Anfang der Achtziger waren es vor allem die Haushalte; die Forscher bringen das mit dem sinkenden Anteil der Löhne am Einkommen zusammen (Chen, Karabarbounis & Neiman 2017). Für Deutschland und China findet ein kalibriertes Modell die schwache Binnennachfrage und die wachsenden Überschüsse seit Mitte der Neunziger „strongly related“ mit einer Verschiebung der Einkommen zulasten der Haushalte (Belabed, Theobald & van Treeck 2016, Modellstudie). Was die Löhne nicht bekamen, blieb also als Ersparnis in den Firmen, und investiert wurde es im Inland kaum. Fratzschers Investitionslücke und Flassbecks Lohnlücke könnten zwei Seiten derselben Bilanz sein; wie viel auf welche Seite gehört, hat noch niemand auseinandergerechnet.
Die Stimmen
- Heiner Flassbeck — „Wir haben den Leistungsbilanzüberschuss, weil wir die Löhne nicht erhöht haben“; in einer Währungsunion wirkt Lohnzurückhaltung wie eine Abwertung, gegen die sich die Partner nicht wehren können.
- Marcel Fratzscher — Der Überschuss ist das Symptom einer Investitionslücke: ein Land, das im Ausland anlegt, was es im Inland nicht erneuert.
- Heiner Flassbeck (zu den Firmen) — Seit zwanzig Jahren sind die deutschen Unternehmen per Saldo Sparer und fallen als Gegenüber der Sparer aus.
- Veronika Grimm — Wer Strukturreformen macht, stellt sich im Wettbewerb besser, das verschiebt etwas; zugleich lief vieles parallel, und den Effekt will sie nicht zuordnen.
- Ulrike Herrmann — Der Kapitalismus läuft am besten, wenn die Löhne mit der Technik steigen; Massenproduktion braucht Massen mit Geld.
- Andreas Löschel — Deutschland exportierte trotz hoher Energiepreise so viel, weil es aus jeder Energieeinheit viel Wertschöpfung holte.
Weitere Stimmen (3)
- Heiner Flassbeck (zur Agenda 2010) — „Wir haben Deutschland abgewertet, obwohl wir keine Währung mehr hatten“; Merkantilismus sei „das primitivste“, was man machen kann.
- Maurice Höfgen — Nach der Agenda 2010 seien deutsche Produkte über zehn Jahre rund 20 Prozent günstiger geworden als französische und 30 Prozent als italienische.
- Carsten Brosda — Die rot-grünen Reformen wirkten erst nach 2005 und trugen Merkels Wiederwahlen; man müsse so etwas trotzdem tun, „weil es für die Sache richtig ist“.
Flassbeck sieht die Löhne, die nicht stiegen, Fratzscher die Investitionen, die ausblieben. Die Forschung legt nahe, dass das Geld, das die einen nicht bekamen, bei den anderen liegen blieb. Wenn Lohnlücke und Investitionslücke dieselbe Summe sind, wer muss sie zuerst schließen: die Tarifparteien, die Firmen oder der Staat?
Wer zahlt dafür?
Die naheliegende Antwort heißt: die Defizitländer. Ganz so einfach war es in der Eurokrise nicht. Eine Analyse des IWF nennt die üblichen Erklärungen „correct, but incomplete“: Große Teile der Defizite in Südeuropa gingen auf Handelsschocks gegenüber China, Mittelosteuropa und den Ölexporteuren zurück und wurden über Kapitalzuflüsse innerhalb der Eurozone finanziert (Chen, Milesi-Ferretti & Tressel 2013). Die Kernländer liehen sich Geld außerhalb der Währungsunion und verliehen es an die Peripherie weiter, wo niedrige Zinsen Kreditbooms nährten (Hale & Obstfeld 2016). Gezahlt haben die Nachbarn, aber nicht nur an Deutschland, und nicht nur über den Lohn.
Ein Teil der Rechnung liegt im eigenen Land. Wer einen Überschuss hat, baut Forderungen ans Ausland auf, und die sollen später Rendite bringen. Bei Deutschland brachten sie wenig. Seine Auslandsanlagen rentierten seit den Siebzigern 2 bis 5 Prozentpunkte im Jahr schlechter als die vergleichbarer Länder, auch innerhalb derselben Anlageklassen; deutsche Haushalte wären mit einer passiven Strategie deutlich besser gefahren (Hünnekes, Konradt, Schularick, Trebesch & Wingenbach 2025). Mit norwegischen oder kanadischen Renditen hätte Deutschland allein im Jahrzehnt nach 2008 zwei bis drei Billionen Euro mehr Vermögen aufgebaut (IfW Kiel).
Die beste Verteidigung des Überschusses ist das Alter. Eine Gesellschaft, die rasch altert, spart vernünftigerweise für später, auch im Ausland. Ein Modell von Matthias Schön und Nikolai Stähler kann damit Überschüsse von bis zu 15 Prozent erzeugen, aber nur, solange die anderen Länder nicht ebenfalls altern. Mit den tatsächlichen, weitgehend parallelen Bevölkerungstrends erklärt die Alterung im Schnitt der Jahre 2000 bis 2018 rund 2,8 Prozent des BIP, mit China gerechnet 1,2 Prozent; um 2035 würde ihr Beitrag negativ (Schön & Stähler 2020, Modellstudie). Das rechtfertigt einen Teil des Überschusses, den größeren nicht.
Die Stimmen
- Heiner Flassbeck — Die Verlierer im Wettbewerb sollen Kredite aufnehmen, „um unsere Autos zu bezahlen“, und mit den Zinsen die deutsche Rente sichern: „Erst machen wir sie kaputt und dann sollen sie unsere Rente bezahlen.“
- Heiner Flassbeck (zu den Arbeitsplätzen) — Jeder Marktanteil, den Deutschland gewinnt, verliert ein Nachbar; eigene Arbeitsplätze auf Kosten Frankreichs oder Italiens zu retten, nennt er „irrsinnig“.
- Maurice Höfgen — „Importe machen uns materiell reicher, Exporte machen uns materiell ärmer“; mit dem Dauerüberschuss sind wir „Werkbank für die Welt“, und die Ingenieure fehlen beim Umbau im eigenen Land.
- Yanis Varoufakis — Ein Banker der Deutschen Bank habe ihm 1998 gesagt: „You Greeks are our wet dream“; die Banken schwammen im Geld aus den Überschüssen, und der Euro nahm ihnen das Wechselkursrisiko.
- Adam Smith — Wie viel Silber im Keller des Königs liegt, davon hat das Volk nichts.
- Heiner Flassbeck (zum Ton) — „Wir brauchen sie als Schuldner, beschimpfen sie dafür, dass sie Schulden machen – das ist doch genial.“
Weitere Stimmen (1)
- Patrick Kaczmarczyk — Der deutsche Überschuss lag bei 7,5 Prozent des BIP, der chinesische bei 1,9; der Westen predige dem Rest der Welt eine Ordnung, an die er sich selbst nicht halte.
Flassbeck sieht die Rechnung bei den Nachbarn, die Forschung findet einen Teil davon bei den deutschen Sparern, deren Geld im Ausland schlecht arbeitete, und einen kleineren Teil, der als Vorsorge fürs Alter vernünftig ist. Wenn der Überschuss den Nachbarn Arbeitsplätze nahm und den eigenen Sparern Rendite, wer hat dann eigentlich gewonnen?
Wer macht die Schulden, wenn alle sparen?
Dass die Finanzierungssalden aller Sektoren zusammen null ergeben, bestreitet kein Ökonom: Was Haushalte, Firmen, Staat und Ausland zusammen sparen, muss jemand als Schuld aufnehmen. Strittig ist, wer sich anpassen soll, wenn das Ausland weniger Kredit nehmen will. Für Flassbeck bleibt dann nur der Staat. Die europäischen Regeln setzen auf das Gegenteil: Wer zu hohe Defizite hat, soll konsolidieren.
Ob Sparen in der Krise hilft, hat die Eurokrise selbst getestet. Der IWF fand, dass die Multiplikatoren „substantially higher than implicitly assumed“ waren: Wo mehr gespart werden sollte, wuchs die Wirtschaft schwächer als vorhergesagt (Blanchard & Leigh 2013). Über viele Länder kostet eine Konsolidierung von einem Prozent des BIP im Abschwung rund 3,5 Prozent Wachstum über fünf Jahre, im Aufschwung etwa halb so viel (Jordà & Taylor 2016). Die Gegenposition hält, dass Sparen über die Ausgaben „much less“ kostet als über Steuererhöhungen, getragen von Vertrauen und Investitionen (Alesina, Favero & Giavazzi 2015). Dass Sparen sogar Wachstum bringe, hält einer Prüfung mit besser abgegrenzten Konsolidierungen aber nicht stand (Guajardo, Leigh & Pescatori 2014).
Was das politisch kostet, verhandelt ein anderes Panorama: Regionale Kürzungen hoben in Europa den Anteil extremer Parteien (siehe Materieller Kern oder Einstellung?).
Die Stimmen
- Heiner Flassbeck — Wenn in Italien Haushalte und Firmen sparen und der Platz des Gläubigers schon besetzt ist, „gibt es nur noch einen einzigen, der Schulden machen kann“, den Staat, und genau das verbieten die Regeln.
- Maurice Höfgen — Das Sparparadoxon ist die Achillesferse der Marktwirtschaft: Wollen alle zugleich sparen, brechen die Einkommen weg.
- Heiner Flassbeck (zur Prognose) — Wenn der Exportüberschuss schrumpft, muss der Staat die Schulden übernehmen, die das Ausland nicht mehr macht; die Institute rechnen das selbst vor, ohne es auszusprechen.
- Veronika Grimm — Sie bleibt Verfechterin von Fiskalregeln, misstraut einer gelockerten Schuldenbremse, weil das Geld zuerst zu den älteren Wählern fließe, und sorgt sich mehr um Italien und Frankreich als um Deutschland.
- Clara Mattei — Fiskalregeln, Lohndruck und hohe Zinsen gehören zusammen; Austerität ist für sie ein Paket, das die Arbeit schwächt und das Kapital stärkt.
- Yanis Varoufakis — Europa hat eine Zentralbank ohne Schatzamt und zwanzig Schatzämter ohne Zentralbank: „You do this if you want to destroy a continent.“
- Thomas Fricke — Kürzungen in Regionen, die der Wandel ohnehin traf, sind ein zweiter Kontrollverlust; einen Beweis für die Ursache nennt er das selbst nicht.
Weitere Stimmen (3)
- Heiner Flassbeck (zu den USA) — Weil dort Firmen und Ausland sparen, muss der amerikanische Staat Schulden machen, „wenn er das nicht macht, bricht die Wirtschaft zusammen“.
- Philippa Sigl-Glöckner — Die Grenze von 60 Prozent entstand in einer Unterarbeitsgruppe mit knapper Abstimmung und einer Fußnote; mit solchen Grenzen dürfe man nicht leichtfertig umgehen.
- Patrick Kaczmarczyk (zur Doppelmoral) — Griechenland bekam in der Krise die Troika, Deutschland die Abwrackprämie und das Kurzarbeitergeld.
Die europäischen Regeln prüfen einen Überschuss ab sechs Prozent, ein Defizit schon ab vier. Grimm sorgt sich um die Schulden Italiens und Frankreichs, Flassbeck hält sie für das Spiegelbild der deutschen Ersparnis. Ist eine Regel, die den Schuldner strenger misst als den Gläubiger, Vorsicht oder Parteinahme?
Nachbesprechungen, die hierher führen
| Datum | Note | vertieft |
|---|---|---|
| 31.10.2026 | Heiner Flassbeck — Krise und Rechtsruck | Gründungsnote: Lohn- und Kapitalkanal der Euro-Ungleichgewichte, Sparen in der Krise (Albu 2022, Chen 2013, Hale & Obstfeld 2016, Blanchard & Leigh 2013, Jordà & Taylor 2016, Alesina 2015, Guajardo 2014); dazu bei Anlage Verteilung und Firmenersparnis (Belabed 2016, Chen, Karabarbounis & Neiman 2017), Renditen (Hünnekes 2025) und Alterung (Schön & Stähler 2020) |
Verbindungen
siehe Warum wählen Menschen Autoritäre? — Materieller Kern oder Einstellung?
Ob die Sparpolitik nach der Eurokrise den Aufstieg der Rechten genährt hat, ist dort die Frage, mit der Forschung zu Kürzungen und Wahlergebnissen.
siehe Wie viel Reichtum verträgt eine Demokratie? — Wem gehört was?
Wem die Ersparnis gehört, die ins Ausland geht, und wer die Zinsen des Staates bekommt.
siehe Kaufkraft
Warum ein Einkommen heute weniger trägt als früher; die deutsche Lohnzurückhaltung ist dort eine der Ursachen.
siehe Rente
Wer für das Alter spart, braucht jemanden, der sich verschuldet; das Sparparadoxon aus der Sicht der Rente.
Weiterdenken
- Exportweltmeister ist in Deutschland ein Ehrentitel. Woran läge es, dass ein Land stolz auf etwas ist, das nach Höfgens Rechnung einen Verzicht bedeutet?
- Flassbeck sagt, alle können zusammen reich werden, aber nicht alle zusammen wettbewerbsfähiger. Wenn das stimmt, was wäre dann eine europäische Wirtschaftspolitik, die kein Land auf Kosten eines anderen betreibt, und wer würde sie zuerst durchsetzen wollen?
- Die Alterung rechtfertigt einen Teil des Überschusses, die Renditen machen ihn fragwürdig. Spart ein Land klug für seine Rentner, wenn es das Ersparte so anlegt, dass es kaum zurückkommt?
- Die deutschen Firmen wurden zu Sparern. Wer hätte ihnen sagen sollen, im eigenen Land zu investieren, und mit welchem Recht?
- Wo in meinem eigenen Leben gilt Sparen als Tugend, und wer muss dafür Schulden machen, ohne dass ich ihn sehe?
Ein Fehler, ein holpriger Satz, etwas fehlt? Anfassen erlaubt: Jeden Abschnitt kannst du neu fassen.
Von hier einen Faden gehen7 Stationen, rückwärts durch den Bestand
Im Bestand
20 gedachte Verweise · 1 weitere nicht gezeigt