 Gedankenraum
Follow This — Die grüne Horzel in Big Oil
🎨
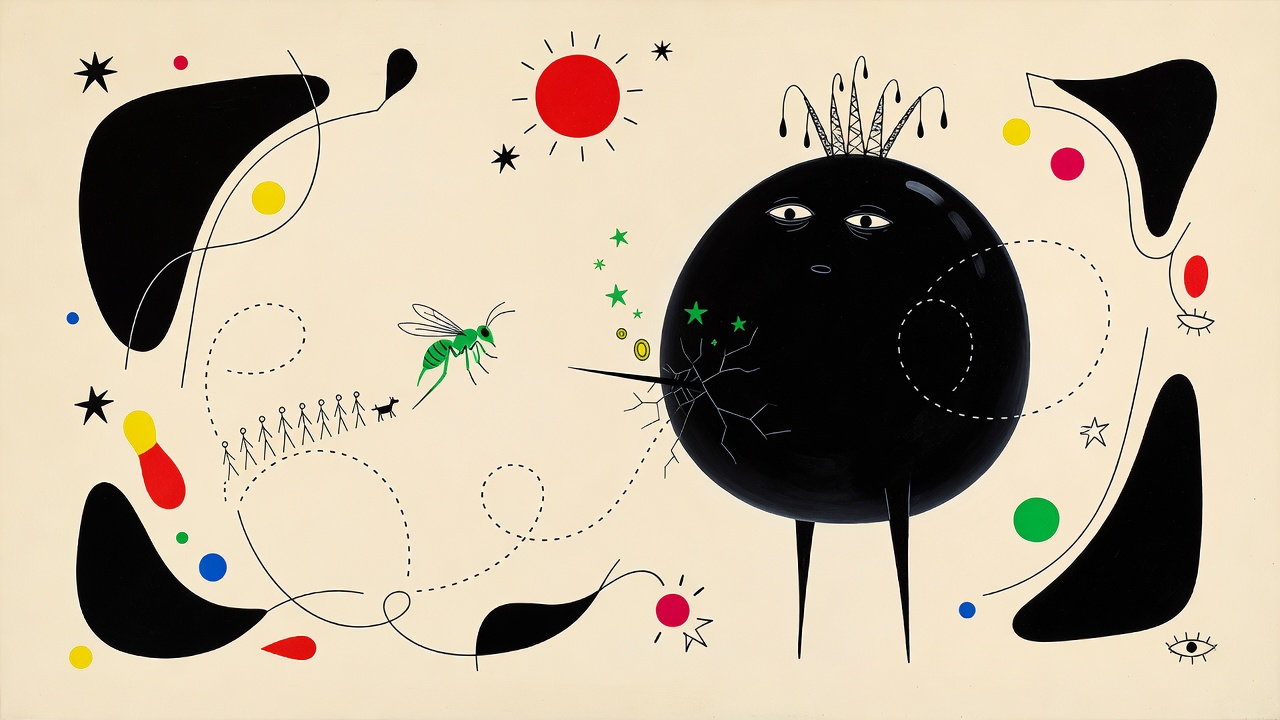
Joan Miró — verspielte surrealistische Abstraktion: cremiger Grund, schwere schwarze Biomorphe, reine Farbakzente, Sterne und Augen, Witz und Linie. Miró ist der Maler des Kleinen, das das Große piesackt — genau das Kräfteverhältnis dieser Geschichte: acht Leute und ein Hund gegen 400 Milliarden. Die eine Entscheidung: das Größenverhältnis — die Horzel ist das kleinste und hellste Element im Bild, der Riese steht auf lächerlich dünnen Beinchen, und die acht Figürchen mit Hund hinter der Fliege erzählen die ganze Organisation in einer Zeile.
Prompt: Wide horizontal banner, 1200×500 pixels. Painting in the style of Joan Miró — playful surrealist abstraction, flat warm cream background with subtle texture, bold black biomorphic shapes, accents in pure red, yellow, blue and bright green, thin whimsical black lines, scattered star and eye glyphs, no realistic faces, no photorealism. Scene: on the right half looms an enormous bulbous black creature shaped like a fat oil drop — its body glossy black, balanced absurdly on two tiny thin legs, with a small crown of derrick-like antennae on top dripping little black droplets, and two small mismatched Miró eyes looking nervous. On the left, a tiny bright green hornet — drawn with a few witty lines, translucent wings, a long needle-sharp sting — flies toward the giant; its looping dotted flight path curls twice around the black mass and ends at its flank, where the sting touches: from that point a fine crack spreads through the black body, and out of the crack leak three small green stars and one yellow coin-circle. Behind the hornet trails a loose line of eight tiny simple stick figures and one little dog, walking along the dotted flight path in single file. Above everything a flat red Miró sun-disc and two black stars. Lots of open cream space, the composition breathing, the green hornet the smallest and brightest thing in the picture.
Niederl. „horzel" = Stechfliege/Bremse — nach Sokrates, der sich die „Stechfliege Athens" nannte, die den trägen Staat durch lästige Fragen wachhält. Oder anders: Die Demokratisierung des Kapitalismus.
Quellen:
- Follow This Website
- The Man Whom Exxon Tried to Drill (The Lever)
- BP AGM Revolt (CNBC)
- BP suffers heavy defeat (Financial Times)
- Triple Climate Rebellion (Guardian)
- De groene horzel is terug (VEB/Effect)
Follow This ist eine niederländische Non-Profit-Organisation (~8 Mitarbeiter), gegründet 2015 von dem ehemaligen Journalisten Mark van Baal in Amsterdam. Die Methode: Aktien von Ölkonzernen kaufen, um auf Hauptversammlungen Klimaresolutionen einzureichen und von innen auf Transformation zu drängen. Van Baals Frau beschreibt die Organisation als „acht Leute und einen Hund" — ihr Gegner ist unter anderem ExxonMobil mit 400 Milliarden USD Marktkapitalisierung.
Die Methode — Kapitalismus gegen sich selbst
Das Prinzip ist radikal einfach und nutzt die Logik des Systems:
- Aktien kaufen — Mitglieder zahlen ein, Follow This erwirbt Anteile an Shell, BP, ExxonMobil, Chevron, TotalEnergies
- Stimmrechte nutzen — Ab einer Schwelle können Resolutionen auf die Tagesordnung der Hauptversammlung gesetzt werden
- Institutionelle Investoren mobilisieren — Pensionsfonds und Vermögensverwalter (Legal & General, LGIM, LAPFF) stimmen mit
- Öffentlichen Druck erzeugen — Medienberichterstattung verstärkt den Governance-Druck
Van Baal zum Thema Divestment: „Wenn du deine Anteile verkaufst, gehen sie in die Hände noch weniger verantwortungsvoller Investoren über, die gar nichts wollen. Nur wenn du Eigentümer bleibst, kannst du Veränderung erzwingen."
Das ist die entscheidende Einsicht: Divestment ist ein moralisches Signal, aber es gibt Einfluss ab. Wer verkauft, kann nicht mehr abstimmen. Follow This dreht die Logik um — statt rauszugehen, geht man rein.
Die Erfolgsgeschichte (2015–2026)
| Jahr | Konzern | Ergebnis |
|---|---|---|
| 2017 | Shell | 6,3 % Zustimmung → Shell versprach erstmals, CO₂-Fußabdruck bis 2050 zu halbieren (inkl. Scope 3) |
| 2019 | BP | 8,4 % → BP setzte widerwillig Scope-3-Emissionsziele |
| 2019 | Equinor | 12 % → Klimaziele gesetzt |
| 2021 | Phillips 66 | 80 % Zustimmung → Emissionsziele inkl. Scope 3 |
| 2021 | Chevron | 61 % → Scope-3-Ziele |
| 2021 | ConocoPhillips | 58 % → Emissionsziele |
| 2024 | Shell | 27 institutionelle Investoren (>4 Bio. EUR) als Co-Filer |
| 2024 | ExxonMobil | Exxon verklagt Follow This — Wendepunkt |
| 2026 | BP | Aktionärsrevolte: 2 Management-Anträge abgelehnt, Chair nur 81,8 % |
| 2026 | Shell | 19. Mai — nächstes Ziel, Resolution zugelassen |
Der Trend: Von 3 % Zustimmung (2015) auf ~20 % (2024) bei den europäischen Majors. In den USA 2021 sogar Mehrheiten. Aber als die Zustimmung bei ~20 % stagnierte, bewegten sich die Konzerne nicht mehr weiter — „Große Investoren wollen lieber nicht öffentlich Stellung nehmen. Mitstimmen ist schon ein großer Schritt."
Die Exxon-Klage — David gegen Goliath (2024)
Im Januar 2024 passierte etwas Beispielloses: ExxonMobil verklagte seine eigenen Aktionäre — Follow This und Arjuna Capital — vor einem Gericht in Nordtexas. Exxon behauptete, eine nichtbindende Klimaresolution sei ein Versuch, den Konzern zu zerstören.
Van Baal erfuhr davon an einem Sonntagabend kurz vor Mitternacht in Amsterdam, als ein Reuters-Reporter aus Houston anrief. „Es hat eine Weile gedauert, danach einzuschlafen."
Am nächsten Morgen veröffentlichte Follow This ein Statement: „ExxonMobil hat Angst vor seinen eigenen Aktionären."
Die Klage hatte einen Chilling Effect auf den gesamten Shareholder-Aktivismus in den USA. Andere Organisationen zogen Resolutionen zurück, aus Angst vor Klagen. Exxon hatte sein Ziel teilweise erreicht — nicht durch den Prozessausgang, sondern durch die Abschreckung.
Der Strategiewechsel — Sprache des Kapitals
Nach der Exxon-Klage änderte Follow This die Taktik fundamental:
Vorher (2015–2023): Explizite Klimaforderungen — „Reduziert eure Emissionen gemäß Pariser Abkommen"
Nachher (2024–): Geschäftsmodell-Frage — „Wie wollt ihr profitabel bleiben, wenn die IEA sagt, dass Öl-/Gasnachfrage in den 2030ern sinkt?"
Van Baal: „Wir mussten ihre Sprache sprechen."
McKenzie Ursch (Follow This): „Diese Unternehmen haben ihren Investoren nicht offengelegt, wie sie unter solchen Szenarien weiterhin Wert generieren werden."
Das ist strategisch brillant: Statt moralisch zu argumentieren (→ leicht abzutun), stellt Follow This eine finanziell rationale Frage, die jeder Pensionsfonds-Manager stellen sollte. Es geht nicht mehr um „rettet das Klima", sondern um: Habt ihr einen Plan für die Zeit nach dem Öl?
BP-Hauptversammlung April 2026 — Anatomie einer Revolte
Die Chronologie zeigt, wie Follow This arbeitet:
- Januar 2026: Follow This reicht Resolution ein — BP soll offenlegen, wie es unter Transitionsszenarien Shareholder Value schafft
- 26. Januar: BP bestätigt schriftlich: Filing ist gültig
- 11. März: BP blockiert die Resolution dennoch — mit zwei juristischen Argumenten:
- Falsche Bezeichnung als Special Resolution (Follow This hatte jahrelang identisch eingereicht — BP hatte es nie beanstandet)
- Wort „request" statt „direct" mache die Resolution unklar
- Follow This' Antwort: „Wenn BP nicht einmal aus dem Wort ‚request' eine Richtung ableiten kann, sollten Aktionäre sich fragen, ob dieses Board in der Lage ist, deutlich komplexere Fragen zu navigieren — etwa wie das Unternehmen Kapital über die Energiewende hinweg allokieren will."
- 13 Co-Filer (institutionelle Investoren, >1 Bio. EUR) veröffentlichen offenen Brief
- Glass Lewis + ISS (die zwei einflussreichsten Proxy-Berater weltweit) empfehlen: Gegen den Chair stimmen
- Legal & General (Top-10-Aktionär, ~1,5 % BP-Anteil) schließt sich an
- 23. April — Hauptversammlung:
- Resolution 23 (Klimaberichte abschaffen): Nur 47 % Zustimmung → abgelehnt (brauchte 75 %)
- Resolution zum virtuellen AGM: ebenfalls abgelehnt
- Chair Manifold: nur 81,8 % Zustimmung (~18 % dagegen)
Van Baal auf der HV: „Die Frage ist einfach: Wie plant BP, Wert für Aktionäre zu schaffen, wenn die Nachfrage nach Öl und Gas sinkt? BP würde lieber seine Aktionäre vor den Kopf stoßen als sie zu beantworten."
Was hier passiert ist, ist bemerkenswert: BP hat gewonnen in dem Sinne, dass die Resolution nicht auf der Tagesordnung stand. Aber BP hat verloren, weil Follow This die Blockade selbst zum Thema machte — und damit eine größere Revolte auslöste als die Resolution selbst je hätte sein können. Das ist asymmetrische Kommunikation: Die Unterdrückung der Frage wurde zur lauteren Botschaft als die Frage selbst.
Das Kodak-Argument
Van Baal zieht einen aufschlussreichen Vergleich: Die Ölkonzerne verhalten sich wie Kodak — sie sehen die Disruption kommen und verdoppeln trotzdem den Einsatz auf das alte Geschäftsmodell.
Aber mit einem entscheidenden Unterschied: „Einen solchen Niedergang können wir uns nicht leisten. Dann gehen sie pleite in einer Welt, die drei bis vier Grad wärmer ist."
Über Erdgas als Brückentechnologie: „Erdgas ist die Light-Zigarette der Ölindustrie."
Über Shells Investitionen in Erneuerbare (~10 %): „Dann kannst du nicht sagen, dass du in der Transition bist."
Einordnung — Drei Werkzeuge im Vergleich
| Werkzeug | Beispiel | Stärke | Schwäche |
|---|---|---|---|
| Klimaklagen | Milieudefensie vs. Shell (2021) | Rechtsverbindlich, Präzedenzwirkung | Langwierig, unsichere Urteile, Berufung |
| Divestment | Uni-Fonds, Kirchenpensionen | Moralisches Signal, öffentlicher Druck | Gibt Stimmrechte ab — weniger Einfluss |
| Shareholder Activism | Follow This | Direkte Governance-Macht, skalierbar, nutzt Kapitallogik | Abhängig von institutionellen Investoren, Konzerne können klagen |
Follow This besetzt eine strategische Lücke: Klimaklagen brauchen Jahre und Gerichte. Divestment ist ein Rückzug. Shareholder Activism ist ein Angriff von innen — und zwar einer, der in der Sprache des Systems formuliert ist.
Das Elegante an Follow This ist die epistemische Judo-Technik: Sie nutzen die Kraft des Gegners gegen ihn. Wenn ein Ölkonzern sagt „Wir maximieren Shareholder Value", antwortet Follow This: „Gut — dann zeigt uns euren Plan für sinkende Nachfrage." Das ist keine Moral, das ist Logik. Und genau deshalb ist es so schwer abzuwehren.
Die Exxon-Klage zeigt allerdings auch die Grenzen: Wenn die Systemlogik zu gut funktioniert, greifen die Konzerne zu außersystemischen Mitteln — Einschüchterung durch Prozesskosten. Dass Follow This danach nicht aufgab, sondern die Taktik verfeinerte, spricht für die Resilienz des Ansatzes.
Faktencheck
Follow This existiert seit 2015, Gründer ist Mark van Baal. Die Abstimmungsergebnisse (Shell 6,3 % 2017, Phillips 66 80 % 2021, BP-HV April 2026) sind durch Konzernberichte und Medien (FT, Guardian, CNBC, Reuters) bestätigt.
ExxonMobil hat im Januar 2024 tatsächlich Follow This und Arjuna Capital verklagt. Die Klageschrift ist öffentlich einsehbar.
Bei BPs Hauptversammlung am 23. April 2026 erhielten zwei Management-Resolutionen weniger als 75 % und wurden abgelehnt. Chair Manifold wurde mit nur 81,8 % bestätigt.
Follow This stellt sich als „most impactful shareholder in Big Oil" dar — ob das stimmt, hängt von der Metrik ab. Die Scope-3-Ziele, die nach Follow-This-Resolutionen gesetzt wurden, wurden von mehreren Konzernen später wieder aufgeweicht (Shell 2023). Der Kausalzusammenhang „Resolution → Verhaltensänderung" ist plausibel, aber nicht monokausal — Regulierungsdruck, Klimaklagen und öffentliche Meinung wirken parallel.
Verbindungen
→ Kai Schöneberg — Ölkrise lohnt sich für BP
BPs Krisengewinne Q1/2026 sind der Kontext, in dem Follow This' Frage nach dem Geschäftsmodell ihre volle Schärfe entfaltet: 3,2 Mrd. USD Gewinn jetzt — aber welcher Plan für danach?
→ taz Reingehen — Wer das Öl hat, hat das Sagen
Öl als geopolitisches Machtinstrument. Follow This stellt die Gegenfrage: Was passiert mit dieser Macht, wenn die Nachfrage sinkt?
→ Ines Schwerdtner — Energiepreiskrise und das Versagen der Bundesregierung
Schwerdtner fordert staatliche Intervention (Übergewinnsteuer). Follow This zeigt den komplementären Weg: Transformation durch Aktionärsdruck statt Regulierung.
→ MONITOR — Energiewende rückwärts? Katharina Reiche und der E.ON-Lobbyismus
Drehtür-Lobbyismus als Gegengewicht zu Follow This: Während Aktionäre von außen drängen, sichern Lobbyisten von innen den Status quo ab.
→ Erich Fromm — Haben oder Sein
→ Silke Stremlau & Maja Göpel — Investieren NEU DENKEN
Stremlau und Follow This verfolgen denselben Grundgedanken — Kapital ist niemals neutral — aber mit entgegengesetzten Hebeln: Follow This erzwingt Verantwortung von innen durch Aktionärsrechte, Stremlau gestaltet den Rahmen von außen durch EU-Taxonomie und Beiratsarbeit. Van Baals "Divestment gibt Einfluss ab" ist das Spiegelbild von Stremlaus "Wer drin ist, kann gestalten".
Van Baals Divestment-Kritik ist Fromm in Reinform: Wer sich zurückzieht (verkauft), gibt Handlungsmacht ab. Wer bleibt und kämpft, lebt den Sein-Modus — Verantwortung statt Komfort.
→ Rainer Mausfeld — Warum schweigen die Lämmer?
Mausfelds Analyse der Meinungsmanagement-Techniken erklärt, warum Exxons Klage funktioniert: Nicht der Prozessausgang zählt, sondern der Chilling Effect — Einschüchterung als Herrschaftsinstrument.
→ Claudia Kemfert — Ist die Abhängigkeit vom Öl unser Untergang? (Der Standard)
Kemferts These der strukturellen Ölabhängigkeit ist der Makrorahmen, in dem Follow This operiert: Das System ist so gebaut, dass es keine Alternativen zulässt — Follow This versucht, es von innen umzubauen.
→ Steffen Mau — Triggerpunkte: Konsens und Konflikt
Follow This' Erfolg bei der BP-HV zeigt: Aktionärsdemokratie hat eigene Triggerpunkte. Die Blockade der Resolution verletzte das Gleichbehandlungsempfinden der Investoren stärker als die Resolution selbst.
→ Koshi Politik — Wer profitiert vom Iran-Krieg?
Krisengewinnler auf Konzern- und geopolitischer Ebene. Follow This stellt die Systemfrage: Wer profitiert — und wie lange noch?
→ Laura Zöckler — Bürgerenergie und die Demokratisierung der Energiewende
Bürgerenergie als Gegenstück: Follow This demokratisiert die Konzern-Governance, Bürgerenergie demokratisiert die Erzeugung.
→ Markus Gabriel — Ethischer Kapitalismus: Modell der Zukunft?
Follow This als praktische Operationalisierung von Gabriels Theorie: Shareholder-Aktivismus nutzt die kapitalistische Eigenlogik für ethische Ziele — moralischer Realismus als Geschäftsargument
→ Good News — Gute Nachrichten Mai 2026
Amsterdams Werbeverbot für fossile Brennstoffe (Mai 2026) ist die regulatorische Seite dessen, was Follow This von der Aktionärsseite angreift: Die gesellschaftliche Akzeptanz für Öl, Gas und Kohle erodiert gleichzeitig von oben (Verbote) und von innen (Shareholder Activism).
→ Christoph Hein — Geoökonomie NEU DENKEN
Follow This' Judo-Technik im Kleinen ist, was Hein für Europa im Großen fordert: vorhandene Strukturen als Wettbewerbsvorteil nutzen statt konfrontieren
→ Nicole Bendsen — Zirkulärer Wert statt lineares Risiko
Derselbe Hebel von der anderen Seite: Follow This zwingt über die Aktionärsseite externalisierte Klimakosten zurück in die Bilanz, Bendsen über die Kredit- und Bewertungslogik der Banken — beide machen das Finanzsystem selbst zum Ort der Kostenwahrheit, statt an Konsumenten zu appellieren.
→ Chris van Tulleken — Ultra-verarbeitete Lebensmittel
Der Spiegelfall aus der Nahrungsindustrie: Bei van Tulleken nutzen aktivistische Investoren den Hebel der Hauptversammlung, um Konzernchefs abzusetzen, die Lebensmittel gesünder machen wollten, etwa Emmanuel Faber bei Danone.
Von hier einen Faden gehen7 Stationen, rückwärts durch den Bestand
Im Bestand
18 gedachte Verweise